「中国工業」の検索結果

「素材の水平展開」で世界を掴んだ信越化学工業、中国リスクの顕在化が逆風
信越化学工業は1926年、新潟県直江津で「信越窒素肥料」として創業しました。社名の「信越」は、信州(長野県)と越後(新潟県)に由来します。創業当初は信濃川の水力と越後の石灰石という地域資源を活かし、カーバイドや石灰窒素肥料(カルシウムカーバイド肥料)の製造に注力していました。 1940年には社名を現在の信越化学工業に変更。戦後のインフラ復興期から高度経済成長期にかけて事業領域を化学素材全般へ拡大していきます。1953年には日本で初めてシリコーン樹脂の事業化に成功、5,000種を超える製品展開で国内トップシェアを確立しました。 1957年には米国子会社シンテック社(Shintech)を中心に塩化ビニル樹脂(PVC)事業を本格化。やがて日本・欧州にも生産拠点を展開して世界トップクラスの地位を築きます。1960年には半導体の基盤素材であるシリコンウエハー事業に参入、以降はレアアース(希土類)や光ファイバー用材料など先端分野へ次々と進出してきました。1976年には高性能モーターに不可欠なネオジム磁石(希土類磁石)の量産化にも踏み切っています。
フォトレジストで世界トップシェアーーTSMC向けが売上の三割「東京応化工業」
スマートフォンから高性能なデータセンターの半導体チップまで、最先端デバイスの製造に欠かせない材料が「フォトレジスト」と呼ばれる感光性樹脂です。 そのトップメーカーとしてグローバル市場で知られるのが東京応化工業(以下、TOK)。1940年創業の同社は神奈川県川崎市に本社を置き、微細加工技術と高純度化学のコア技術によって世界シェア約23%。半導体用フォトレジストの首位に立っています。 近年は生成AIの普及による高性能半導体需要の急増が、TOKの追い風となりました。2023年は市況悪化で減収でしたが、2024年の売上高は2,000億円を突破して過去最高となりました。2025年は売上2,220億円、営業利益373億円を見込んでいます。
営業利益3.3倍のV字回復。日常に潜む”香りの巨人”、高砂香料工業の戦略
私たちが日常的に使用する化粧品や洗剤、食品や飲料には多彩な「香り」が使われています。その多くは、専門の香料メーカーによって開発・製造されたもの。今回取り上げる高砂香料工業は、そうした「香り」をBtoB(企業間取引)で提供する、香料業界の国内最大手企業です。 その高砂香料工業が、2025年3月期に大幅な業績回復を実現しました 。売上高は前期比17%増の2,292億円 、営業利益は同225%増の153億円 、当期純利益は同394%増の133億円。前期の落ち込みから一転して力強いV字回復を示しています。 同社の事業は、食品に使われる「フレーバー」や香水・日用品向けの「フレグランス」などを扱う香料事業が中核。知る人ぞ知るグローバル企業であり、売上高の約七割はアメリカ、欧州、アジアなどの海外市場で生み出されています。
「半導体材料」や「船舶用塗料」など!直近3ヶ月で株価が上昇した化学企業5社から見る業界の新たな潮流
本記事では、直近3ヶ月において株価が顕著な上昇を見せた化学関連の企業5社を紹介します。素材や中間財を扱うこれらの企業は、グローバルな市場環境や原材料価格の変動といった外部要因の影響を受けつつも、独自の強みを発揮することで投資家の評価を高めています。 今回取り上げる各社の動向からは、奇しくもAIや半導体といった先端産業向けの需要獲得や、環境規制への対応が高収益化の鍵となっている様子が見えてきます。一方で、長年培った技術を活かして既存事業のコスト構造を見直し、筋肉質な体質へと転換を図るなど、置かれた局面に応じて柔軟に戦略を実行している点も共通項と言えるでしょう。 それぞれの企業がどのような背景で市場の関心を集めたのか、具体的な発表内容と業績推移を紐解いていきましょう。 韓国大手と資本提携「中国塗料」
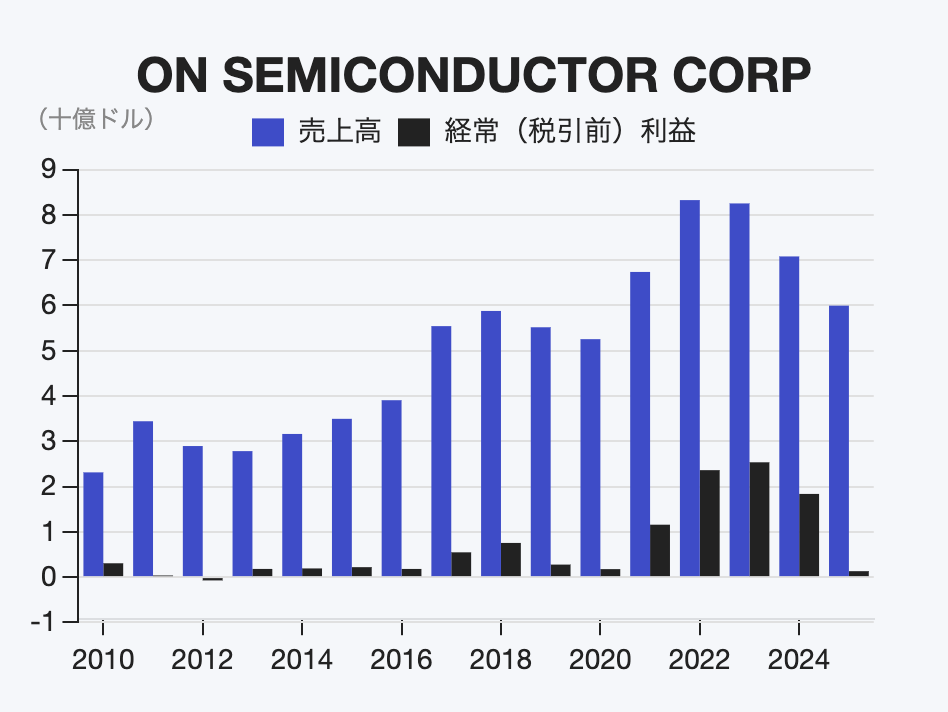
パワー半導体「オンセミ」が底打ちを宣言、AIデータセンターと中国EVが同時に効く
オンセミ(ON Semiconductor)は、米アリゾナ州を本拠とするパワー半導体メーカーです。テキサス・インスツルメンツやアナログ・デバイセズ、ドイツのインフィニオン・テクノロジーズと並ぶ、世界のパワー半導体大手の一角です。 パワー半導体は、高い電圧や大電流を制御・変換する半導体デバイスで、モーター制御などに使われています。自動車のEV化、データセンターの電力需要、産業機器の電動化といった分野で、電気を効率的に変換・制御する半導体を供給してきました。 ここ2年あまり、自動車および産業機器向けの半導体市場は需要調整局面が続いてきました。コロナ禍の特需後に膨らんだ在庫の解消と販売減速が重なり、業界各社の決算は減収減益が常態化する期間が長期化。市場関係者の関心は、いつサイクルが底を打つのかという一点に集中していました。

中国とインドネシアで売上を牽引!波乱万丈な自動車メーカー「三菱自動車」
今回は三菱自動車について取り上げたいと思います。まずは日本自動車界の全体像を見ていきましょう。

中国の勢いが止まらない!いま注目されている電気自動車の業界まとめ
近年、各国の排気ガス規制や環境問題によって電気自動車への注目が高まっています。
「速く届ける」競争には乗らない。Temu運営PDDの決算が映す中国ECの新しい戦場
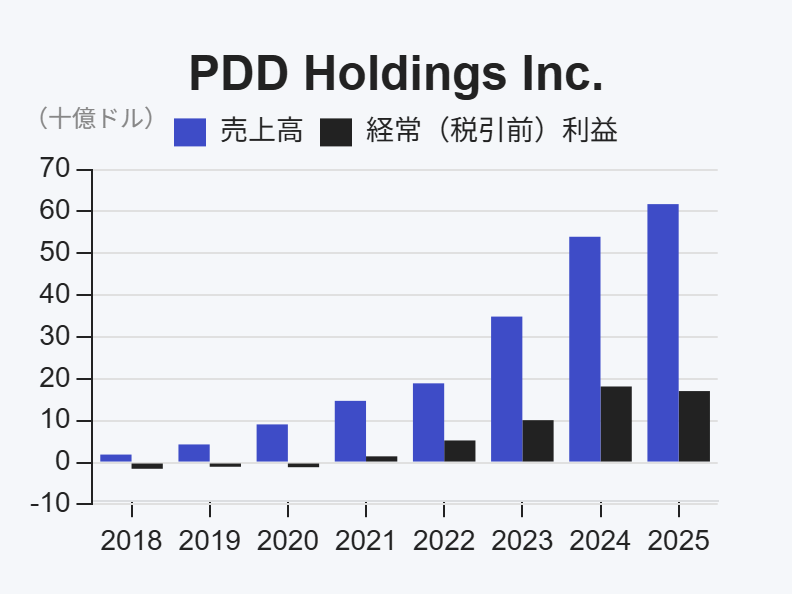
中国のEC競争はいま、「どれだけ速く届けるか」を競う即時配送(クイックコマース)の局面に入ったと言われます。ところが、越境EC「Temu」を運営するPDD Holdingsは、この主戦場に背を向けました。即時配送には参入しないと明言し、配送網を伸ばす先に選んだのは、都市ではなく農村です。 背景にあるのは、勝敗を決める場所が変わりつつあるという認識です。販促や配送スピードといった消費者の目に見える「表」の競争ではなく、商品をつくり、磨き、届ける供給網という「裏」の競争へ。同社は競争の土俵ごと、稼ぎ方の土台を組み替えようとしています。 2026年4〜6月期の売上高は1,124億元(前年比8%増)と一桁成長にとどまり、純利益は12%減少しました。それでも経営陣に守りの色はありません。資金は自社ブランド事業、農村への物流網、プラットフォーム統治の強化へと、あらかじめ描いた設計図どおりに流れ込んでいます。 同業と同じ土俵をあえて降りた同社は、何で勝とうとしているのか。減益はどこまで「計画のうち」なのか。決算説明会での経営陣とアナリストの応酬から、その賭けの中身をひもときます。

キユーピーが大幅増益、外部環境改善に加え中国など海外での成長が寄与
マヨネーズの大手企業、キユーピーが好調だ。2024年8月までの第3四半期決算で、累計売上高は3,609億円(前年比7.4%増)。営業利益は298億円(同123.5%増)となった。 キユーピーの売上高は2021年11月期に減少したが、これは物流事業を持分法適用関連会社へと移行したことが主因。営業利益は前年比で微減だった。むしろ2023年11月期の方が、鳥インフルエンザの影響もあって大幅な減益となった。 ところが2024年11月期は、営業利益340億円(前年比72.6%増)への大幅な拡大を計画。過去最高益を見込んでいる。明るい見通しとともに株価も上向き、年初来株価は30%を超える上昇となった。

中国でシェア一位!アジアで成長続ける「日本ペイント」創業の起点は”白粉”
今回特集するのは日本ペイントホールディングス。国内を代表する「塗料」の会社であり、アジアで勢いを増すグローバル企業でもある。 2022年の売上高は1.3兆円を超え、前年比31%増。営業利益も1,119億円(同28%増)に増えた。牽引するのはアジア事業だ。日本ペイントは1962年、現地ウットラムグループとともにシンガポールで合弁事業「Nipsea」を立ち上げた。 それが今やアジアNo.1の塗料メーカーとなり、グループ全体の成長を支える。2020年には増資によりウットラムが親会社となる一方、ウットラムのアジア事業を買い取った。事実上の合併である。

中国GDP成長率6.2%に減速 連休明けにチェックしたいニュース10選
3連休明けに押さえておきたい注目ニュース10本を300字程度でお届けします。 中国のGDP成長率は6.2%に減速 1992年以降で最低

今朝の厳選ニュース10本:中国が建国70周年 / 消費税10%スタート ほか
10月1日に中国は建国70周年を迎え、軍事パレードを開催した。日本では消費税10%がスタートしたが、JRのきっぷ予約システムやスシローではトラブルも見られた。 中国建国70年、最大規模の軍事パレードを開催

データセンター向け売上が82%増!中国などアジアの伸びが加速する「NVIDIA」2019年1月期2Q決算
世界屈指のGPUメーカー「NVIDIA」の2019年1月期2Q決算についてまとめたいと思います。

中国の電気自動車は世界を制するか?世界最大の代替エネルギー自動車メーカーとなった「BYD」
今回取り上げるのは、中国の電気自動車メーカー「BYD」です。

フードデリバリーから民泊まであらゆるサービスを扱う中国ユニコーン「美団点評」が香港に上場
中国の代表的なユニコーン企業、「美団点評(Meituan Dianping)」が香港証券取引所へのIPOを申請しました。 美団点評は、2015年に「美団(Meituan Corporation)」と「点評(Dianping Holdings)」が合併してできた会社です。

インバウンドの大本命!?コンドームの相模ゴムを徹底分析!!
はじめましてぶんせき君です!Stockclipで記事を書かせていただくことになりました。わくわくしています! 特に役割分担はありませんが、国内のさまざま企業の分析を中心に書きたいと思っています。
超薄板ガラスやチップレットなど!直近3ヶ月で株価上昇の素材5社が示す産業トレンド
今回の記事では、直近3ヶ月で株価が大きく上昇した「素材」メーカーの中から、5社をピックアップしてご紹介します。一見すると関連性の薄い5社ですが、その事業を紐解くと、AIや半導体のパッケージング技術といったデジタル社会の進化や、環境規制への対応など、現代を象徴するテーマが浮かび上がってきます。「今、求められている素材とは何か」を映し出す5社の動向に、ぜひご注目ください。 赤字超えのAI期待「三井金属鉱業」 まず1社目は、非鉄金属の製錬や加工を源流とし、現在は電子材料や自動車部品など、幅広い分野に高機能な素材を提供する三井金属鉱業(5706)です。同社は1874年の創業以来、時代のニーズに応えるかたちで事業を変革させ、日本の産業発展を支えてきた歴史を持ちます。
SiC・GaNという「難削材」への挑戦。パワー半導体の加工技術で見る関連銘柄
脱炭素化とデジタル社会の進展を背景に、電力の損失を劇的に減らす「パワー半導体」の重要性が飛躍的に高まっています。 特に、EVや次世代通信の性能を左右する、SiC(炭化ケイ素)やGaN(窒化ガリウム)といった新材料への期待は大きく、新たな巨大市場が形成されつつあります。 この次世代市場は、日本の強力な企業群によって支えられています。SiCエピウェハーなどで世界トップの「材料メーカー」と、硬くてもろい新素材をナノレベルで加工する、世界首位の「製造装置メーカー」。それぞれが独自の技術で、サプライチェーンの重要な役割を担っています。 本記事では、こうしたパワー半導体のサプライチェーンを支える主要プレイヤーたちの戦略と、技術的な優位性をご紹介します。
【レアアース関連銘柄】リサイクルと素材技術で資源リスクに挑む日本の企業
EVの駆動モーターから洋上風力発電のタービン、データセンターを支えるハードディスクドライブまで、脱炭素化とデジタル社会の進展を支える製品にレアアース(希土類)は不可欠です。「産業のビタミン」とも呼ばれるこの戦略物資は、今や世界の産業競争力を左右する重要な要素となっています。 しかし、その生産は特定の国に大きく偏在しており、国際情勢の変化が供給網を揺るがす地政学リスクを常に内包しています。資源ナショナリズムの高まりや各国の政策変更は、レアアースの安定調達を産業界にとって最重要課題の一つへと押し上げました。 本記事の目的は、まずレアアースに関連する企業をリストとして把握していただくことです。 個々の企業の詳細な戦略分析や最新の動向については、Strainerの特集記事や開示検索機能をご活用ください。 素材技術でサプライチェーンリスクを克服「TDK」