小売
総合スーパー・ホームセンター・専門店チェーンなど、米国の小売企業のリストです。
「おやつは削り、フードは削らない」米ペットEC大手Chewyに見る消費者行動の今
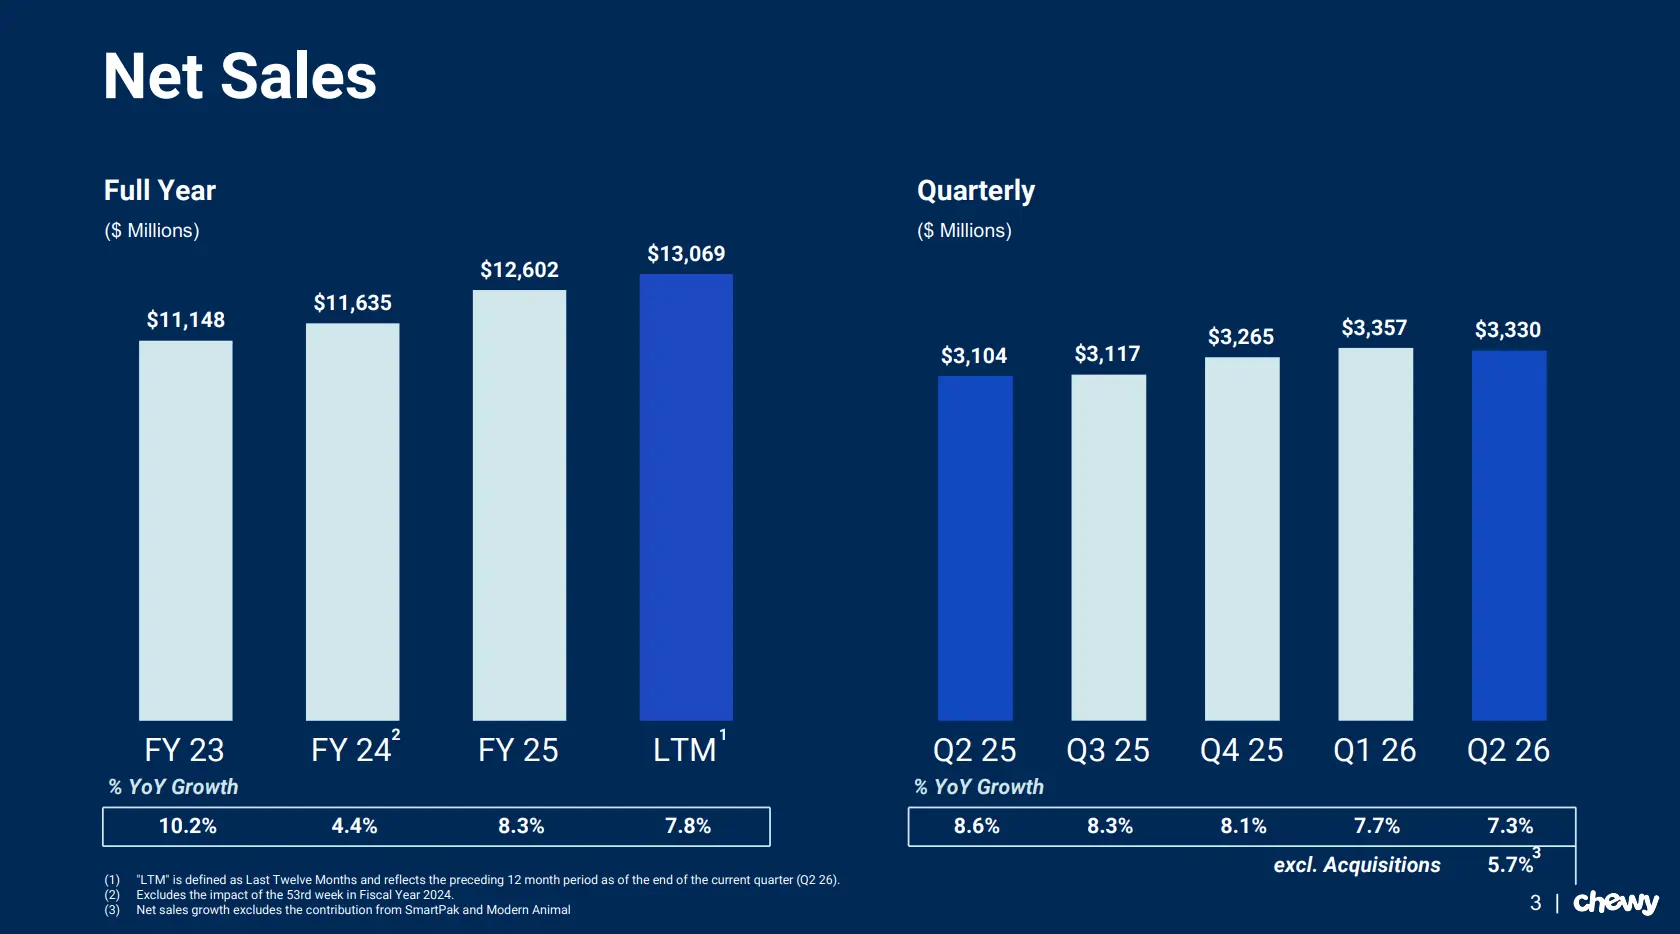
Chewyは米国のペット用品EC大手です。フードや用品の物販に加え、処方薬を扱う薬局、自社運営の動物病院「Chewy Vet Care」も展開。ペット関連の事業をひとつのエコシステムとして手がけています。中核は定期購入サービス「オートシップ」で、アクティブ顧客は2170万人。決算期は1月末で、2027年1月期の通期売上高見通しは134.6〜135.7億ドルです。 同社は9月9日、2026年5〜7月期の決算を発表しました。売上高は33.3億ドルで前年比7.3%増、買収したSmartPakとModern Animalを除くオーガニック成長率は5.7%でした。調整後EBITDAは2.27億ドルで、マージンは6.8%とガイダンスの6.3〜6.4%を上回りました。決算発表後の株価は10%以上の急落となっています。 スミット・シンCEOは「ペット市場の消費者環境に意味のある回復は見られなかったが、さらなる悪化も見られなかった」と総括。通期の調整後EBITDAマージン見通しは下限を引き上げて6.7〜6.8%に絞り込まれ、中央値では9.12億ドルの調整後EBITDAを見込みます。
ドレイクの香水、中国No.1コスメの上陸。Ulta Beauty決算が映す美容市場の新地図
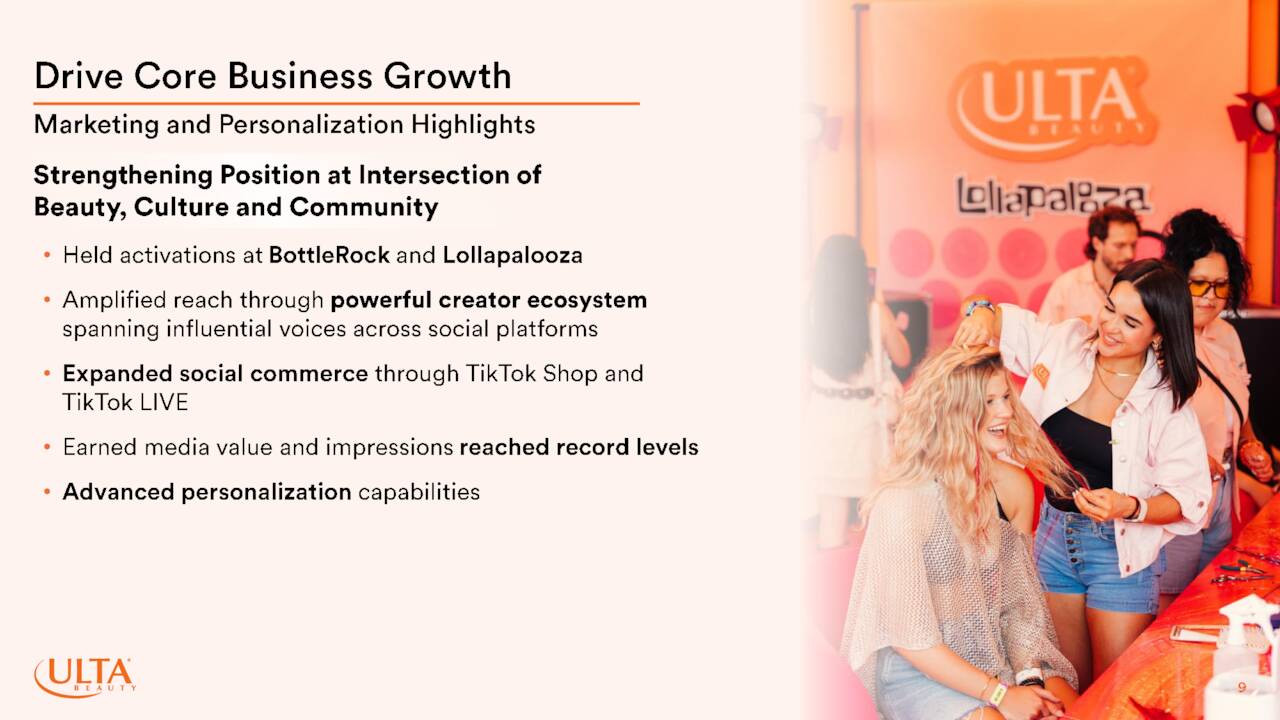
決算説明会に並んだ名前は、ドレイク、クロエ・カーダシアン、ミーガン・ジー・スタリオン——音楽の授賞式ではありません。米美容小売大手Ulta Beautyが8月27日に発表した2026年5〜7月期決算は、売上高が前年比8.9%増の30億ドルと好調で、通期見通しも引き上げられました。ただ、説明会の主役は数字よりも固有名詞でした。 なぜ香水の新作発表がラッパーの仕事になり、韓国コスメの棚に中国No.1ブランドが加わり、美容専門店がAmazonのセールに合わせて販促を打つのか。決算から見えてきたのは、美容市場の競争のルールそのものの変化です。 香水の新作はラッパーが出す 今四半期も最も成長したカテゴリーは香水で、既存店売上高は10%台後半の伸びを続けました。牽引したのは、ドレイクの「Cloudar」、クロエ・カーダシアンの「XO BLUE」、ミーガン・ジー・スタリオンの「Hot Girl Summer」といったセレブリティ発の新作群です。香水はいま調香師の工房ではなく、音楽やセレブの文化圏から生まれ、美容小売の成長を支える主役になっています。
値下げの原資は「関税還付」米BJ's決算が映す消費と小売の変化
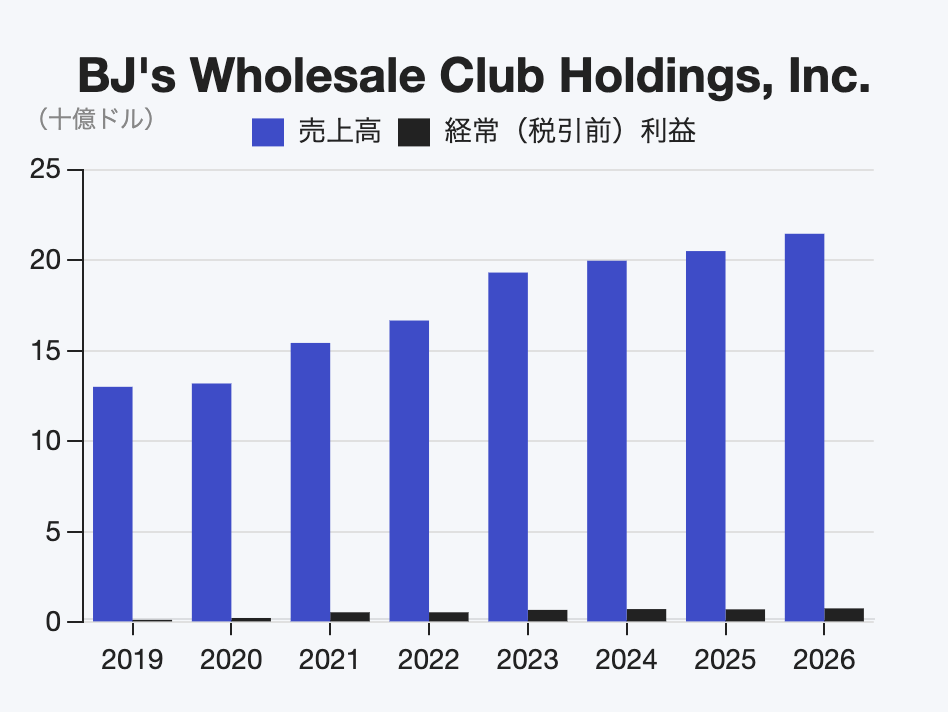
BJ's Wholesale Club(BJ's)は、米国で会員制ウェアハウスクラブを展開する小売企業です。会員から年会費を集め、その代わりに商品を低価格で提供するビジネスモデルを採用しています。クラブ本体に加えてガソリンスタンドを併設し、給油の安さも会員向けの価値提案の柱としています。2018年に上場し、近年はテキサス州など新市場への出店を加速しています。 同社が発表した2026年5〜7月期決算は、売上高61億ドル(前年比15.9%増)、調整後EPS1.36ドル(同19.3%増)と好調でした。ガソリンを除く既存店売上は3.1%増で、客数は18四半期連続の増加、市場シェアは15四半期連続の拡大となります。会員数は850万人の大台に到達しました。決算説明会では、この数字の背景にある米国消費の構造変化が、経営陣の口から具体的に語られています。 節約の主役は高所得層
値上げを我慢した小売が笑う?米オフプライス「ロス・ストアーズ」2桁成長の理由
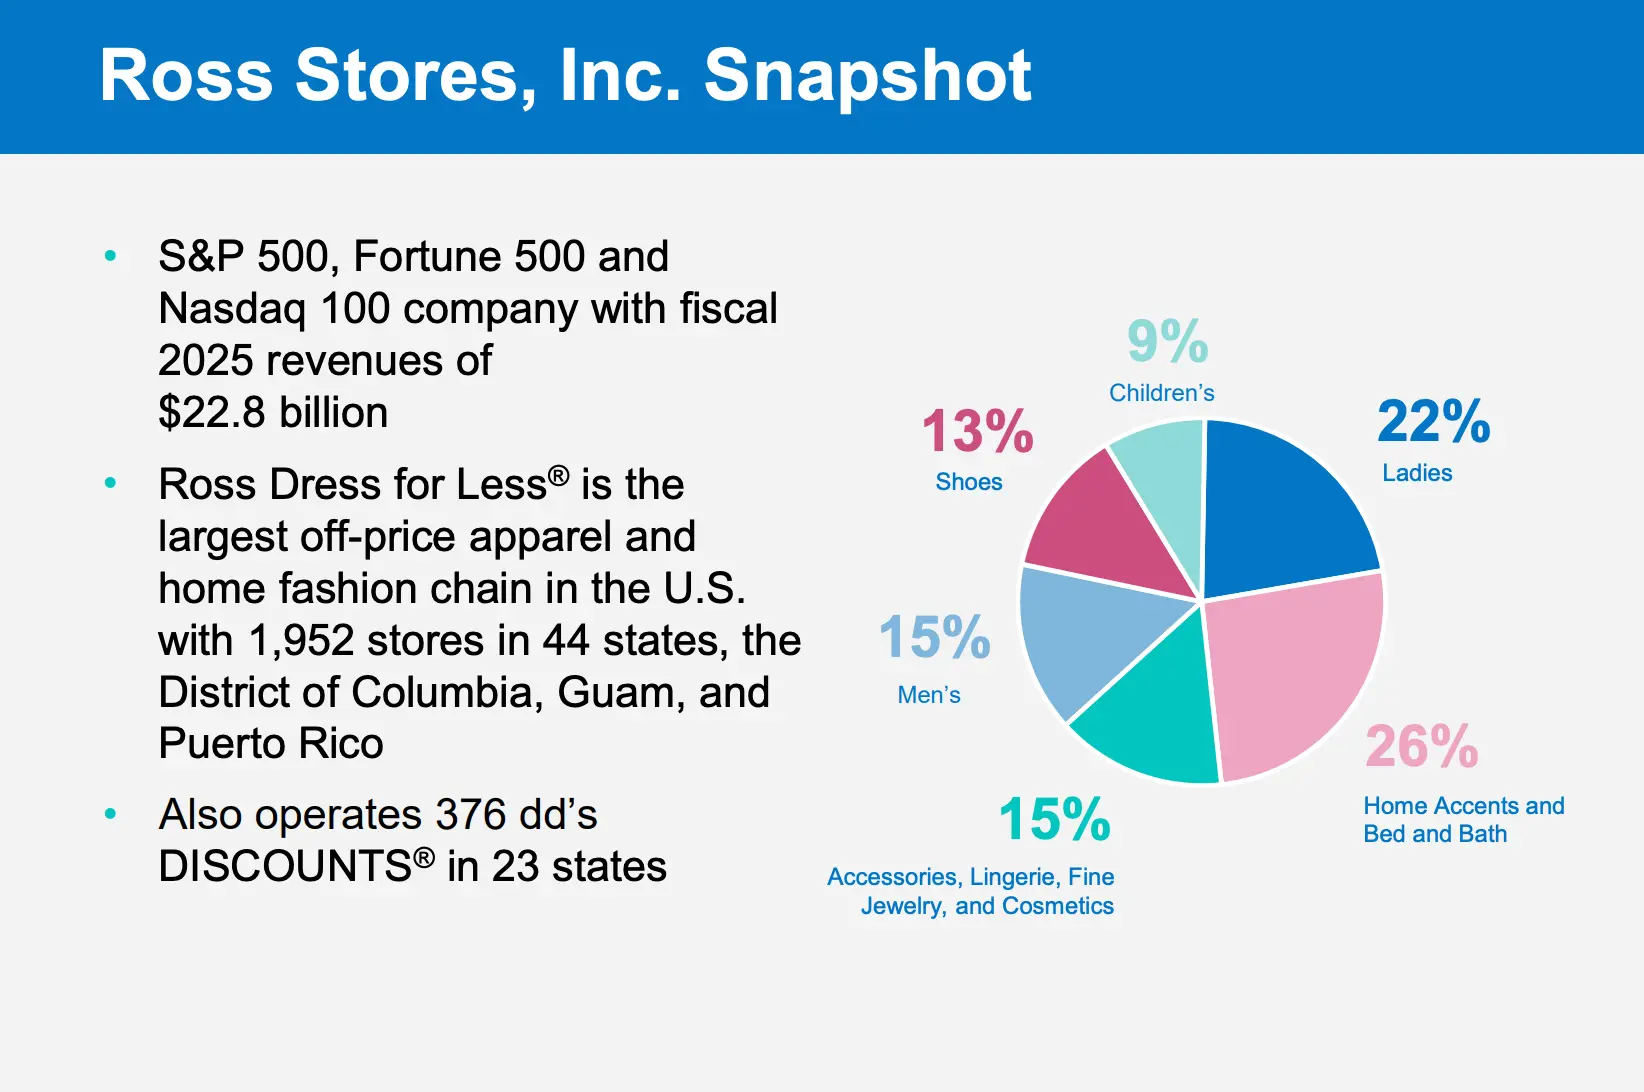
米ロス・ストアーズは、有名ブランドの商品を通常の小売価格より安く販売するオフプライス業態の大手です。主力チェーンの「Ross」と、より低い価格帯の「dd's DISCOUNTS」を全米で展開し、店舗網は約2300店に上ります。メーカーの過剰在庫やキャンセル品(クローズアウト)を機動的に仕入れる調達力が競争力の源泉です。 同社が8月20日に発表した2026年5〜7月期決算は、売上高が前年比13%増の63億ドル、既存店売上高が10%増となりました。2四半期連続の2桁の既存店成長です。純利益は8.51億ドルと前年の5.08億ドルから7割近く増え、通期の利益見通しも引き上げました。決算説明会では、米国の消費と小売業界で進む変化を映す発言が相次ぎました。 全所得層・全世代がオフプライスに流れ込む
ウォルマート決算が映す小売の構造転換 店舗売上減でも「店舗が最重要」
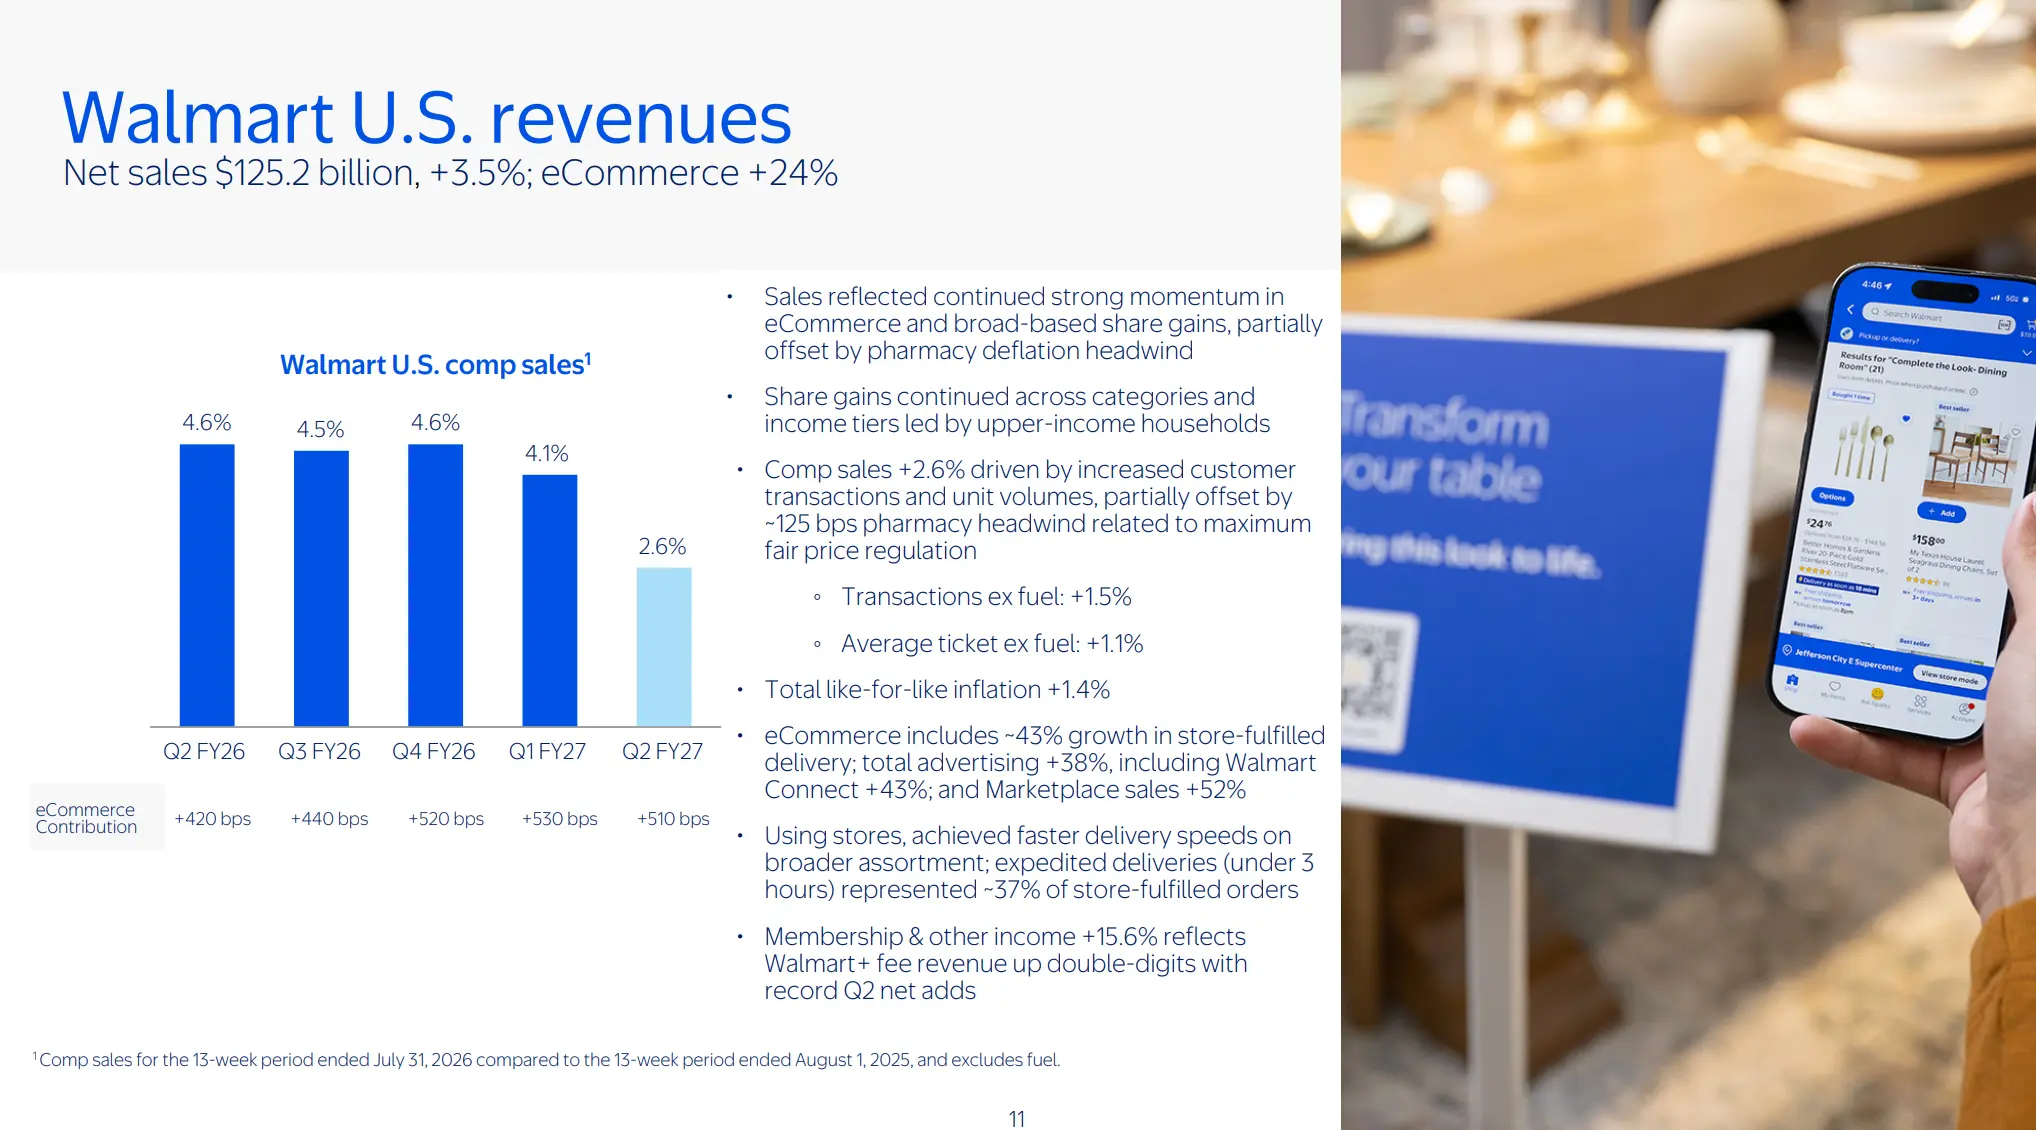
ウォルマートは米国最大の小売企業です。世界で店舗網を展開し、年間売上高は約7500億ドルに達します。近年はEC、マーケットプレイス、広告、会員制プログラム「Walmart+」などを組み合わせたオムニチャネル戦略を推進しています。 同社が2026年8月20日に発表した2026年5〜7月期決算は、売上高が恒常為替ベースで前年比5%増、調整後営業利益が同17.4%増(関税還付金の受け取りによる押し上げを含む)でした。グローバルECは前年比23%増と高成長を維持し、通期ガイダンスも引き上げました。決算説明会では、店舗の役割の再定義、利益構造の転換、AIエージェントの実売への寄与など、小売業の変化を示す発言が相次ぎました。 店舗内売上はマイナス、それでも店舗は「過去最も重要」 ウォルマート米国事業の店舗内既存店売上は、低一桁のマイナスでした。この傾向は2025年11月〜2026年1月期の後半から続いています。一方で米国事業のEC売上は前年比24%増で、ECは10四半期連続で20%超の成長を記録しました。ECが米国事業の売上に占める比率は23%を超え、5年前の2倍の水準です。

関税還付にドライバー不足、TJX決算から読む米国経済の変化
米TJXは、「T.J. Maxx」「Marshalls」「HomeGoods」などを展開する世界最大のオフプライス小売企業です。ブランド品の余剰在庫を安く仕入れ、定価より大幅に安い価格で販売するビジネスモデルを持ちます。創業から約50年で、現在は10カ国に店舗網を広げています。年間売上高は600億ドルを超え、米小売業界で有数の規模を誇ります。 同社は2026年8月19日、2026年5〜7月期の決算を発表しました。既存店売上高は前年比4%増で、会社計画を上回りました。調整後の希薄化後1株利益は1.22ドルで前年比11%増です。好調な業績を受け、通期(2027年1月期)の利益ガイダンスも引き上げました。 関税が「還付」される時代に

「3時間配送」に店内AI、関税は戻ってくる。米ホームデポ決算が映す小売の新常識
米ホームデポは世界最大のホームセンターチェーンです。米国、カナダ、メキシコに2364店舗を展開し、DIY顧客と建設業者などのプロ顧客の双方に建材や工具、家電を販売しています。近年は建材ディストリビューターのSRSやGMSを相次いで買収し、プロ向け流通事業を強化しています。 同社が8月18日に発表した2026年5〜7月期決算は、売上高479億ドル(前年比5.7%増)、調整後1株利益4.92ドル(同5.1%増)でした。既存店売上高は1.7%増と会社の想定を上回り、通期ガイダンスを据え置きました。決算からは、関税還付や即時配送、店内AIなど、米国の小売と消費の変化を示すトピックが浮かび上がります。 関税が「戻ってくる」7.3億ドルの還付金

「第二のホールフーズ」になれなかったスプラウツ、ターゲット顧客の再定義で大躍進
Sprouts Farmers Market(以下、スプラウツ)は2002年、アリゾナ州に1号店を開いた健康志向スーパーです。生鮮野菜や果物を店の中央に配置し、「ファーマーズマーケット」の雰囲気を再現した売場が特徴。オーガニック食品やグルテンフリー食品、ビタミン剤などを幅広く扱います。 同社は2013年8月にナスダックへ上場。公開価格18ドルに対し、初日の終値は40.11ドルと123%上昇しました。「LinkedIn以来のIPOデビュー」と報じられるなど高い注目を集め、当時のダグ・サンダースCEOは「米国で1200店を展開できる」と豪語。先行するWhole Foods Market(ホールフーズ・マーケット)に続く成長物語を市場から期待されました。 当時のホールフーズは売上高129億ドルを誇る自然食品スーパーの絶対王者。一方のスプラウツは8州160店、売上高20億ドルの地方チェーンに過ぎません。青果の価格はホールフーズより25〜30%安く、「健康的な暮らしをより安く」のコンセプトで対抗しました。

ECを持たない小売にZ世代が殺到、米ロス・ストアーズで起きている地殻変動
ロス・ストアーズは、ブランド品の余剰在庫やキャンセル品を安く仕入れ、割引価格で販売する「オフプライス」小売の米大手です。主力チェーンの「Ross Dress for Less」と低価格業態の「dd's DISCOUNTS」を展開。店舗数は全米で約2,200に上ります。 何が置いてあるか店に行くまで分からない「宝探し」型の売場が特徴で、ECは持たず、販売はすべて実店舗という徹底ぶりです。創業から40年、派手さはないものの堅実に成長を続けてきた企業です。 そのロスに今、異変が起きています。獲得が最も難しいとされる18〜24歳の若者が押し寄せ、既存店の顧客数は全体で2桁%の拡大。背景には、2025年に就任したジェームズ・コンロイCEOによる「守りから攻め」への転換があります。一体同社に何が起きているのでしょうか。

ケイシーズ・ゼネラル・ストアーズ──ピザを武器にする全米3位のコンビニチェーン
ケイシーズ・ゼネラル・ストアーズは、米中西部と南部の小さな町を地盤とするコンビニチェーンです。本社はアイオワ州アンケニーにあり、2026年4月末時点で19州に約2,950店を構え、従業員は約5万人。 燃料と食料品・日用雑貨に加え、各店で生地から焼く手作りピザを中心とする調理済み食品を売るのが特徴。店舗数ではセブン-イレブン、サークルK(クシュタール傘下)に次ぐ全米3位で純米国資本では最大手。ピザチェーンとしても全米5位に位置するユニークな企業です。 そんなケイシーズの業績が好調です。2026年4月期にも過去最高益を更新。2023年6月に掲げた3カ年計画を完遂し、3年間の新規出店は目標の350店を上回る500店超に達しました。直近の2026年2〜4月期は、燃料マージンの記録的な拡大を主因に純利益が前年比65.5%伸びるなど追い風も受けています。