小売
総合スーパー・ホームセンター・専門店チェーンなど、米国の小売企業のリストです。

「第二のホールフーズ」になれなかったスプラウツ、ターゲット顧客の再定義で大躍進
Sprouts Farmers Market(以下、スプラウツ)は2002年、アリゾナ州に1号店を開いた健康志向スーパーです。生鮮野菜や果物を店の中央に配置し、「ファーマーズマーケット」の雰囲気を再現した売場が特徴。オーガニック食品やグルテンフリー食品、ビタミン剤などを幅広く扱います。 同社は2013年8月にナスダックへ上場。公開価格18ドルに対し、初日の終値は40.11ドルと123%上昇しました。「LinkedIn以来のIPOデビュー」と報じられるなど高い注目を集め、当時のダグ・サンダースCEOは「米国で1200店を展開できる」と豪語。先行するWhole Foods Market(ホールフーズ・マーケット)に続く成長物語を市場から期待されました。 当時のホールフーズは売上高129億ドルを誇る自然食品スーパーの絶対王者。一方のスプラウツは8州160店、売上高20億ドルの地方チェーンに過ぎません。青果の価格はホールフーズより25〜30%安く、「健康的な暮らしをより安く」のコンセプトで対抗しました。

ECを持たない小売にZ世代が殺到、米ロス・ストアーズで起きている地殻変動
ロス・ストアーズは、ブランド品の余剰在庫やキャンセル品を安く仕入れ、割引価格で販売する「オフプライス」小売の米大手です。主力チェーンの「Ross Dress for Less」と低価格業態の「dd's DISCOUNTS」を展開。店舗数は全米で約2,200に上ります。 何が置いてあるか店に行くまで分からない「宝探し」型の売場が特徴で、ECは持たず、販売はすべて実店舗という徹底ぶりです。創業から40年、派手さはないものの堅実に成長を続けてきた企業です。 そのロスに今、異変が起きています。獲得が最も難しいとされる18〜24歳の若者が押し寄せ、既存店の顧客数は全体で2桁%の拡大。背景には、2025年に就任したジェームズ・コンロイCEOによる「守りから攻め」への転換があります。一体同社に何が起きているのでしょうか。

ケイシーズ・ゼネラル・ストアーズ──ピザを武器にする全米3位のコンビニチェーン
ケイシーズ・ゼネラル・ストアーズは、米中西部と南部の小さな町を地盤とするコンビニチェーンです。本社はアイオワ州アンケニーにあり、2026年4月末時点で19州に約2,950店を構え、従業員は約5万人。 燃料と食料品・日用雑貨に加え、各店で生地から焼く手作りピザを中心とする調理済み食品を売るのが特徴。店舗数ではセブン-イレブン、サークルK(クシュタール傘下)に次ぐ全米3位で純米国資本では最大手。ピザチェーンとしても全米5位に位置するユニークな企業です。 そんなケイシーズの業績が好調です。2026年4月期にも過去最高益を更新。2023年6月に掲げた3カ年計画を完遂し、3年間の新規出店は目標の350店を上回る500店超に達しました。直近の2026年2〜4月期は、燃料マージンの記録的な拡大を主因に純利益が前年比65.5%伸びるなど追い風も受けています。

元Walmart再建請負人がKrogerで真っ先に閉じた「自動倉庫」
Krogerが2026年2〜5月期決算を発表しました。全米最大のスーパーマーケットチェーンが、かつてWalmartの米国事業を立て直した人物を、創業143年で初めて外部トップとして迎えました。新CEOは就任から約100日のあいだに自社とライバルの店舗を歩き、収益の作り方そのものに手を入れ始めました。 グレッグ・フォーランCEOは「他のスーパーに勝つことと、業界をリードすることは同じではない」と述べ、現状維持を強く戒めました。同氏が見据えるのは、新しい設備や派手な拡大ではなく、すでに手元にある資産の使い方を変えることです。 今期の見どころは、決算の数字そのものより、利益の生まれる場所が静かに変わり始めた点にあります。長らく主役だった食品の売場の奥で、別の稼ぎ方が形になりつつあります。

ペットECが「動物病院」を買う理由。米Chewy決算が映す小売の地殻変動
米ペットEC大手のChewyが2026年6月10日、2026年2〜4月期の決算を発表しました。売上高は前年比7.7%増の33.6億ドル、調整後EBITDAは2.53億ドル。マージンは7.5%と、過去最高水準の収益性を達成しています。 一方で同社は、2027年1月期通期の売上見通しは引き下げました。その背景にあるのは、消費環境の悪化です。消費の中ではもっとも底堅いジャンルの一つである「ペット関連」の支出にも軟化の兆しが見えている。そんな中でもChewyは、動物病院やリテール広告といった、ECの枠を超えた打ち手を推進しています。 動物病院を「顧客獲得エンジン」に

激安店ダラー・ゼネラルに、いま「年収10万ドル超」が押し寄せる
ダラー・ゼネラルが2026年2〜4月期決算を発表しました。地方の小さな町に展開する激安雑貨チェーンに、いま思いがけない客層が押し寄せています。安い店は家計の苦しい人が向かう場所、という見方は揺らぎ始めています。誰がどの店で買い物をするのか——その地図が、静かに描き換えられています。 変化は客層だけにとどまりません。この会社は、ただ安く売る店から、稼ぎ方そのものを組み替える店へと姿を変えつつあります。売上の伸びと利益の伸びが、これまでと違う動き方を始めました。安売りという言葉だけでは、もうこの会社の輪郭はつかめません。 カギを握るのは、わずか1ドルの商品です。たった1ドルの一品が、いまの家計のなかで思いがけない役割を果たし始めています。さらに、全米に張り巡らせた店舗網そのものも、新しい武器に変わりつつあります。安さの裏側では、いくつもの仕掛けが同時に動いています。
コストコ、ガソリン高騰でも「儲けにいかない」——薄利の給油所に本気を出す理由
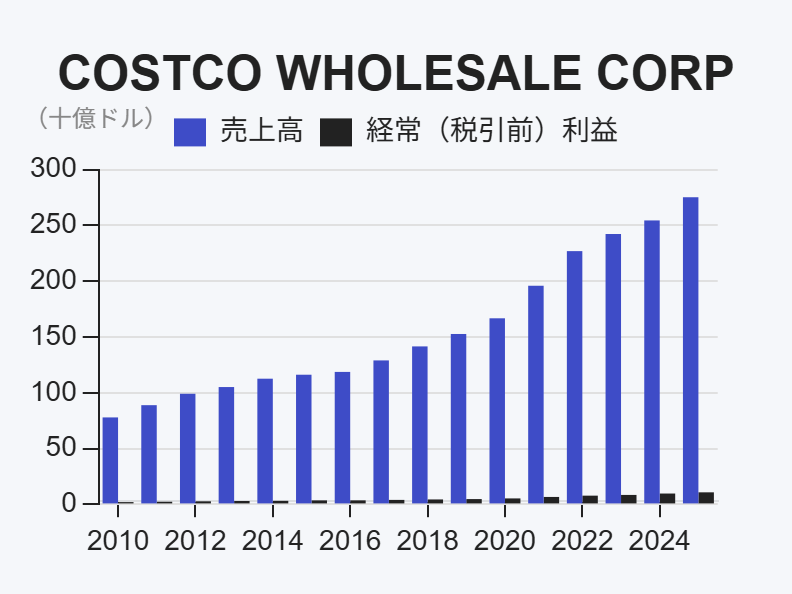
コストコが発表した2026年2〜5月期決算は、ガソリンが業績の主役になった珍しい四半期となりました。原油高でガソリン価格が上がる局面では、小売各社は値上げで利益を取りにいくのが普通です。ところが年会費で稼ぐ会員制倉庫型小売のコストコは、逆に他社との安さの差を広げました。会員制ビジネスの稼ぎ方の常識を、改めて思い起こさせる一手です。 ただ、これは目先の利益を削る判断でもあります。普通の小売であれば、値上げの好機をわざわざ逃す理由はありません。一見不合理にも映るこの動きは、コストコ独特の収益構造を抜きには理解できません。 四半期の純利益は前年比15%増の21.92億ドル、純売上は同11.6%増の691.5億ドルと、いずれも伸びました。会員数の伸びそのものは鈍化したものの、年会費の高い会員層は全体を上回るペースで増えています。表面の数字だけでは見えにくい変化が、足元で進んでいます。

利益の3分の1は「小売以外」米国最大の小売企業、ウォルマートの変貌
ウォルマートといえば、米国最大の小売企業。2026年2〜4月期は、家計に圧力がかかるなかでも強い数字を残しました。為替変動を除いた売上高は前年比6%近く伸び、自社の見通しの上限を上回りました。連結の売上高は前年から約100億ドル増え、米国の既存店売上高も4.1%伸びて、市場シェアを広げています。 ジョン・ファーナーCEOは、世界のどこにいても顧客は驚くほど似ていると語ります。求めているのは、お金に見合う価値、幅広い品ぞろえ、そして良い買い物体験。そのうえで同CEOは、変化のペースが加速していると述べました。築いてきたビジネスモデルの果実を、より速く取りに行く局面に入ったという認識です。 これだけの規模に達したウォルマートは、一体どんな会社に変わろうとしているのでしょうか。同社は価格や従業員の待遇に投資を続けながら、株主への長期的な価値の提供も両立させようとしています。利益の生み出し方そのものが、静かに組み替えられつつあります。

需要回復を待たず攻勢をかける「ホームデポ」買収も駆使して市場機会を広げる
米国の住宅市場は、高金利が続くなかで停滞局面が長期化しています。30年固定住宅ローン金利は依然として高水準にあり、既存住宅の売買も低い水準のまま推移。住み替えが鈍れば、それに付随するリフォームや住宅設備への支出も後ろ倒しになりやすい構造です。 そんな中、米国最大の住宅リフォーム小売業者であるホームデポが2026年2〜4月期決算を発表しました。同社は全米に広がる店舗網を通じて、個人のDIY客から大型のリフォーム業者・ビルダーまでを顧客としています。 コロナ禍では住宅リフォーム需要が急増しましたが、その後は軟化しました。高金利と住宅売買の低迷が続けば、大型のリフォーム案件はどうしても手控えられやすくなります。一方で、米国の中核的な家計の体力は数値上それほど崩れていない。消費の「冷え込み」と「踏みとどまり」が同居する局面が続いてきました。

ペット用品EC最大手Chewyが売上過去最高。AI活用で年5000万ドルのコスト削減も視野
ペット用品のEC最大手Chewy(チューイー)が、2025年度(2025年2月期)通期および第4四半期の決算を発表しました。通期売上高は126億ドルを超え、前年比8.3%の成長を達成。フリーキャッシュフローも5.6億ドルと過去最高を記録しました。 同社はAutoship(定期購入)の売上比率が83%を超える独自のリカーリングモデルを武器に、安定した業績拡大を続けています。CEOのスミット・シン氏は決算説明会で「2026年度はマクロ環境の回復に依存せず、利益率を拡大できる」と自信を示しました。 過去5年のCHWY株価・出来高=Finboard 新たにCFOに就任したクリス・デッペ氏のもと、2026年度は売上高136億〜137.5億ドル(前年比8〜9%成長)、調整後EBITDAマージン6.6〜6.8%という強気のガイダンスも提示されています。