AI・半導体
AIの計算基盤を支える半導体メーカーと製造装置メーカーを集めたリストです。
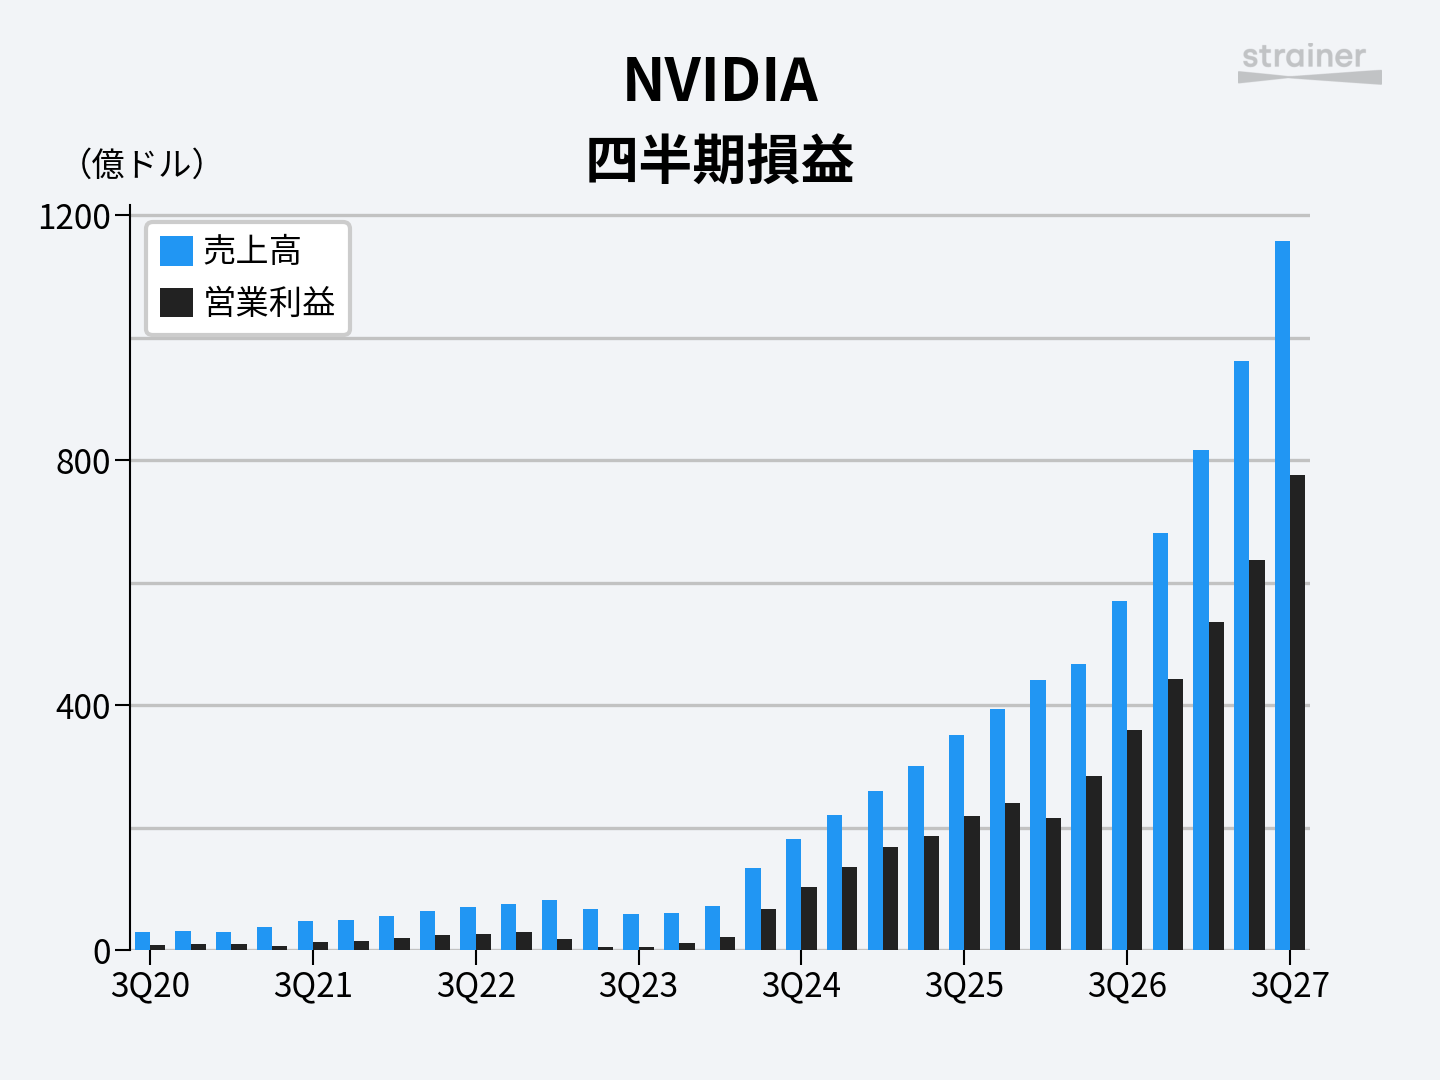
エヌビディア、フアン氏辞任後初の決算 来期成長見通しを75%に上方修正
エヌビディアが11月17日、2026年8〜10月期の決算を発表しました。売上高は1160億ドルで、前年比で2倍超。売上高、営業利益、1株利益はいずれも過去最高です。 今回の説明会は、ジェンスン・フアン前CEOが辞任してから初めての場でした。取締役会は11月12日、行動規範に反する個人的行為の開示を受け、辞任を受理したと発表しています。CFOのコレット・クレス暫定CEOが説明会を主導しました。 会社は経営トップの交代と同じタイミングで、2028年1月期の成長率見通しを70%から約75%へ引き上げました。一方で、米商務省の新たな輸出規制や1180億ドルに達した保証残高など、説明を要する論点も並びました。経営陣の発言から、現在のエヌビディアの状況を整理します。
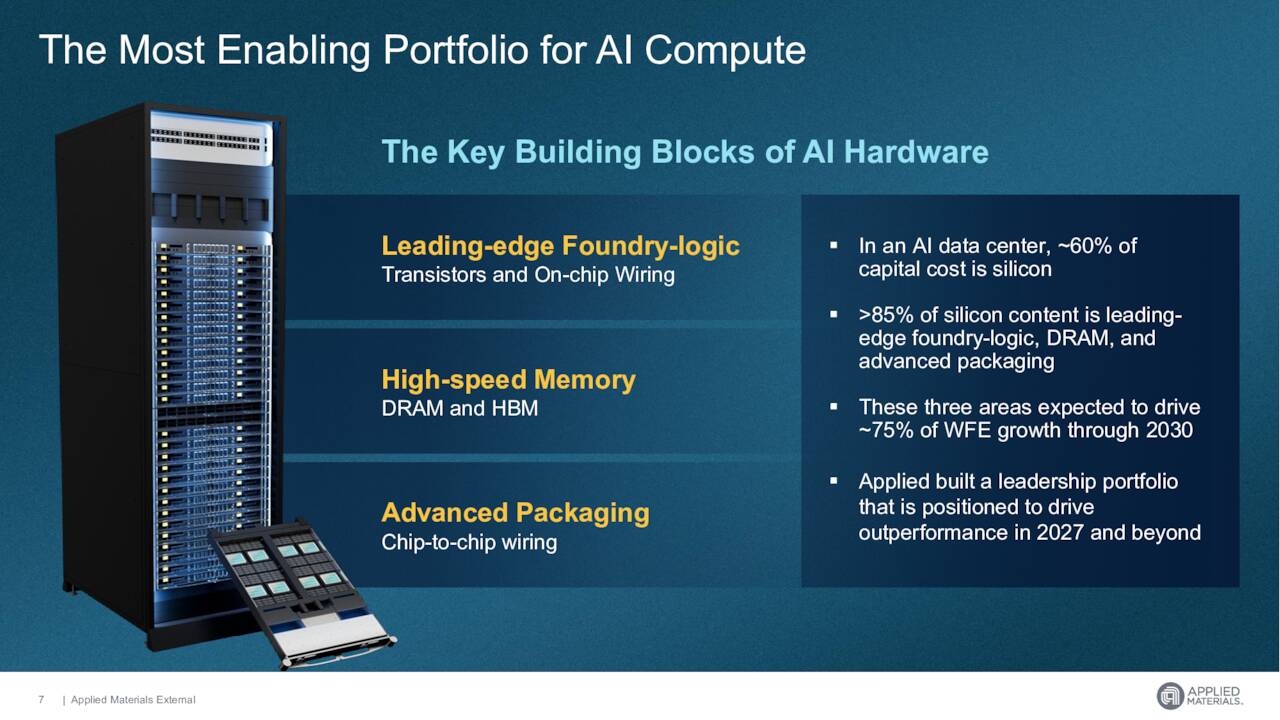
Applied Materials売上53%増、AI投資が鈍ってもPC・スマホ向けが順番待ち
AIへの投資は行き過ぎではないか。アナリストから繰り返し出たこの疑いを、半導体工場に装置を納めるApplied Materialsの経営陣は真っ向から否定しました。2026年8〜10月期の売上高は前年同期比53%増。それでも顧客からは、もっと早く納めてほしいという声しか届いていないといいます。 説明会では、AI投資が鈍った場合に空いた生産枠を誰が埋めるのか、装置市場の伸びを本当に縛っているものは何かが語られました。加えて経営陣は、需要が本物である証拠として自社の社内データを持ち出しています。 AIが減速しても順番待ちが並ぶ 質疑では、アナリストが二人続けて同じ懸念をぶつけました。データセンター投資が鈍れば装置の注文も止まるのではないか、というものです。経営陣の答えは、納期を遅らせたい顧客はいないというものでした。仮に鈍っても、パソコンやスマートフォン向けの半導体を待つ客が並んでいるといいます。
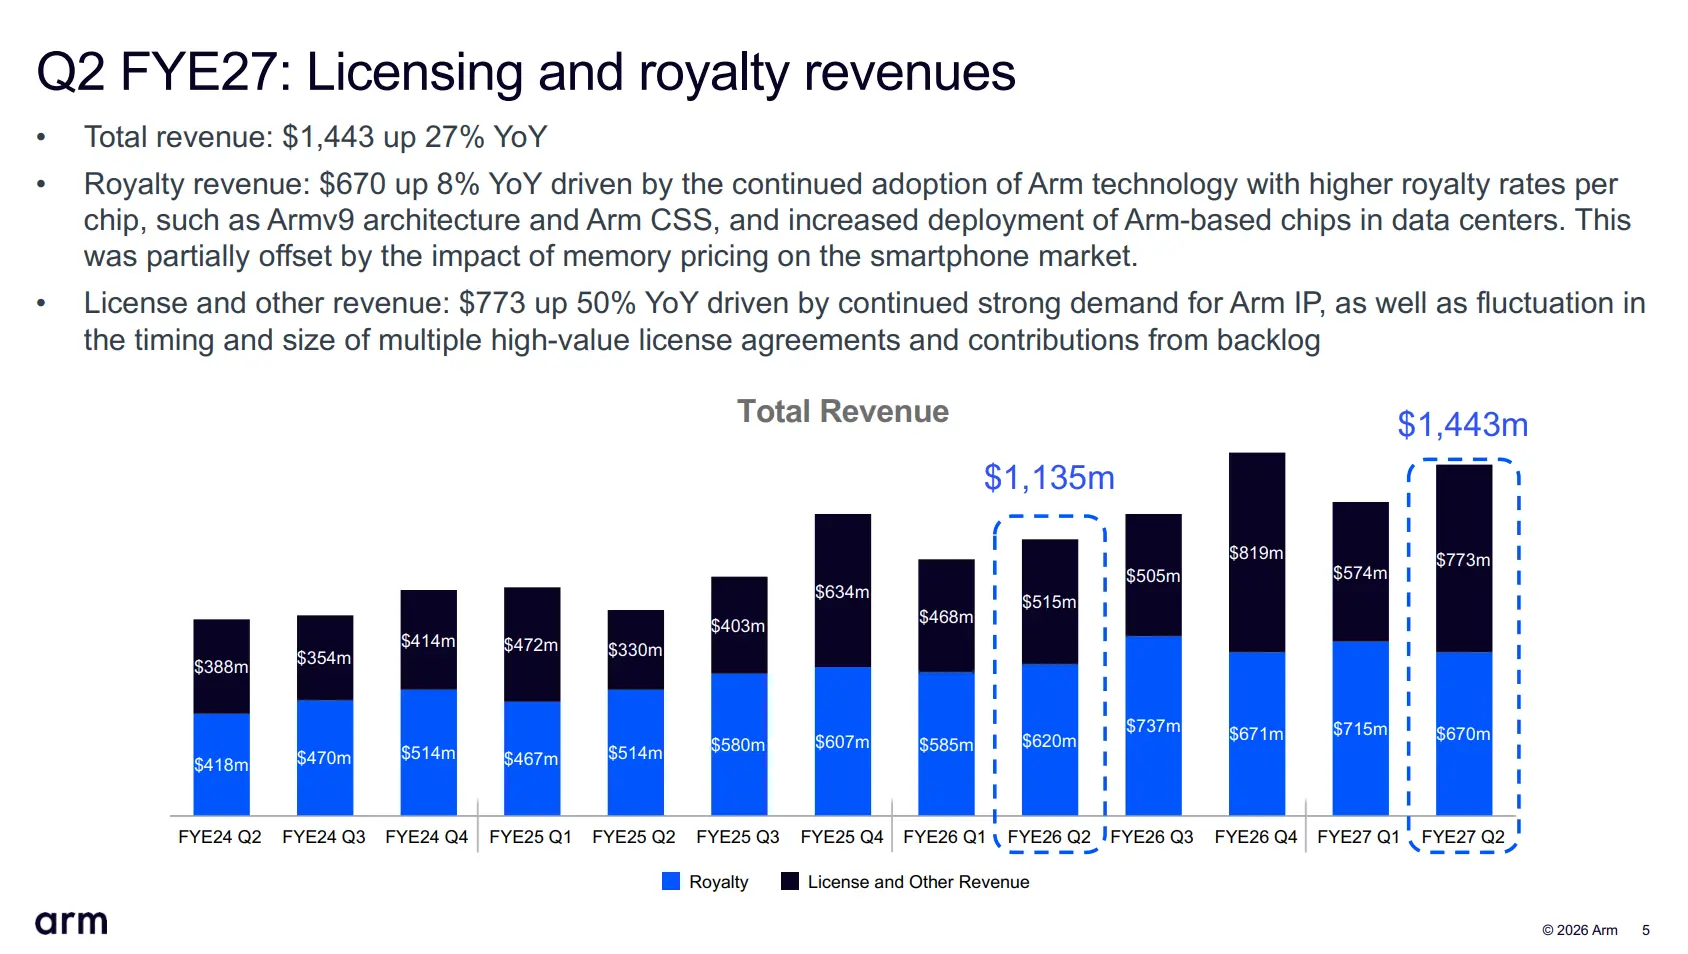
アーム決算:ライセンス収入50%増、自社チップの売上見通しは最大20億ドルへ
英半導体設計大手のアームが11月4日、2026年7〜9月期の決算を発表。アームはCPUの設計図を半導体メーカーにライセンス供与し、契約時のライセンス料と、チップの出荷数に応じたロイヤルティを受け取る構造。その設計はスマホからデータセンター、自動車まで幅広い分野で採用されています。 同四半期にパートナー企業が出荷したアーム搭載チップは前年から15億個増え、初めて四半期で100億個を超えました。売上高は前年比27%増の14.4億ドル。調整後営業利益は37%増の6.38億ドルで、調整後営業利益率は前年から3ポイント上昇して44.2%となりました。 レネ・ハースCEOは決算説明会で「一つの優れた事業が、二つの優れた事業になりつつある」と語りました。従来の設計図ビジネスに加え、自ら設計して販売するデータセンター向けチップの事業が立ち上がるためです。10〜12月期の売上高は15.4億ドル(±0.5億ドル)で、前年比約24%の増加を見込んでいます。 ライセンス収入50%増、AI需要は「まったく減速していない」
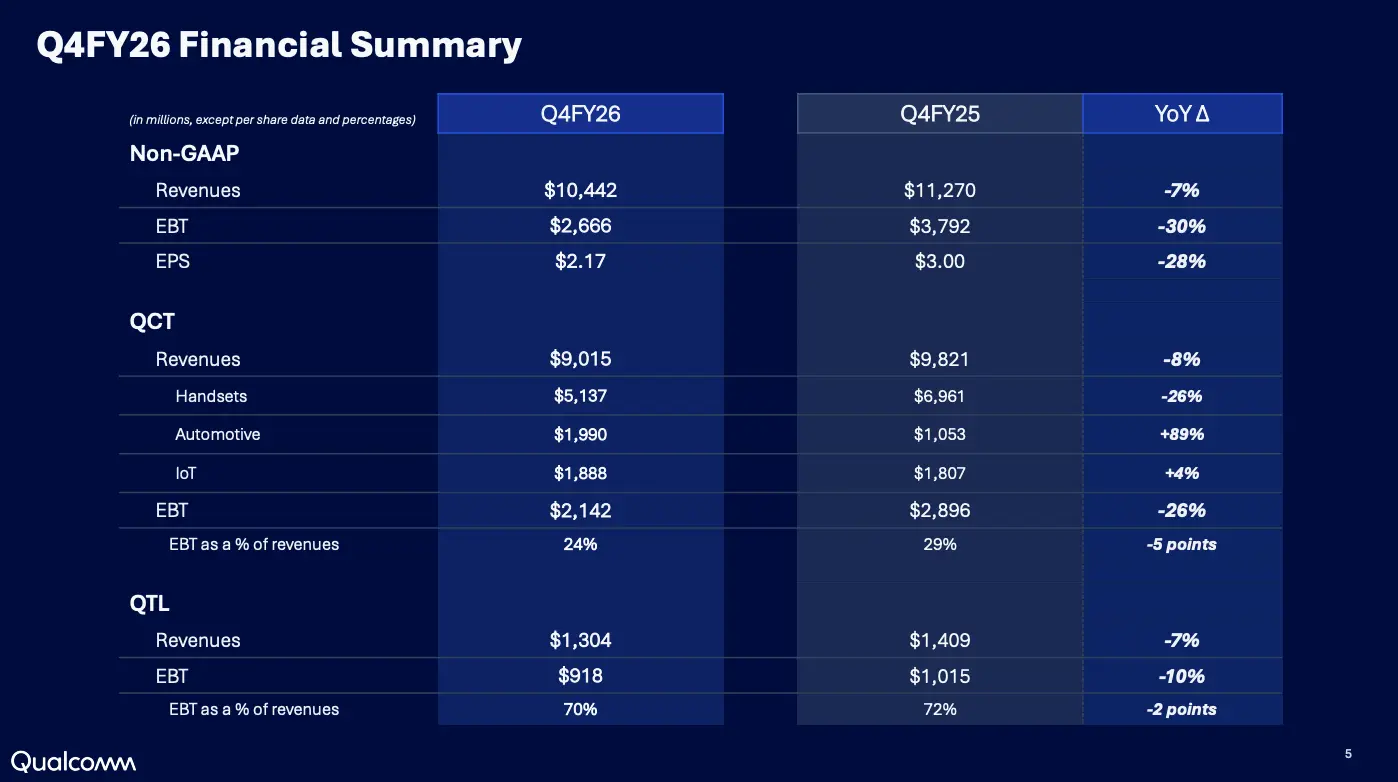
クアルコム、データセンター事業が売上計上へ 車載は年率80億ドル規模に
米半導体大手のクアルコムが11月4日、2026年7〜9月期の決算を発表。売上高(非GAAPベース)は104億ドル、1株利益は2.17ドルでした。半導体部門(QCT)の売上高は前四半期比6%増の90億ドルで、会社予想の上限に達しました。特許ライセンス部門(QTL)の売上高は13億ドルでした。 クアルコムは、スマートフォン向けプロセッサー「Snapdragon」と、通信技術の特許ライセンスを主力とする企業。2026年9月期の通期売上高は432億ドルで、うちQCTが372億ドルを占めました。車載とIoTを合わせた売上高は、前年比24%増えています。 2026年10〜12月期は、売上高104億〜112億ドル、1株利益2.15〜2.35ドルを見込みます。決算説明会で、クリスティアーノ・アモンCEOは、事業の重荷だった不確実性の多くが解消したと述べました。2027年9月期には、データセンター事業が本格的に売上を生み始めます。スマホ以外の売上はQCTの過半を占める見通しで、スペースXの5G網への採用も新たに発表しました。
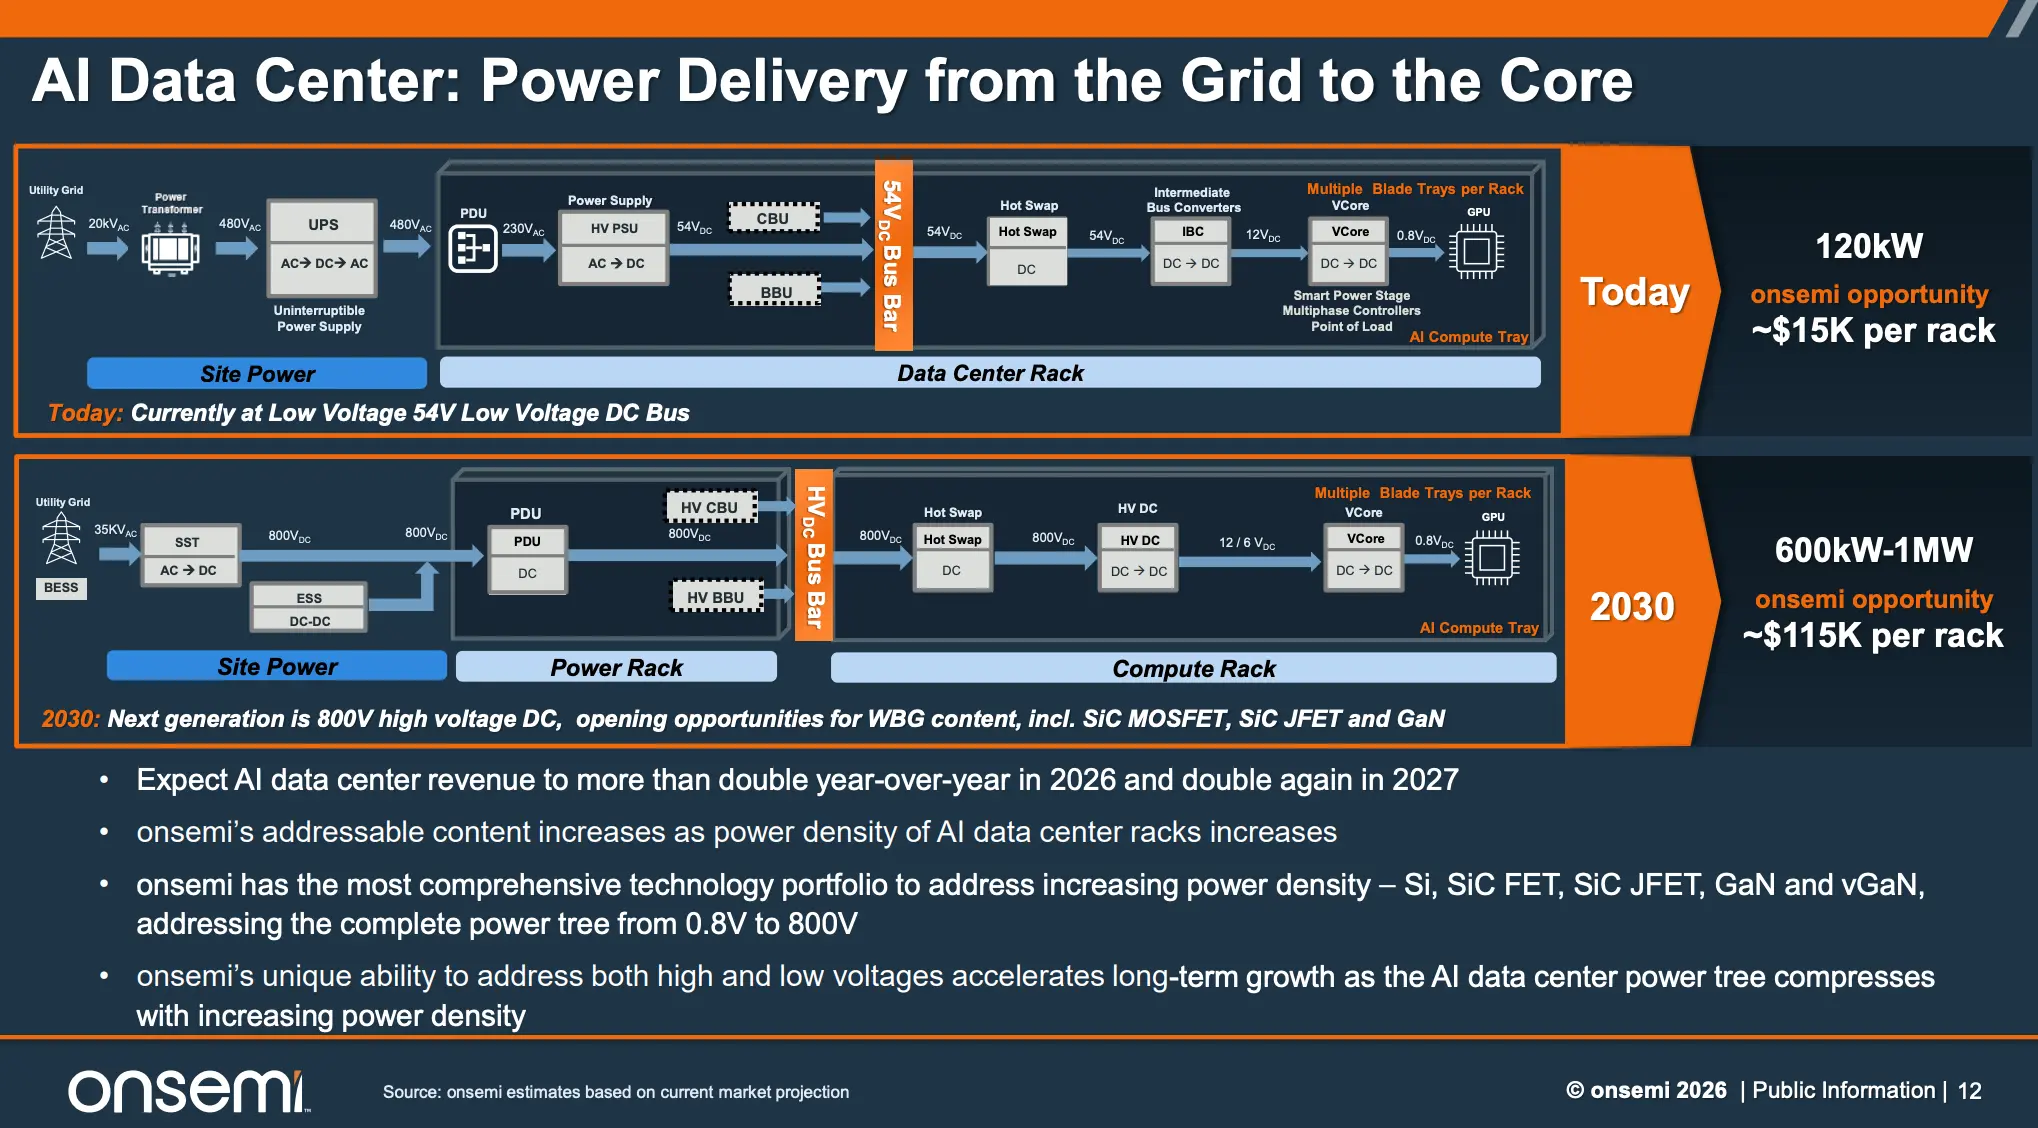
オンセミ、AIデータセンター売上が前年比175%増 Ferric買収で2030年目標を30億ドル超に
オンセミ(onsemi)は、米アリゾナ州に本社を置く半導体メーカーです。電力を制御するパワー半導体と、画像センサーなどのセンシング製品を主力としています。自動車、産業機器、AIデータセンターを戦略市場に位置づけ、シリコンやSiC(炭化ケイ素)、GaN(窒化ガリウム)の製品をそろえています。 そんな同社が11月2日、2026年7〜9月期の決算を発表。売上高は17.2億ドルで前年比11%増、調整後1株利益は0.9ドルとなり、いずれも会社予想の中央値を上回りました。牽引役はAIデータセンター向けで、前年比175%増の拡大。GPU直近の電源技術を持つFerricの買収も発表しました。 AIデータセンター売上が前年比175%増 2026年7〜9月期のAIデータセンター売上は1.8億ドルで前年比175%増。ハッサン・エル・クーリーCEOは、同分野を最も成長の速い市場と位置づけています。年初想定より速いペースで拡大しており、新たに獲得した案件の立ち上げも始まったと説明しました。2026年のAIデータセンター売上は、約6.2億ドル(前年比140%増)を見込みます。
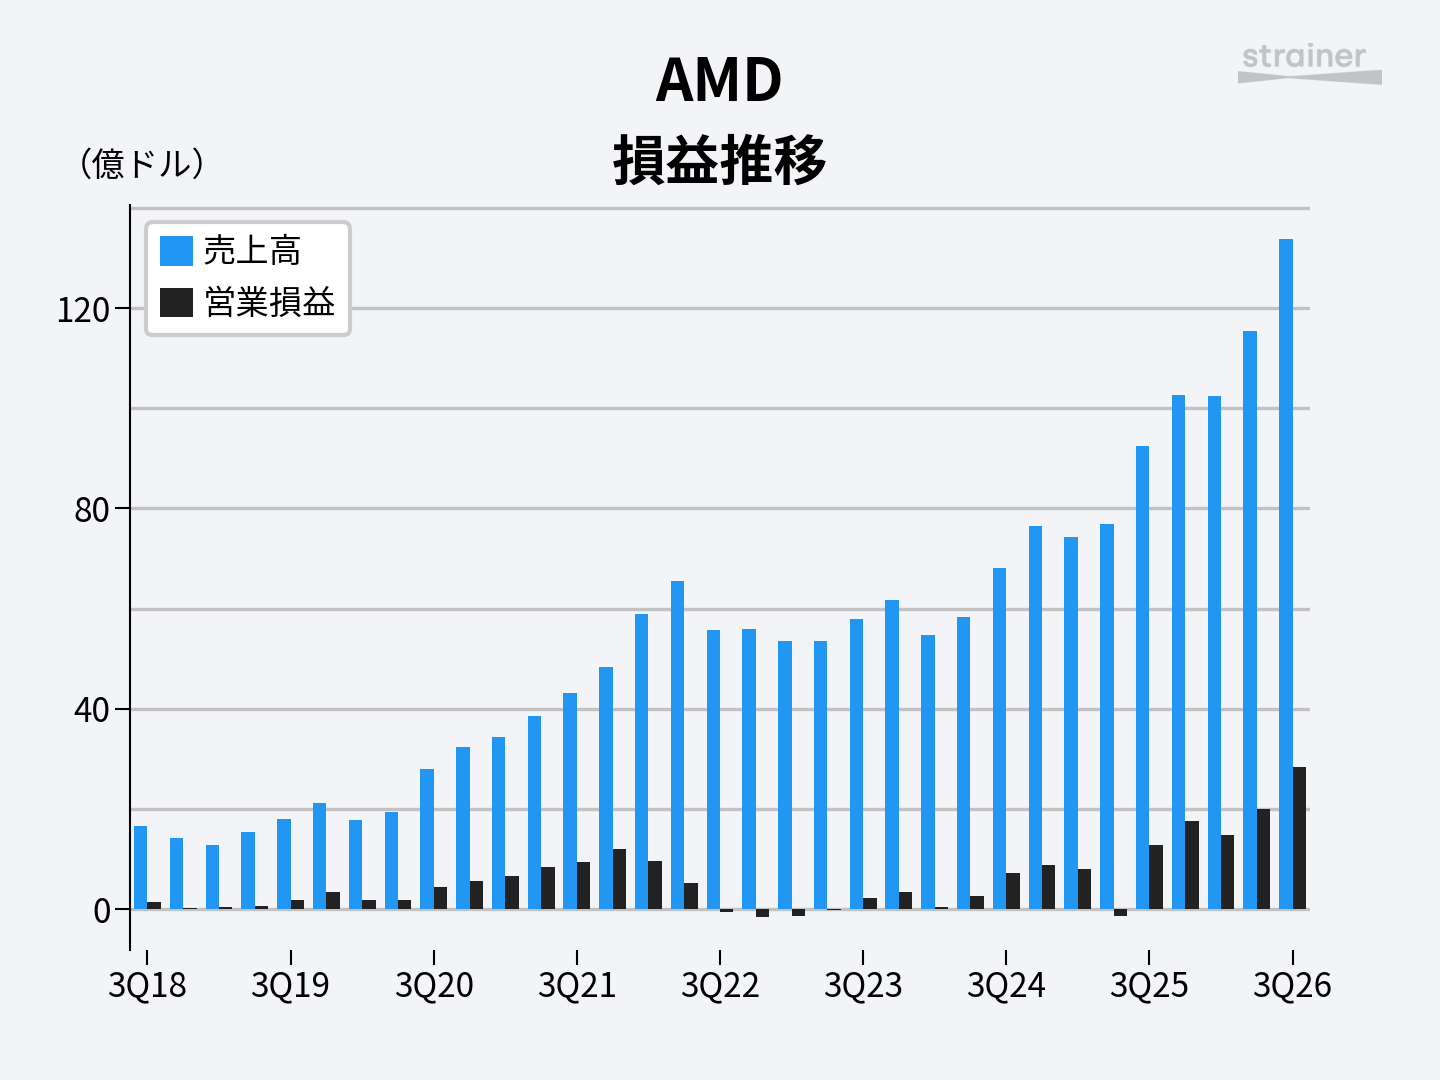
AMD、7〜9月期は前年比45%増収 AIラック量産とエージェント需要で2027年は80%超の成長へ
AMDが11月3日、2026年7〜9月期の決算を発表。売上高は前年比45%増の134億ドル、非GAAPベースの1株利益は74%増の2.09ドルでした。いずれも四半期として過去最高で、売上高は会社予想の上限を上回りました。リサ・スーCEOは、同社の歴史で最大かつ最も収益性の高い四半期だったと述べました。 成長を引っ張ったのはデータセンター部門です。AI向けGPU「MI455X」と、それを搭載するラック型システム「Helios」の量産出荷が始まりました。サーバー向けCPU「EPYC」も、AIエージェントの広がりを追い風に販売を伸ばしています。データセンター部門が売上高に占める比率は64%に達しました。 会社は2026年10〜12月期の売上高を約170億ドルと見込み、成長はさらに加速する見通しです。2027年には全社売上高が80%超増えると予想。需要は供給を上回り、AMDは部材や生産能力の確保を急いでいます。一方で、メモリなど部品価格の高騰を受け、PC市場は縮小を前提に計画を立てています。
Intel「GPUは考え、CPUは探す」AI時代にCPU市場5倍へ
AIと言えばGPU、という常識に、Intelが真っ向から異を唱えました。2026年7〜9月期の決算説明会で、リップブー・タンCEOは「GPUは考え、CPUは探す」と言い切り、サーバー向けCPU市場が5年で5倍になるとの見立てを示しました。GPU一強と見られてきたAIインフラの中で、古参のCPUがなぜ主役に戻るのでしょうか。 一方で、同じ説明会ではPC市場の急減速も語られました。原因はPCそのものではなく、AIが奪っていくメモリです。AI需要がCPUを呼び戻し、同時にPCを冷やす。その両面を、Intelは生産ラインの付け替えという現場の判断で乗り切ろうとしています。 AIの電力問題がCPUを呼び戻す AIエージェントの仕事の大半は、実は「考える」ことではなく「探す」ことです。タンCEOは「GPUは『考える』タスクに優れるが、決定論的なCPUは『探す』タスクではるかに効率的だ」と述べました。エージェントが情報を集め、処理の段取りを組む工程は、GPUに回すと電力の無駄が大きい。その役割がCPUに戻ることで、サーバー向けCPU市場は5年で400億ドルから2000億ドル超へ膨らむ、というのがIntelの読みです。
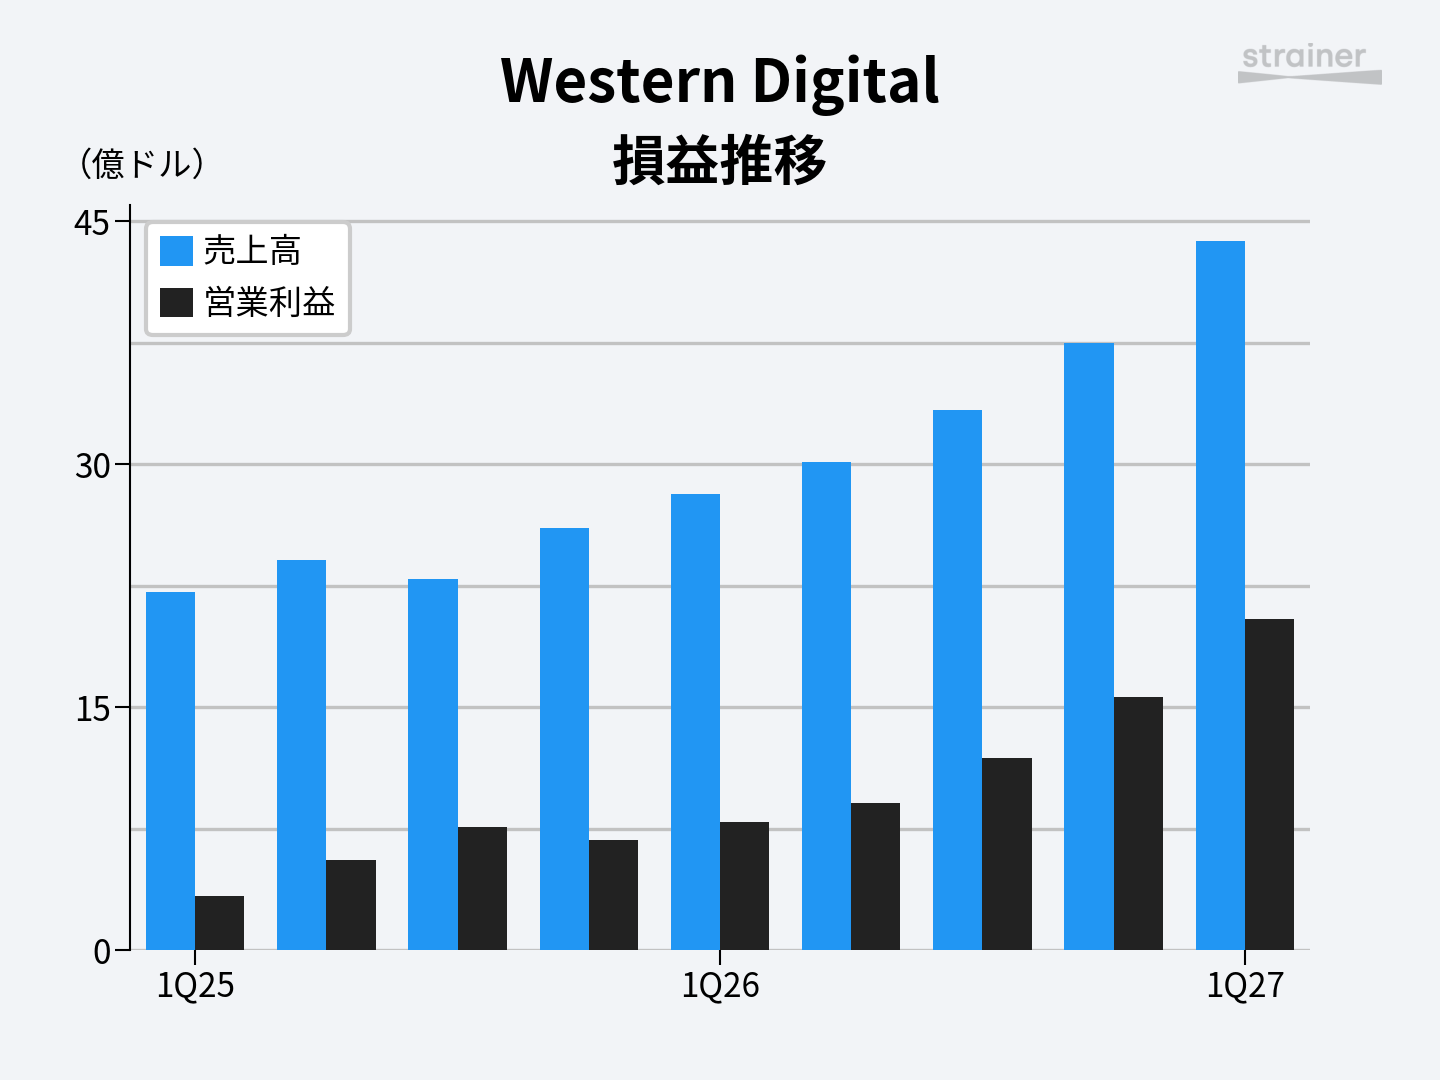
ウエスタンデジタル、売上高55%増 AIのデータ需要でHDD価格の上昇が加速
米ウエスタンデジタル(WDC)が10月22日、2026年7〜9月期の決算を発表。売上高は前年比55%増の44億ドル、営業利益率は49%でした。テラバイト当たり平均価格は前年比28%上昇。アービング・タンCEOは、想定を上回る結果で2027年6月期の好調な滑り出しになったと述べました。 同社は2025年2月にフラッシュメモリー事業をサンディスクとして分離し、HDD(ハードディスクドライブ)を主力としています。売上高の9割近くはクラウド向けで、データセンターで使われる大容量HDDの需要が続いています。 10〜12月期は売上高51億ドルを見込み、前年比69%増と成長がさらに加速する見通し。CEOは「AIは本質的にデータシステムだ」と述べ、推論やフィジカルAIの広がりでデータの保存需要が拡大すると強調しました。株式市場では半導体関連銘柄の乱高下が続く中、経営陣が何を語ったのか見ていきましょう。
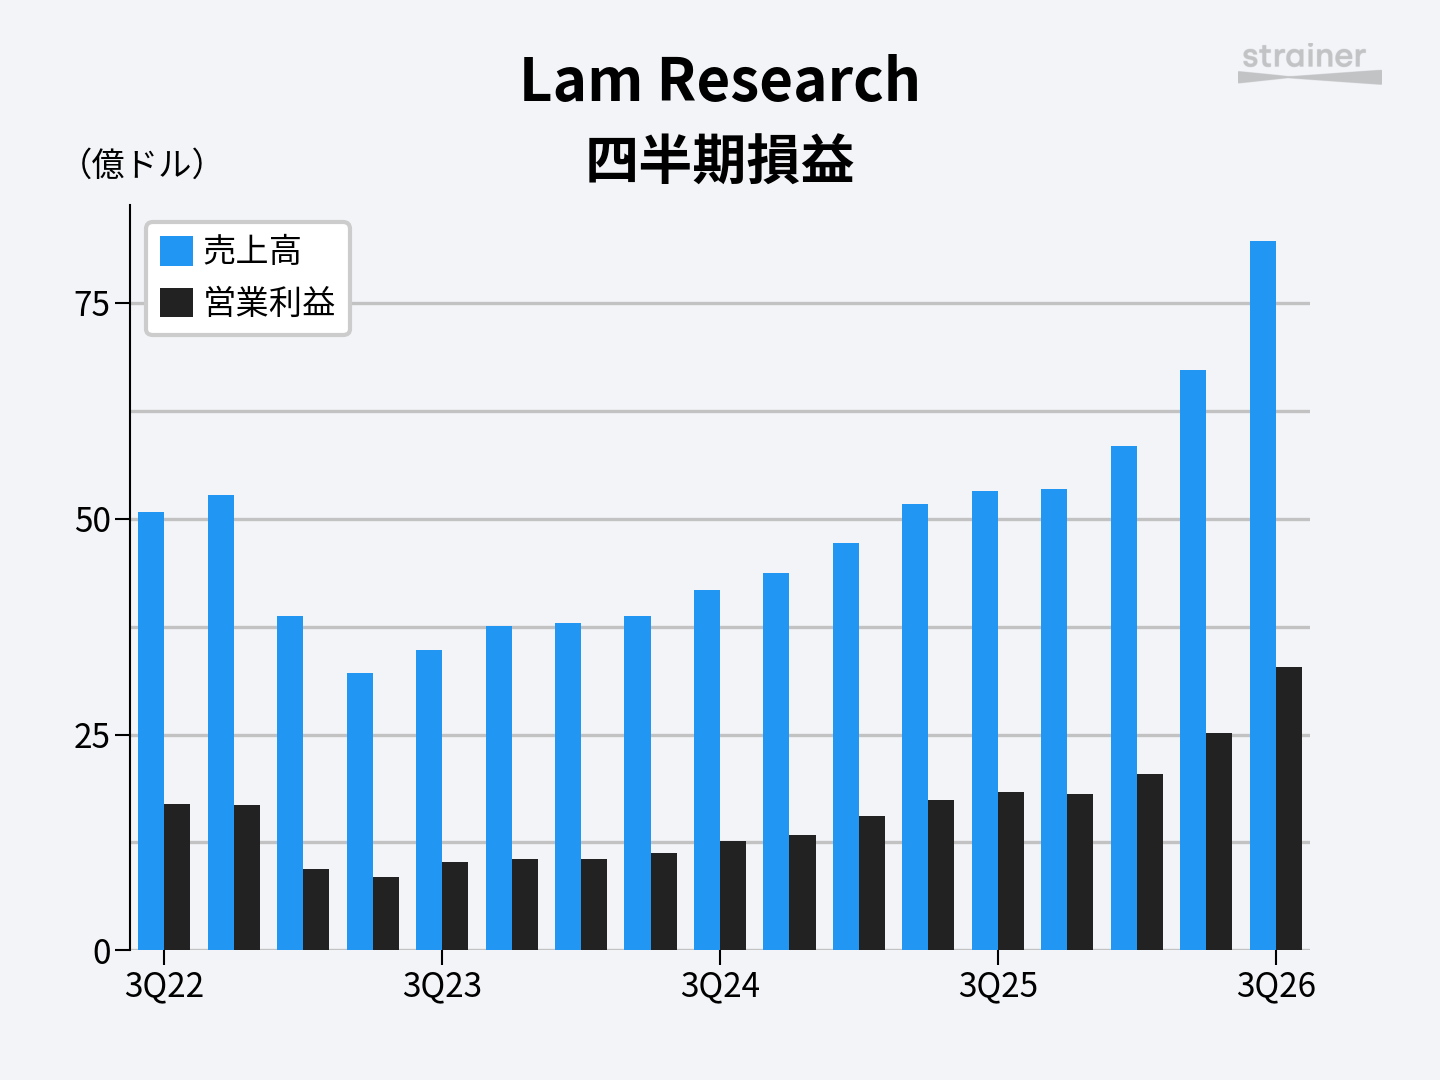
ラムリサーチ、営業利益率が初の40%超え 2027年の装置市場は2000億ドル超と予想
ラムリサーチ(Lam Research)は、米カリフォルニア州に本社を置く半導体製造装置メーカーです。ウェハー上に薄い膜をつくる成膜装置と、膜を削って回路を形づくるエッチング装置を主力としています。NAND型フラッシュメモリー向けのエッチング装置に特に強みを持つ、世界の大手装置メーカーの一角です。 同社は2026年10月21日、2026年7〜9月期の決算を発表。売上高、粗利益率、営業利益率、1株利益(EPS)がそろって過去最高を更新し、営業利益率は初めて40%を超えました。ティム・アーチャーCEOは、AIが前例のない半導体需要を生み、デバイスの複雑化も進んでいることが追い風だと説明。2027年の製造装置市場については、2000億ドルを超えるとの見通しを示しました。 5四半期連続で過去最高、部品の供給制約も浮上
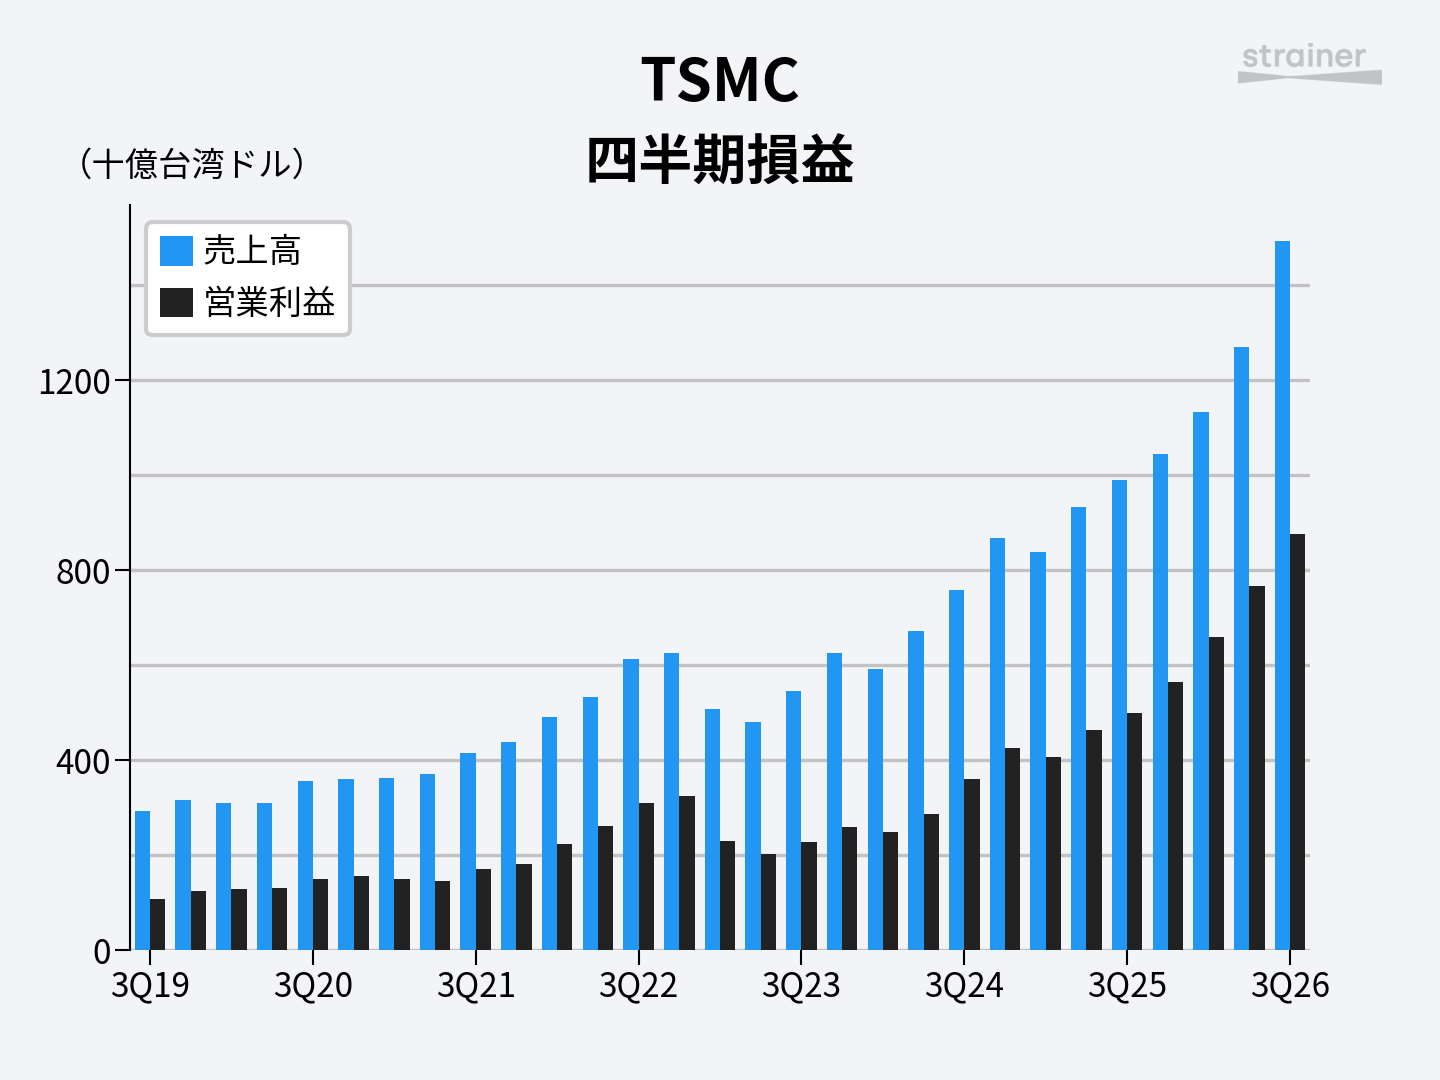
TSMC 2026年7〜9月期決算:AI需要は「減速の兆しなし」生産能力の拡張を加速
TSMC(台湾積体電路製造)は、台湾・新竹に本社を置く世界最大の半導体受託製造企業です。自社ブランドの製品は持たず、顧客が設計したチップの製造を専門に手がけています。 同社は最先端の製造プロセスで高いシェアを持ち、AI向けアクセラレーターやスマートフォン向けのチップを幅広く生産しています。台湾に加え、米国アリゾナ州などの海外にも生産拠点を広げています。 そんなTSMCが10月、2026年7〜9月期の決算を発表。売上高は前期比16.2%増の467億ドルとなり、会社予想の上限を上回りました。決算説明会では、シーシー・ウェイCEOがAI需要に減速の兆しは見られないと発言。世界で約20の工場建設を進めるほか、米国ではテキサス州への進出も検討しています。