SaaS・ソフトウェア
業務ソフトをクラウドで提供する企業のリストです。大手からデータ基盤・開発ツールの専業まで含みます。
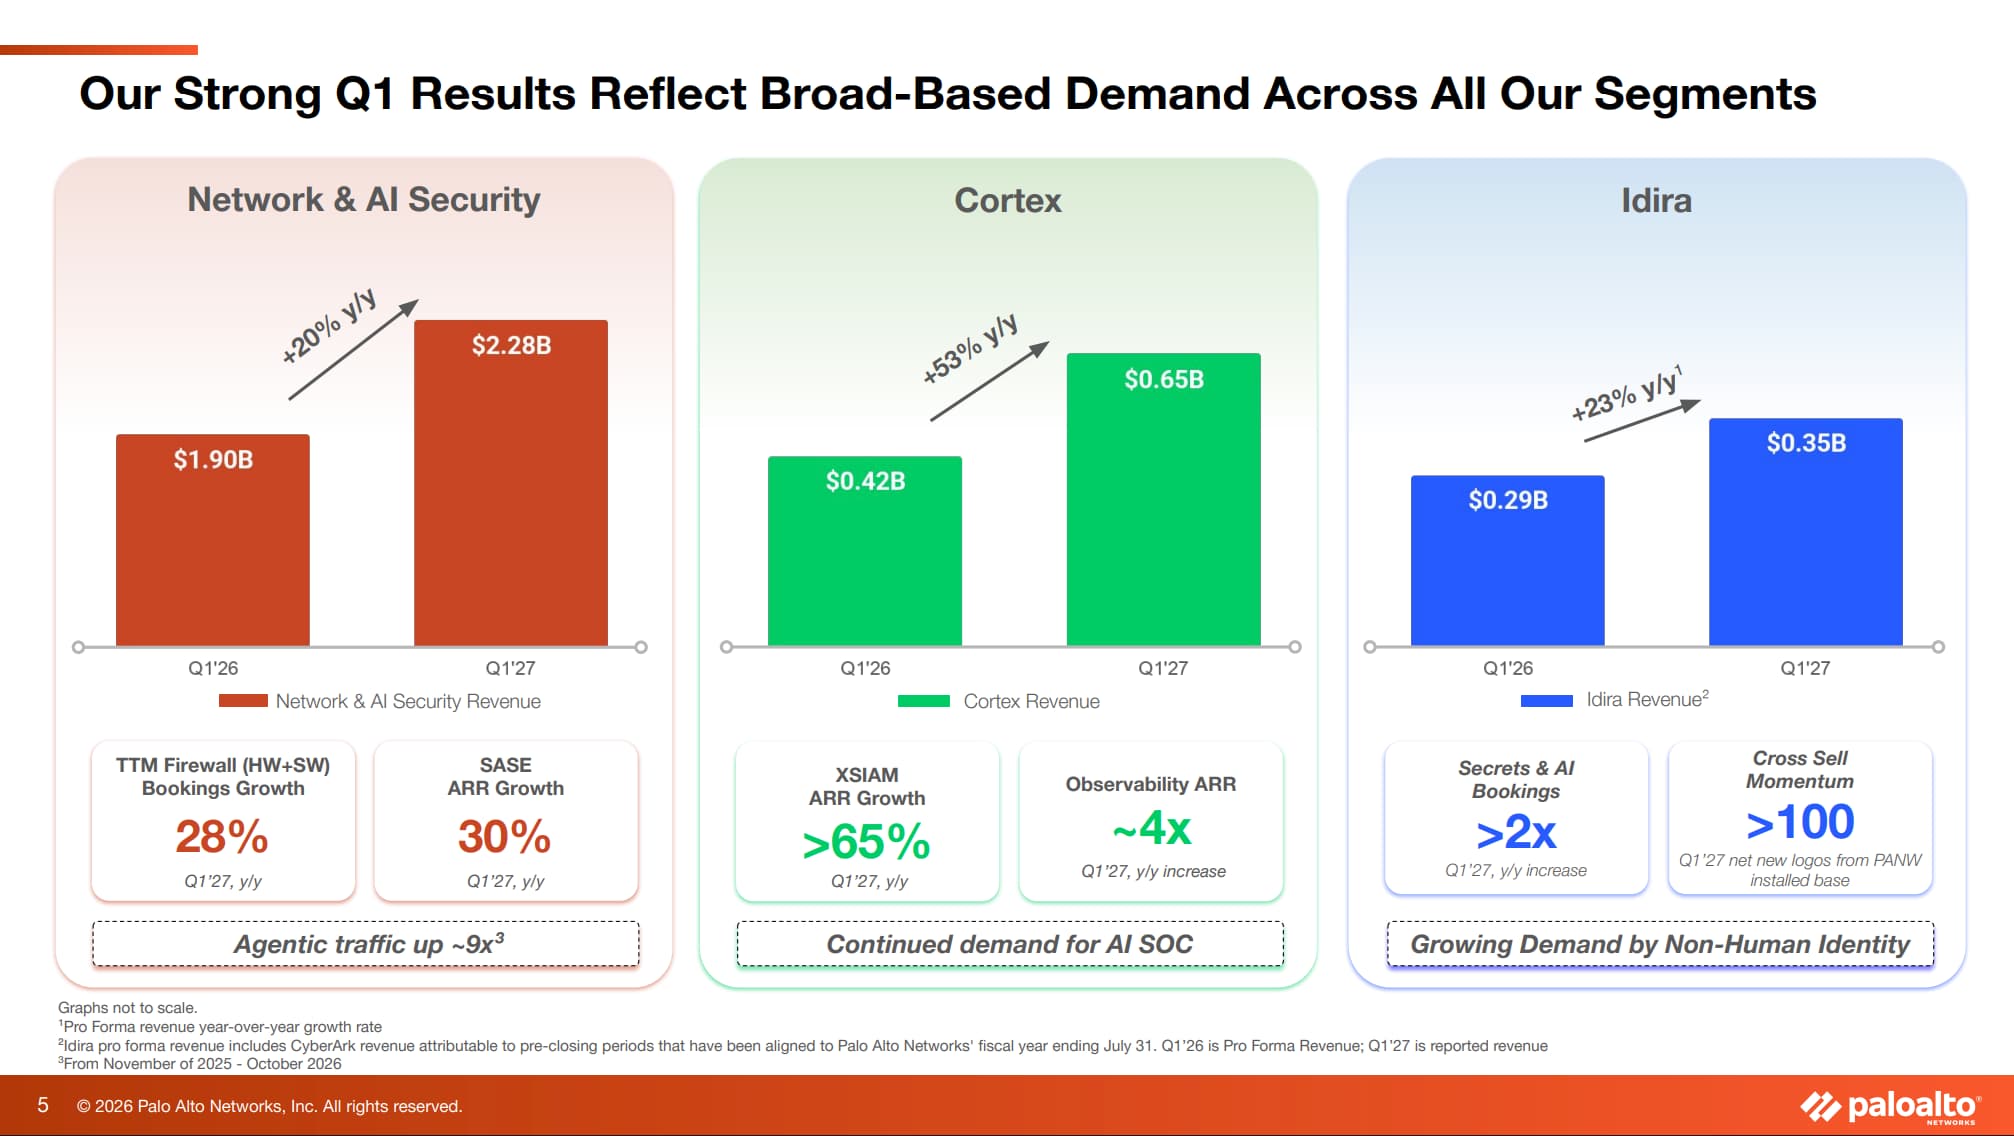
脆弱性の発見が7倍に。パロアルトネットワークス決算に見るAI時代のセキュリティ需要
パロアルトネットワークスは、米国に本社を置くサイバーセキュリティ大手です。ファイアウォールを祖業とし、現在はネットワーク&AIセキュリティ、セキュリティ運用の「Cortex」、ID管理の「Idira」という三つのプラットフォームを展開。Idiraは2026年に買収を完了したサイバーアークを母体とする事業です。 同社は11月18日、2026年8〜10月期の決算を発表しました。売上高は34.4億ドル(前年比39%増)、次世代セキュリティ(NGS)のARRは97.3億ドル(同66%増)でした。同時に、AIモデルの訓練を手がけるApplied Computeを45億ドルで買収する計画も明らかにしています。 三つのセグメントすべてで増収率が加速
AI時代のアドビは「SaaSの死」を乗り越えられるのか
株価3割安、問われた回答 米アドビは11月10日、年次イベント「Adobe MAX 2026」を開幕した。12月1日に執行会長に退くシャンタヌ・ナラヤンCEOにとって最後のMAXではあったが、基調講演の大半を仕切ったのは同日付で社長兼CEOに就くアニル・チャクラヴァルティ氏だった。 株式市場のアドビに対する目線は厳しい。株価は11月10日終値で236.70ドルと、年初から3割強下落していた。11月上旬には米シティグループが投資判断を「売り」に引き下げ。生成AIがアドビの代替になるとの懸念が背景にある。いわゆる「SaaSの死(SaaSpocalypse)」だ。 「SaaSの死」とは何だったのか
「ChatGPTに入口を譲る」ServiceNow、呼ばれるほど稼ぐ裏方戦略
業務ソフト大手のServiceNowが2026年10月28日に発表した2026年7〜9月期決算は、売上も利益も会社予想を上回りました。ところが説明会の最中、あるアナリストは時間外取引で株価が大きく下がっていると切り出しました。好決算と株価下落が同居した背景には、同社が自ら選んだ「見栄えを犠牲にする」判断があります。 その一方で、経営陣が最も熱を込めて語ったのは、ChatGPTに自社の「入口」を明け渡すという、常識とは逆に見える戦略でした。呼ばれる側に回るほど稼げるという理屈は、どこまで本当なのでしょうか。 入口はChatGPT、仕事は自社の中 決算発表と同じ日、ServiceNowはOpenAIとの提携拡大を発表し、ChatGPTから直接ServiceNowを操作できるプラグインを打ち出しました。普通に考えれば、自社の画面を使わせなくなれば存在感は薄れ、顧客との接点を奪われかねません。しかし最高製品責任者のアミット・ザベリー氏は、この設計こそ収益を増やすと断言します。入口を譲っても、処理は一つ残らず自社の中で行われるからです。
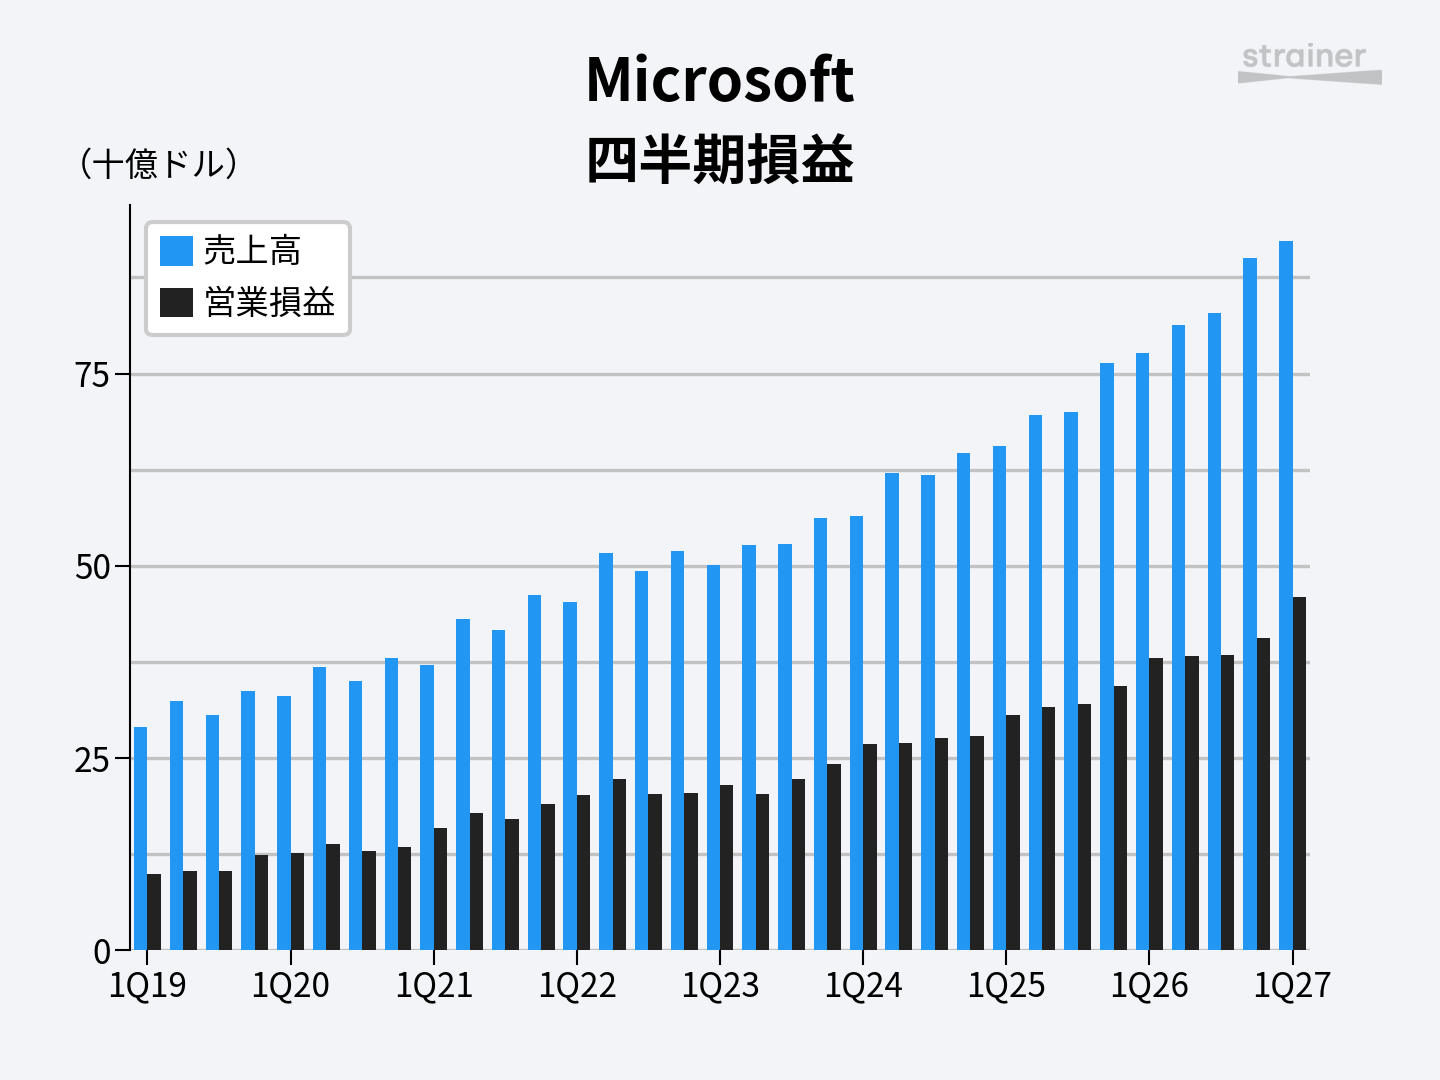
マイクロソフト決算、クラウド成長30%に加速 設備投資は年1700億ドル規模へ
マイクロソフトが10月28日、2026年7〜9月期(2027年6月期第1四半期)の決算を発表。売上高は923億ドルで、前年比19%増。営業利益は21%増、OpenAIへの投資の影響を除いた1株利益は4.89ドルで18%増でした。 成長をけん引したのはクラウド事業です。マイクロソフト・クラウドの売上高は639億ドルとなり、成長率は30%に加速。サティア・ナデラCEOは、新たな会計年度が速いペースで滑り出したと総括。人の力を高めるAIの設計、各組織が自らの学習を管理する「主権」の確保、安全を守るためのエージェント管理の三つに注力していると説明しました。 AIエージェントを軸にした製品戦略と、それを支えるインフラ投資が中心的な話題です。7〜9月期の設備投資は452億ドルに達し、2026年通年では約1700億ドルを想定。WindowsやXboxを含む消費者向けの部門は減収となりました。クラウドの伸びと、投資負担や既存事業の減速が同時に表れた四半期です。

【Adobe決算】AcrobatはChatGPTの中へ、マーケティングは「AIに引用されるか」へ
アドビ(Adobe)は、PhotoshopやAcrobatなどで知られる米ソフトウェア大手です。AcrobatやExpressを中心とする「ビジネスプロフェッショナル&コンシューマー」と、Creative CloudやFirefly、Adobe Experience Platformなどを含む「クリエイティブ&マーケティングプロフェッショナル」の二つの顧客グループで構成。年間売上高は260億ドルを超え、全事業を合わせた月間アクティブユーザー(MAU)は10億人を上回ります。 2026年9月10日に発表した2026年6〜8月期決算は、売上高が67.6億ドルで前年比13%増(恒常通貨ベースでは12%増)、非GAAPベースの1株利益は6.13ドルで15%増でした。年初来の好調を受け、通期の売上高と1株利益の目標を引き上げています。 29年間在籍したシャンタヌ・ナラヤン会長兼CEOが12月1日付でCEOを退き、顧客体験オーケストレーション事業を率いるアニル・チャクラバルティ社長が後任に就くと発表しました。決算資料には、AI時代のソフトウェアがどこで使われ、どのように売られるかを示す具体的な数字が並んでいます。

4年落ちのGPUが2割高で再契約される オラクル決算に映るAIインフラの現在地
オラクルは1977年創業の米ソフトウェア企業。主力のデータベースに加え、クラウドインフラ「OCI」、業務アプリケーション「Fusion」「NetSuite」、医療分野の「Oracle Health」を手がけています。共同CEO体制をとっており、マイク・シシリアCEOがアプリケーション事業、クレイ・マグワークCEOがインフラ事業を主に担当しています。 2026年6〜8月期の売上高は過去最高の193億ドルで、前年比30%増。6〜8月期の売上高が直前の3〜5月期を上回ったのは初めてです。クラウドインフラ売上高は74億ドルで前年比121%増となり、直前四半期の93%増からさらに加速しています。2027年5月期の売上高見通しを「少なくとも900億ドル」(前年比34%増)へ引き上げました。 受注残が260億ドル積み上がった意味 受注残を示すRPO(残存履行義務)は、2026年3〜5月期から260億ドル増加しました。マクソンCFOによると、新規契約の大半は顧客の前払いや、顧客がハードウェアを持ち込む形式で結ばれています。オラクルが追加で資本を投じる必要はなく、設備投資や売上への影響は2028年5月期以降。CEOはAI関連だけで300億ドル超の契約を、オラクルの追加資本なしで獲得したと説明しました。
「AIとのパッチ競争には勝てない」Zscaler決算に見るセキュリティの前提転換
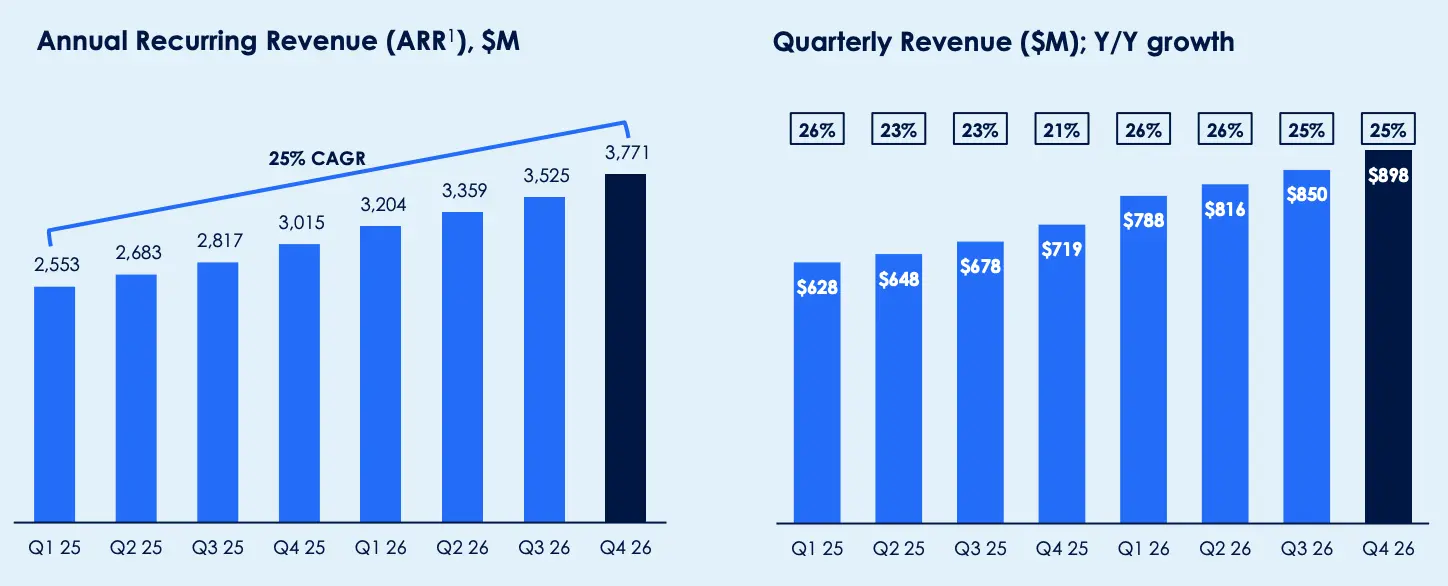
Zscalerは、世界最大規模の分散型インラインセキュリティクラウドを運営する米セキュリティ企業。企業のユーザーや拠点、クラウド上のワークロード、AIエージェントを必要なアプリケーションへつなぐ「ゼロトラスト・エクスチェンジ」を提供しています。 同社は9月3日、2026年5〜7月期(2026年7月期第4四半期)の決算を発表しました。売上高は前年比25%増の8.98億ドル、年間経常収益(ARR)は同25%増の38億ドル。非GAAPベースの営業利益率は24.3%と過去最高を更新しています。2027年7月期の売上高ガイダンスは39.08億〜39.38億ドル(前年比16.6〜17.5%増)としました。 脆弱性は「直す」から「見えなくする」へ
「AIを使わない自動化」が売れる。UiPath決算に見る企業のAI活用の今
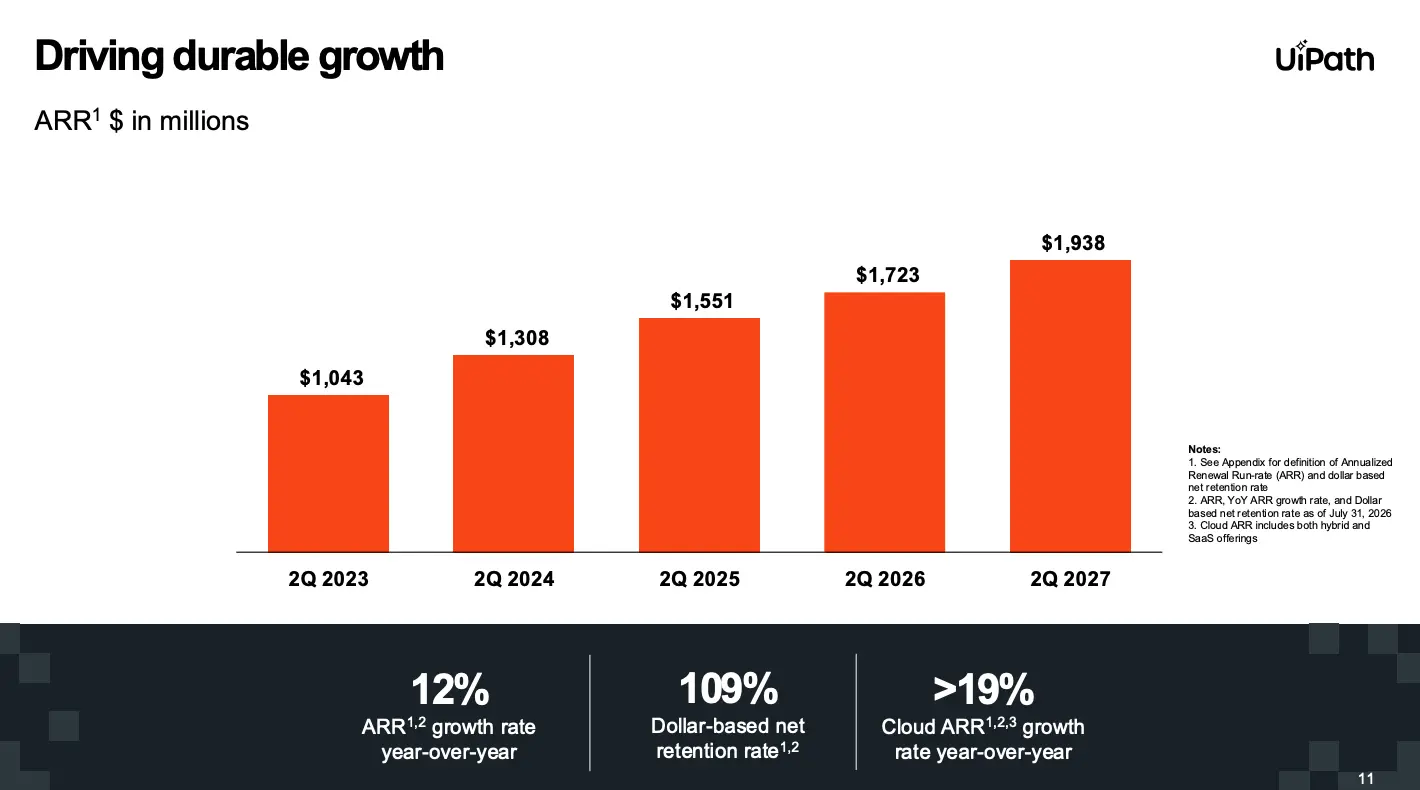
UiPathは業務自動化のプラットフォームを提供するソフトウェア企業です。創業者のダニエル・ダインズCEOが経営を率いています。ダインズCEOによれば、同社はこの2年間でプラットフォームを業務オーケストレーション、エージェント、ソフトウェアテストの3領域を軸に再構築しました。 同社が発表した2026年5〜7月期決算では、年間経常収益(ARR)が前年比12%増の19.38億ドル、売上高が同13%増の4.1億ドル。為替影響を除いた売上高の成長率は16%です。非GAAPベースの営業利益率は22%で、前年から4ポイント以上改善。GAAPベースでも4四半期連続の黒字です。CFOを兼務していたアシム・グプタCOOがCOO専任となり、ヒテシュ・ラマニCFOが後任として昇格する人事も発表しました。 AIを使わない「トークンレス」の自動化を売る
Docusign、電子署名からAIエージェントの「契約レイヤー」へ。粗利を守りつつAI対応を推進
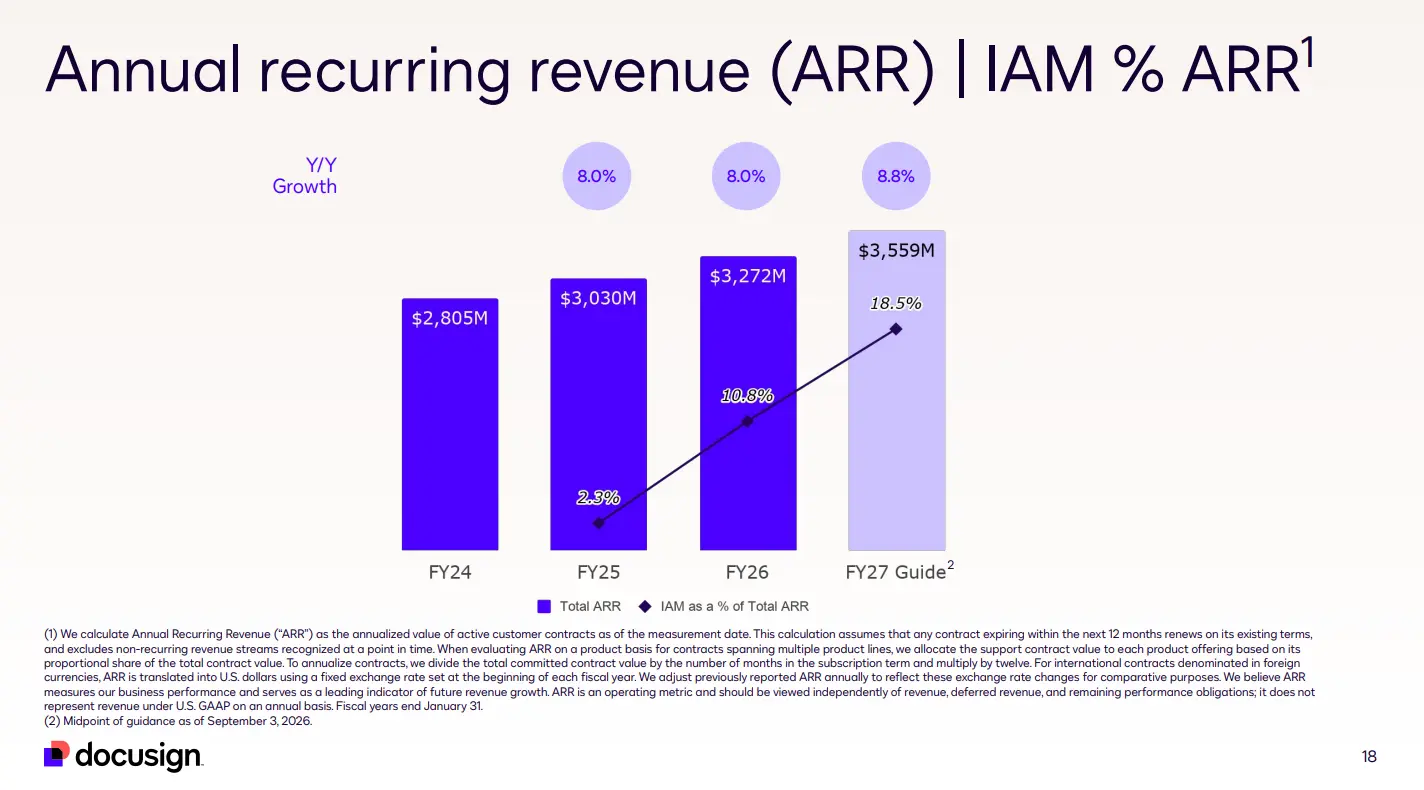
Docusignは電子署名サービスを手がける米国企業です。2003年に創業し、2018年にナスダックに上場しました。顧客数は190万社を超え、売上高の31%を米国外が占めます。近年は電子署名に契約書の管理や分析機能を加えた「Intelligent Agreement Management(IAM)」プラットフォームを主力に据えています。 同社は9月3日に2026年5〜7月期の決算を発表。売上高は8.76億ドルで前年比9%増、非GAAPベースの営業利益率は31.6%でした。フリーキャッシュフローは2.96億ドルで、3.07億ドルの自社株買いを実施しています。IAMはARR(年間経常収益)の15.1%を占めるまでに拡大し、通期のARR成長率見通しを引き上げました。 AIエージェントが呼び出す「契約レイヤー」
Snowflake、成長率37%に再加速 商談相手は「CFO」に広がる
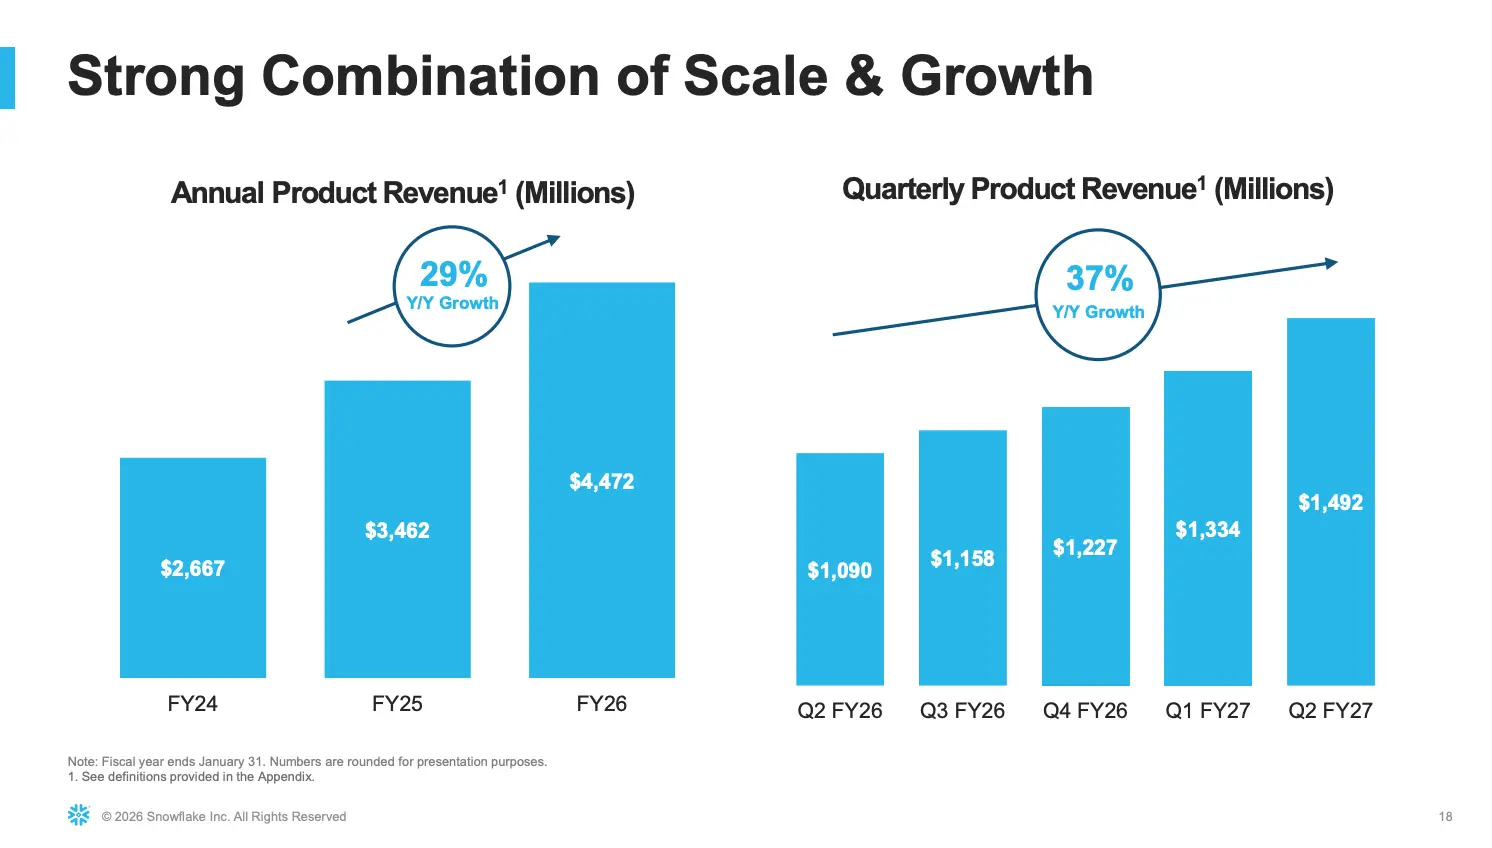
米スノーフレークは、「AIデータクラウド」と呼ぶデータとAIの基盤を提供する企業です。顧客数は2026年5〜7月期末時点で1万4554社に達し、世界の大企業2000社のうち829社が同社の基盤を利用。近年はデータ基盤に加え、AIエージェントを構築・運用するための製品群を展開しています。 9月2日に発表した2026年5〜7月期決算は、製品売上高が前年比37%増の14.9億ドル。成長率は3四半期連続で加速し、2025年11月〜2026年1月期の30%から2四半期で7ポイント上昇しています。非GAAPベースの営業利益率は前年から400bp超改善し、15%となりました。会社は2027年1月期通期の製品売上高見通しを60.7億ドル(前年比36%増)に引き上げています。 買い手がデータ部門から経営陣へ