メディア・エンタメ
映像・音楽・ゲーム・スポーツなど、コンテンツで稼ぐ企業のリストです。
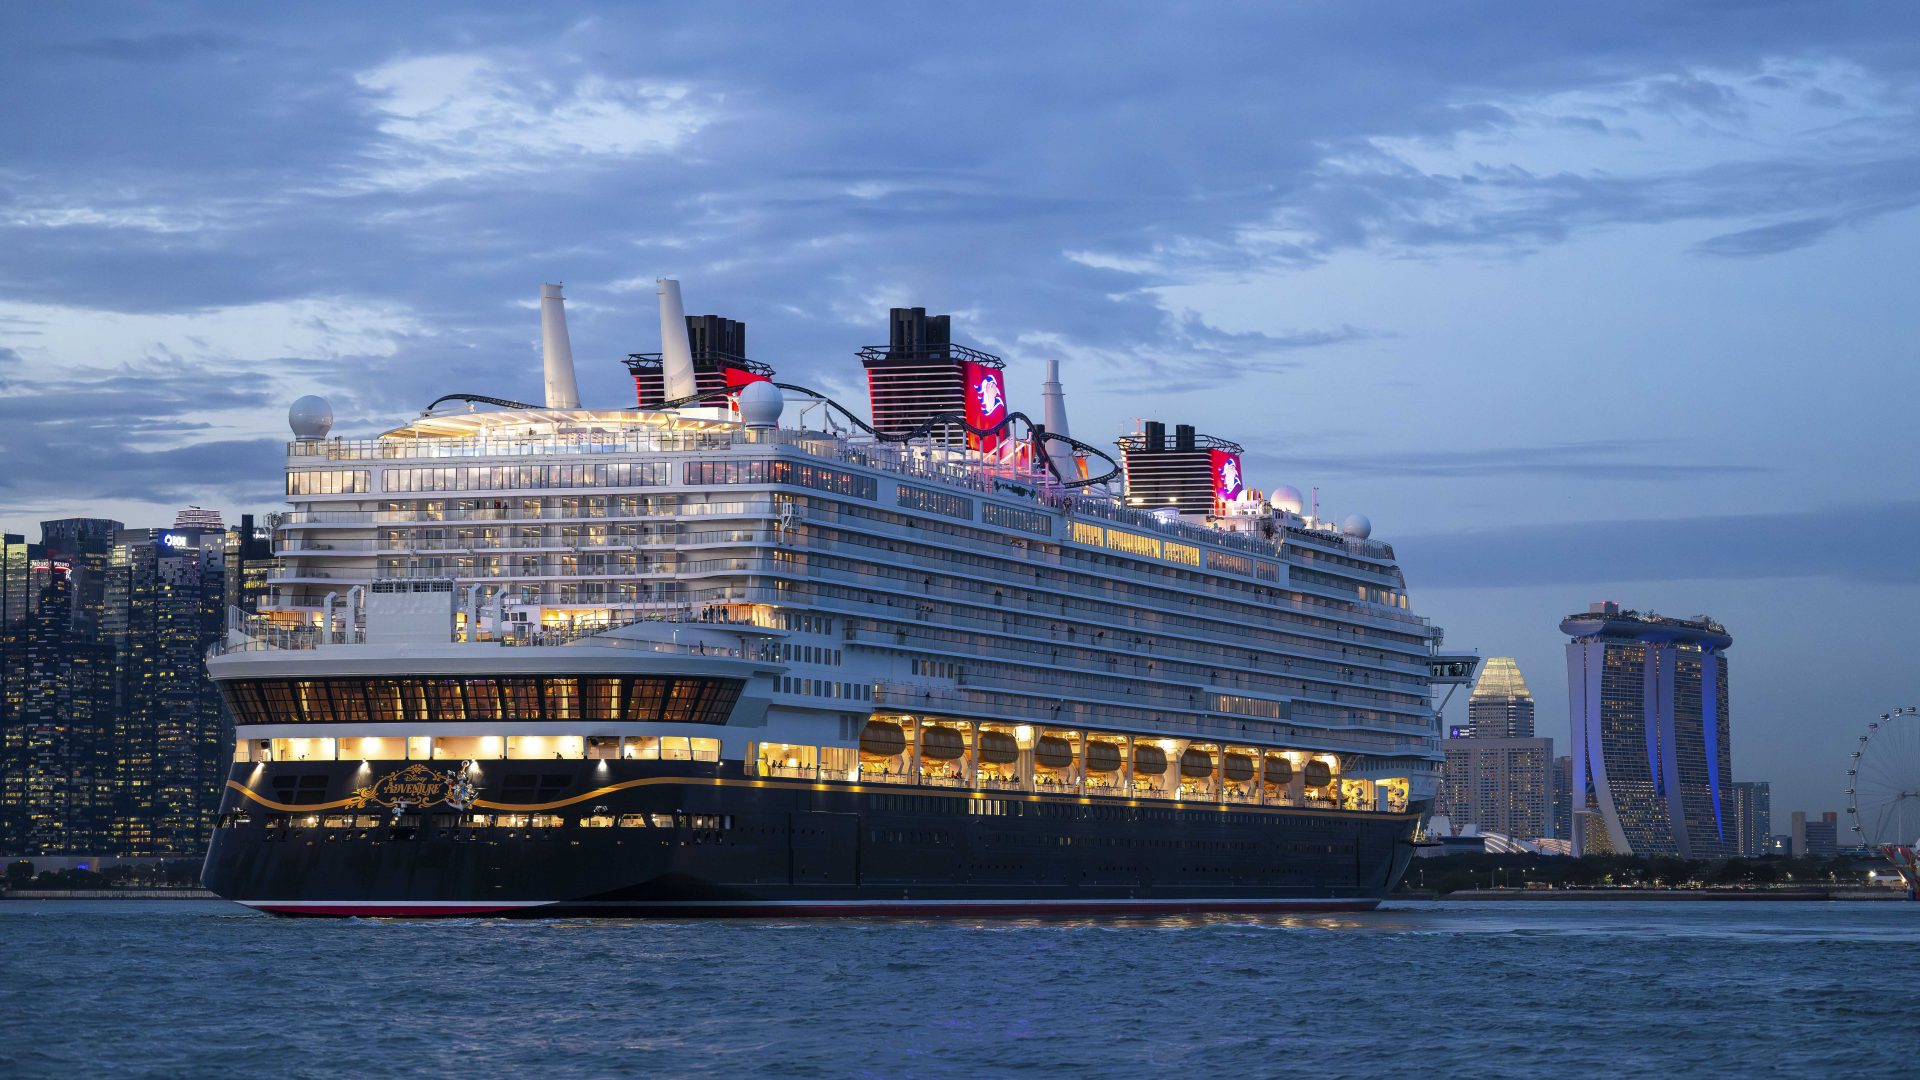
ディズニーCEO「手に入るなら船を増やす」。クルーズ拡大を阻む壁
ディズニーの決算説明会で、質問が最初に集まったのは映画でも配信でもなく、船とテーマパークでした。2026年9月期は売上高が7%増、調整後の1株利益が16%増(53週目の影響を除く)。好調な1年を締めくくる場で、ジョシュ・ダマロCEOはクルーズ事業が抱える制約を率直に語りました。 話題は船にとどまりません。ライバルのはずのNetflixに作品を貸し、広告営業にAIを入れ、配信事業の利益は今後開示しないと決めました。ばらばらに見える動きは、同じ方向を向いています。 クルーズの上限は造船所の空き ディズニーのクルーズ事業で足りないのは、客ではなく船です。あるアナリストは、新造船2隻で客室数が約5割増え、船団が5年で13隻へ向かう計画を挙げ、需要は追いつくのかと尋ねました。ダマロCEOの答えは、成長を縛るのは市場ではなく造船所の建造能力だ、というものでした。
GTA VI予約は想定超え、CEOは「大ヒットは今も難しい」
世界中のゲームファンが待つ「グランド・セフト・オートVI」(GTA VI)の発売まで、あと10日。発売元のゲーム大手Take-Twoは、追い風のただ中で決算説明会を開きました。そこでストラウス・ゼルニックCEOが語ったのは、成功の予告ではなく、ヒットづくりの難しさでした。 AIでゲーム開発が楽になるという見方にも、予約の勢いにも、CEOは浮かれた様子を見せません。開発費や販売の見込みを問われても、数字は口にしませんでした。熱狂と慎重さの落差に、Take-Twoの経営の流儀が表れています。 AIで楽になるのは素材づくりまで AIが目の前で世界を変えていく中で、GTAを開発する傘下のRockstar Gamesの強みは何か。説明会の質疑で、あるアナリストがそう尋ねました。ゼルニックCEOの答えは、技術で楽になるのは素材づくりであってヒットづくりではない、というものです。「大ヒットを作るのは昔も難しかった。今も難しいし、この先も難しいままです」。
Netflix、ハリウッドを「壊す側」から「飲み込む側」へ
ネットフリックスが2026年7〜9月期の決算説明会で見せたのは、「配信がハリウッドを壊す」という通説とは逆向きの姿でした。共同CEOがライバルの新作映画を宣伝し、長く背を向けてきた海外の放送大手が相次いで作品を預け、映画館には伝統的な公開期間を譲りました。 一方で、経営陣はひとつの地域を名指しで「物足りない」と認めています。好調な海外ではなく、本拠地のアメリカです。コンテンツ責任者の交代と人員削減が重なった背景には、ある率直な自己診断がありました。 ライバルが最大の仕入れ先になった 2026年7〜9月期の決算説明会で、ネットフリックスのテッド・サランドス共同CEOは他社の映画を宣伝しました。10月に始まったディズニーとの契約で『アイス・エイジ』シリーズ全5作がネットフリックスに入り、5作すべてが人気トップ10に入ったと紹介したのです。

Take-Two、空前の予約でも「まだ1本も売っていない」——GTA VI発売前夜の決算
大ヒットを目前にした企業は、決算の場で何を語るのでしょうか。ゲーム大手Take-Twoが8月7日に発表した2026年4〜6月期決算は、市場の視線が11月発売の「Grand Theft Auto VI(GTA VI)」に注がれるなか、経営陣の抑制的な語り口が際立つ内容となりました。 シュトラウス・ゼルニック会長兼CEOは、2027年3月期を「当社の歴史における転換点になる」と位置づけています。大型リリースは一つの四半期を潤すだけでなく、その後の会社の水準を長く引き上げてきた、というのがその根拠です。 足元の業績も好調でした。四半期のネットブッキングスは約13.9億ドルとガイダンス上限を上回り、主力のバスケットボールゲームは記録ずくめの1年を締めくくりました。通期では前期比約20%増という強気の計画を維持しています。

ディズニー、大作2本の不発でも最高益——「劇場は一つのデータ点にすぎない」
看板フランチャイズの劇場公開作が、2本続けて期待を下回りました。それでもThe Walt Disney Company(ディズニー)の2026年4〜6月期決算は事前の会社計画を上回り、通期見通しも維持。就任5カ月のジョシュ・ダマロCEOにとって、「映画の当たり外れに揺れない会社」を市場に示す四半期となりました。 底流にあるのは、1つの物語を劇場・配信・小売・テーマパークで何度も売る円環構造です。決算説明会では、園内の割引施策への疑念や「配信をやめてライセンス業に戻らないのか」という根源的な問いがアナリストから相次ぎ、経営陣が一つひとつ反論する攻防の場となりました。 数字は経営陣に味方しました。セグメント営業利益は前年比21%増、テーマパークを含むExperiences部門は売上高100億ドルで4〜6月期の過去最高を更新。懸案だった動画サブスクリプションも営業利益率が13%に達しています。

課金より定着を選んだRoblox 減収覚悟のアルゴリズム転換と「誰もがゲームを作る」世界
ゲームプラットフォーム「Roblox」を運営する米ロブロックスは、ユーザーが自らゲームを作り、公開し、収益化できるUGC(ユーザー生成コンテンツ)モデルを核とする企業です。デイリーアクティブユーザー(DAU)は1.23億人、四半期のプレイ時間は290億時間に達します。 創業者のデイビッド・バシュッキCEOは「世界のゲーム市場の10%を獲得する」という長期目標を掲げてきました。米国ではすでに18歳未満のゲーム消費の20%がRoblox上を流れていると同社は推計。2026年4〜6月期の売上高は前年比36%増の15億ドル、予約高(ブッキングス)は同8%増の16億ドルでした。 予約高はガイダンスの下限にとどまり、社内目標を下回りました。さらに2026年7〜9月期の予約高は前年比14〜18%減と、上場以来初めての大幅減収を見込みます。同社自身が仕掛けた一連のプラットフォーム改造もあり、通期ガイダンスは撤回。株価は一日で約27%も急落しました。

Netflix経営陣が語る「視聴時間の終わり」生成AIは300作品に浸透、静かに進む転換
Netflixは、世界最大の動画ストリーミングサービスを運営する米国企業です。契約世帯数は約3.3億に達し、視聴者は10億人に迫ります。それでも同社は、対象市場である約8億世帯への浸透率は45%未満だと説明しています。 事業を展開する国とカテゴリーの市場規模を約6700億ドルと見積もり、そのうち獲得できているのは7%にすぎないという認識です。世界のテレビ視聴シェアでも約5%とみています。 同社は7月16日、2026年4〜6月期の決算を発表しました。2026年の見通しは前年比13〜14%の増収。続く7〜9月期は前年比12%の増収(為替中立では11%)を見込みます。数字そのものに大きなサプライズはありません。むしろ注目すべきは、経営陣が語った事業の「物差し」の変化です。

Netflix Q4決算:売上18%増、会員数3.25億人を突破。ワーナー買収に向け自社株買いは中止へ
Netflixは2026年1月20日、2025年10〜12月および通期決算を発表しました。10〜12月期の売上高は121億ドル(前年比18%増)、営業利益は30億ドル(同30%増)に迫りました。有料会員数が3.25億人を突破するなど、依然として高い集客力を維持しています。 通期実績に目を向けると、2025年の売上高は452億ドル(前年比16%増)、営業利益率は29.5%(前年比3ポイント増)と収益性が向上。広告売上の成長は著しく、前年の2.5倍以上となる15億ドル超に達しました。2026年にも売上高で最大14%の成長と、広告収入のさらなる倍増を見込んでいます。 このところ注目を集めているのが、ワーナー・ブラザースの買収をめぐる動きです。Netflixの買収提案に対し、パラマウントが対抗案を出すなどして状況は目まぐるしく変わっています。直近ではNetflixが合併契約を修正、現金と株式ではなく全額現金での取引へと切り替える方針を示しました。

Netflix、利益未達の裏で広告事業が好調。ライブイベントや独自IPでも進捗アピール
Netflixが10月21日、2025年7〜9月期(Q3)決算を発表しました。売上高は前年同期比17%増の115億ドルとなり、概ね会社予測通りに着地。しかし、営業利益率は28.2%となり、ガイダンス(業績予想)で示していた31.5%を下回りました。 ガイダンス未達の主な要因は、予測に含まれていなかった一時的な費用です 。同社は、ブラジルの税務当局との継続的な紛争に関連する費用として約6.19億ドルを計上。この費用はQ3の営業利益率を5パーセントポイント以上押し下げる要因になったと報告されています。 会社側は、この一時費用を除いた場合、Q3の営業利益率はガイダンスの予測を上回っていたと説明。この税務問題が将来の業績に重大な影響を与えることはないこともアピールしました。

Spotify 2Q25決算:10億人構想へ視界良好も、広告事業に「実行上の課題」
音楽ストリーミング大手「Spotify」は2025年7月29日(現地時間)、2025年4〜6月期の決算を発表しました。月間アクティブユーザー数(MAU)と有料会員数が共に市場予想を上回るなど、ユーザー基盤の拡大は好調に推移する一方で、広告事業には課題が残る結果となりました。 MAUは前期比1,800万人増の6.96億人、有料会員数は同800万人増の2.76億人に達し、ともにガイダンス(会社予想)を上振れ。特に上半期における有料会員の純増数は前年同期比で30%以上増加しました。長期目標として掲げる「有料会員10億人」に向け力強い成長を示しています。 CEOのダニエル・エク氏はカンファレンスコールの中で、広告事業の進捗が「期待を下回っている」ことを率直に認めました。成長の鈍化は戦略上の問題ではなく、技術スタックの刷新などに時間を要している「実行上の課題」であると説明。今後のテコ入れを急ぐ姿勢を鮮明にしました。