Snowflake【SNOW】
関連リスト
記事一覧
全6件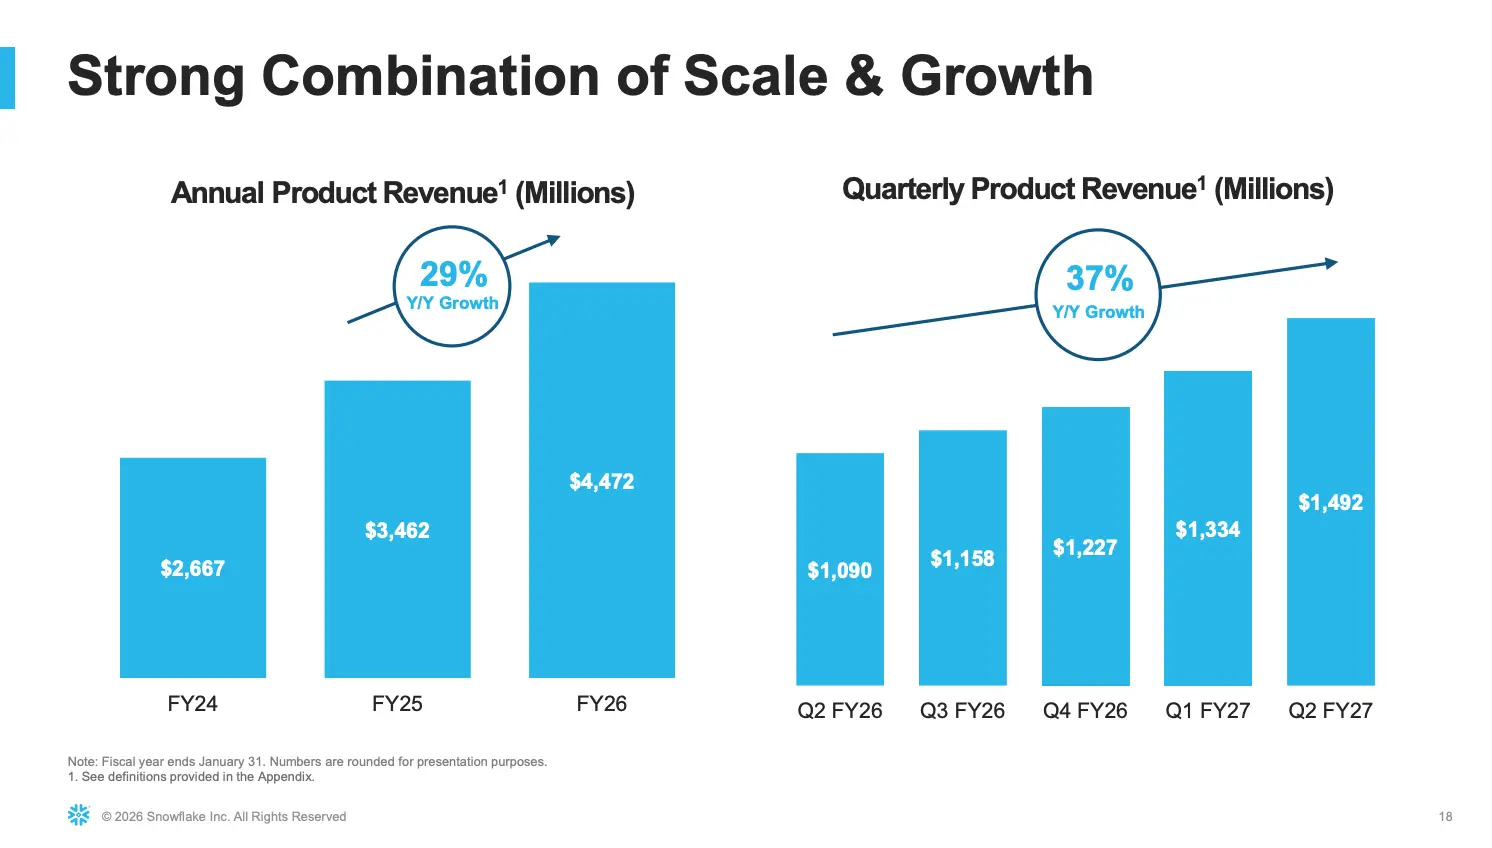
Snowflake、成長率37%に再加速 商談相手は「CFO」に広がる
米スノーフレークは、「AIデータクラウド」と呼ぶデータとAIの基盤を提供する企業です。顧客数は2026年5〜7月期末時点で1万4554社に達し、世界の大企業2000社のうち829社が同社の基盤を利用。近年はデータ基盤に加え、AIエージェントを構築・運用するための製品群を展開しています。 9月2日に発表した2026年5〜7月期決算は、製品売上高が前年比37%増の14.9億ドル。成長率は3四半期連続で加速し、2025年11月〜2026年1月期の30%から2四半期で7ポイント上昇しています。非GAAPベースの営業利益率は前年から400bp超改善し、15%となりました。会社は2027年1月期通期の製品売上高見通しを60.7億ドル(前年比36%増)に引き上げています。 買い手がデータ部門から経営陣へ
Snowflake、製品売上が3四半期連続で加速——株価は一日で36%急騰
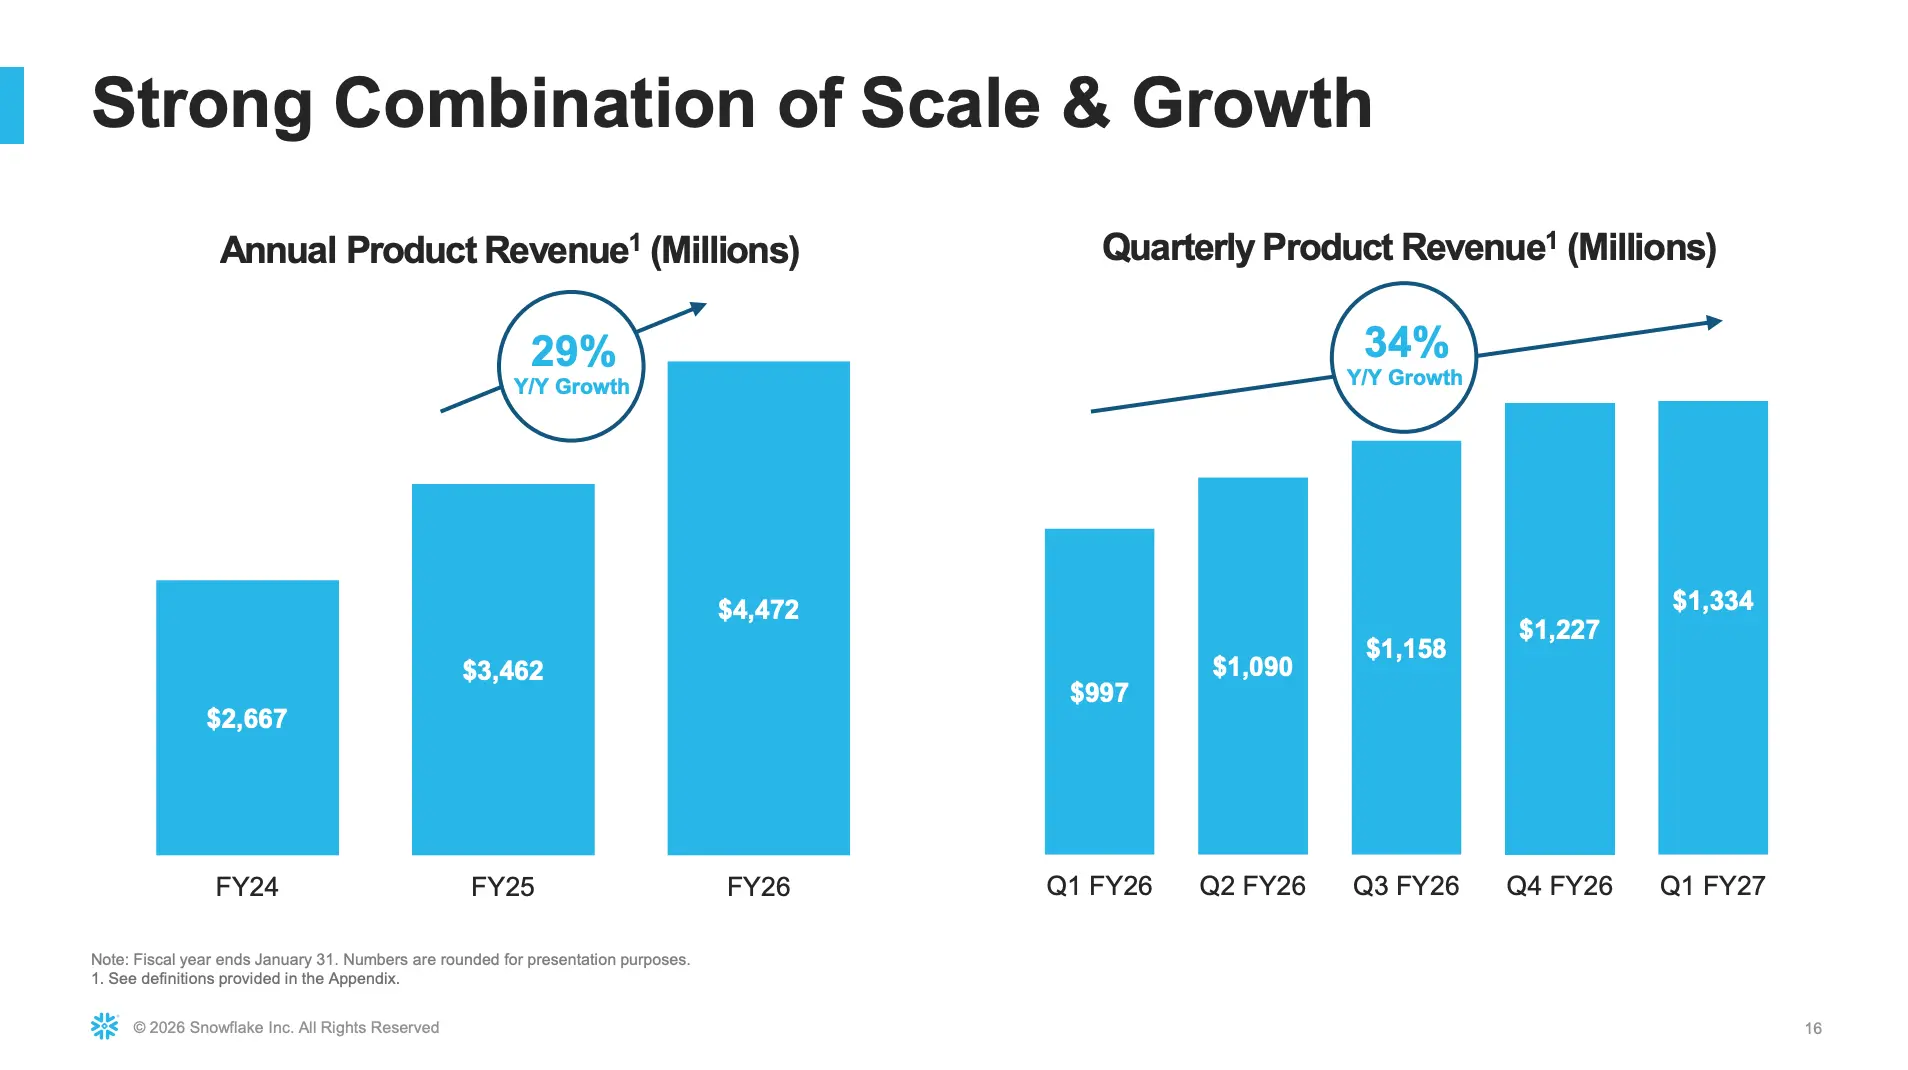
Snowflakeの2026年2〜4月期決算は、消費課金型クラウドサービスの通常パターンから外れた数字となりました。製品売上は前年比34%増の13.4億ドル。成長率は前四半期の30%、1年前の26%から加速しました。NRR(純収益維持率)も126%へ上昇しています。 スリダー・ラマスワミCEOは、加速の構造を3層に分けて説明しています。第一に、AIが顧客のデータ活用価値を高めていること。第二に、エージェント型製品が独立した収益源として立ち上がったこと。第三に、それがコアプラットフォームの消費を二次的に押し上げていることです。 通期ガイダンスは前回の27%増から31%増へ引き上げられ、2027年1月期の製品売上は58.4億ドルを見込んでいます。第2四半期にあたる2026年5〜7月期の見通しは14.15〜14.2億ドル(前年比30%増)。非GAAP営業利益率の通期見通しも12.5〜13.5%へと引き上げられました。

生成AIでもデータプラットフォームへ?NVIDIAと提携「Snowflake」の成長戦略
データクラウド企業のSnowflakeが6月27日、投資家向けイベントを開催。会長CEOのフランク・スルートマンが壇上に立ち、「自分はまだ辞めないからな」と退任の噂を否定した。 2020年の上場から株式市場で大きな注目を集めてきた同社も、株価は2021年のピーク時から半分以下に低迷。それでも高い成長率を背景に、時価総額は売上高の約30倍という高い水準を保っている。 一方で、株式報酬費用に大枚をはたくなどコスト面も重い。高い成長率を何年も続け、なおかつ収益性を向上していくことは、今の評価額を正当化するための前提条件と言える。

Snowflakeについてちょっと詳しくなる記事
クラウド時代のデータ活用プラットフォームで急速に台頭した「Snowflake」。あのウォーレン・バフェットも出資したことで話題となり、新規上場以来、市場での注目を集めてきた。 同社が可能にしたのは、「サイロ化」していたデータを一元化し、統合・分析・共有できるようにすること。AWSやAzure、GCPと複数クラウドに対応し、多様なデータ形式をシームレスに使えるようにした。 そんなSnowflakeが、データベースの歴史で見ても注目と言えるような挑戦をはじめた。市場での評価は大きく落ち込んだが、その他にも注目の動きをいくつも見せている。

Snowflake決算:圧倒的な規模と成長、ビジネスモデルから改めておさらい
12月2日(現地時間)、米国の注目クラウド企業「Snowflake」が8〜10月期決算を発表した。9月の上場以来、初となる決算発表だ。 上場時の記事ではスライドのみの特集を組んでみたが、思いの外まったく好評ではなかった。むしろ文章がないと分かりづらいというフィードバックを多くいただいた。
