Gap, Inc.【GAP】
記事一覧
全7件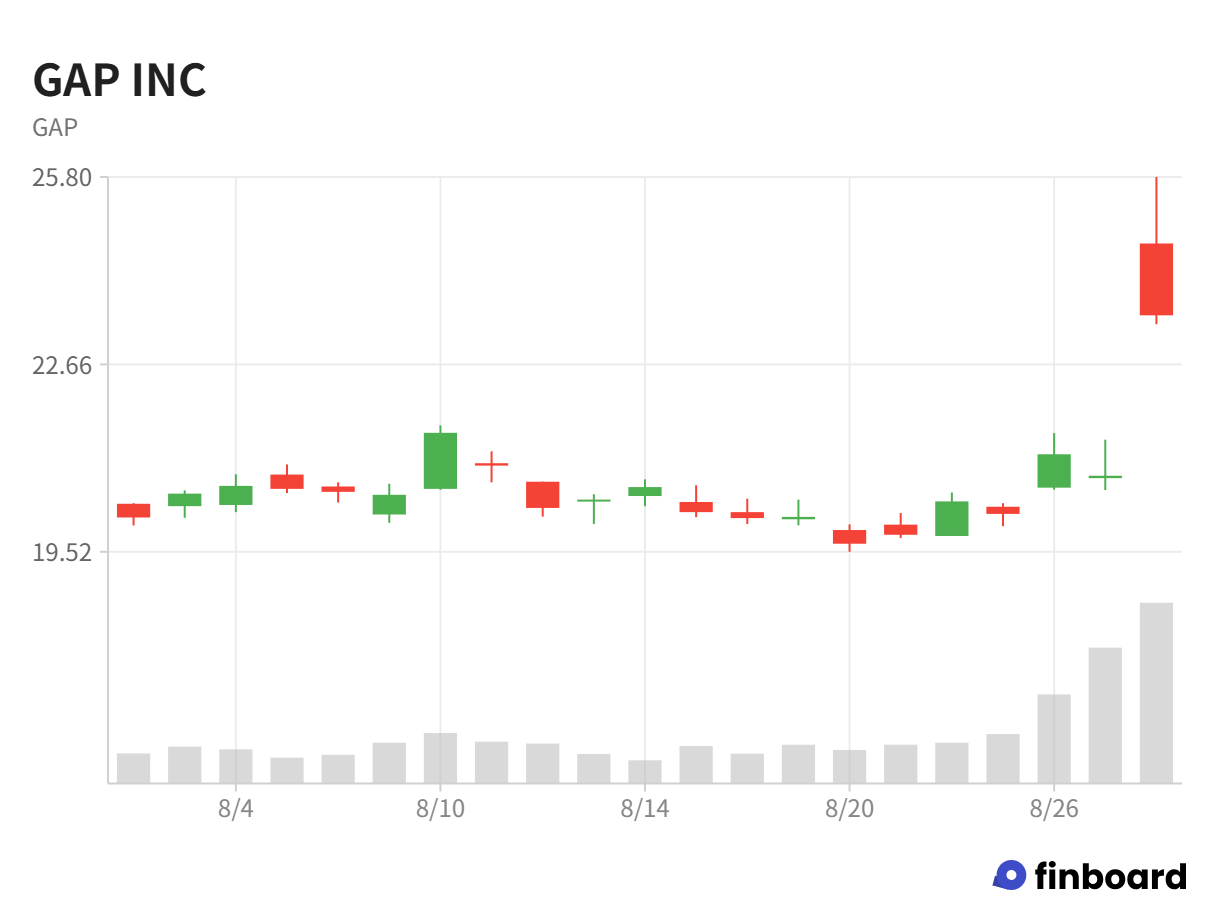
「終わったブランド」が2四半期連続の2桁成長。Gap決算が映す祖業復活の型
「終わったブランド」——祖業のGapブランドは、長らくそう見られてきました。その祖業が2桁成長を続ける一方で、会社を支えてきた稼ぎ頭は夏物ワンピースでつまずく。Gap Inc.の2026年5〜7月期決算は、ブランド再生の「型」の威力と、それを別のブランドへ移植する難しさを、同時に映し出す内容になりました。 リチャード・ディクソンCEOは不振について「実行のどこが足りなかったのかを明確に理解し、計画の強化へ迅速に動いた」と述べ、原因を消費者ではなく自社の実行に求めました。CEO就任から丸3年、変革の途上で訪れた試練です。 明暗はブランドごとにくっきり分かれました。祖業Gapブランドの既存店売上高は前年比10%増と勢いを保つ一方、最大ブランドのOld Navyは4%減と、11四半期ぶりのマイナスに沈みました。それでも全社の粗利率が改善した背景には、好調ブランドの利益余力を不振ブランドの立て直しに回す、多ブランド経営ならではの仕組みがあります。

米アパレル業界に逆風?SPAのパイオニア「Gap」に何が起こっているのか
メーカーでありながら消費者への小売も行う「製造小売」。中間マージンを排した収益性の高さや、需要を製造に反映しやすいことなどが特徴とされる。アパレル業界を中心に、この数十年で大きく存在感を高めてきた。 その発端は1986年、アパレル企業のGapが自らの新たな事業モデルを「Speciality store retailer of Private label Apparel」と表現したこと。やがてアパレルにとどまらず、家具や食品、化粧品など様々な分野に広がった。 そんなSPAのパイオニアであるGapが現在、業績の悪化にあえいでいる。

カジュアル衣料や「流行」を大衆化!ジャンルを代表するSPA企業「GAP」と「ZARA」が生まれた理由
前編では、日本のアパレル業界で「ユニクロ」がどのように台頭してきたか、なぜ彼らが「安売り」イメージからの脱却を目指したのかについてお話ししました。 後編では、グローバルブランドとなりつつあるユニクロが、世界のアパレル市場でどのようなポジションを狙っているかについて整理します。

SPAの登場〜D2Cの台頭まで!アパレル・サプライチェーンの歴史まとめ
近年、スマートフォンの普及によりネットで服を買う機会が増加しました。 その影響でD2Cと呼ばれる自社ECしか販売チャネルを持たないアパレルブランドなども存在感を高めています。

Zaraからしまむらまで、ファストファッション5社の事業数値を比較!
H&Mからしまむらまで、代表的なファストファッション企業の事業数値を追ってきました。

ぱっと見ほとんど変化がないが、財政状況は着実に変化しているGap社の事業数値を追う!
今回は、代表的なアパレル企業の一つであるGAPを調べます。

正念場のアパレル大手ギャップ
GAPはサンフランシスコに本社置く、アメリカを代表するアパレスファッションブランドの一つです。日本のファストファッションと言えばユニクロですが、アメリカのファストファッションと言えばGAPです。GAPは日本でも展開しており、銀座一等地などにも店舗を構えています。GAPは傘下にBananaRepublicやOldNavyなどのカジュアルブランドも傘下に収めています。GAP、BananaRepublic、OldNavyの3ブランドはアメリカ中どこのショッピングモールに行っても看板を見かけます。日本中どこのデーパートに行っても無印とユニクロがあるような感じです。GAPの株価は日本の証券会社である野村證券やみずほ証券のアナリストカバレジの中にも入っている銘柄で、S&P500にも入っています。