コストコ・ホールセール・コーポレーション【COST】
関連リスト
記事一覧
全4件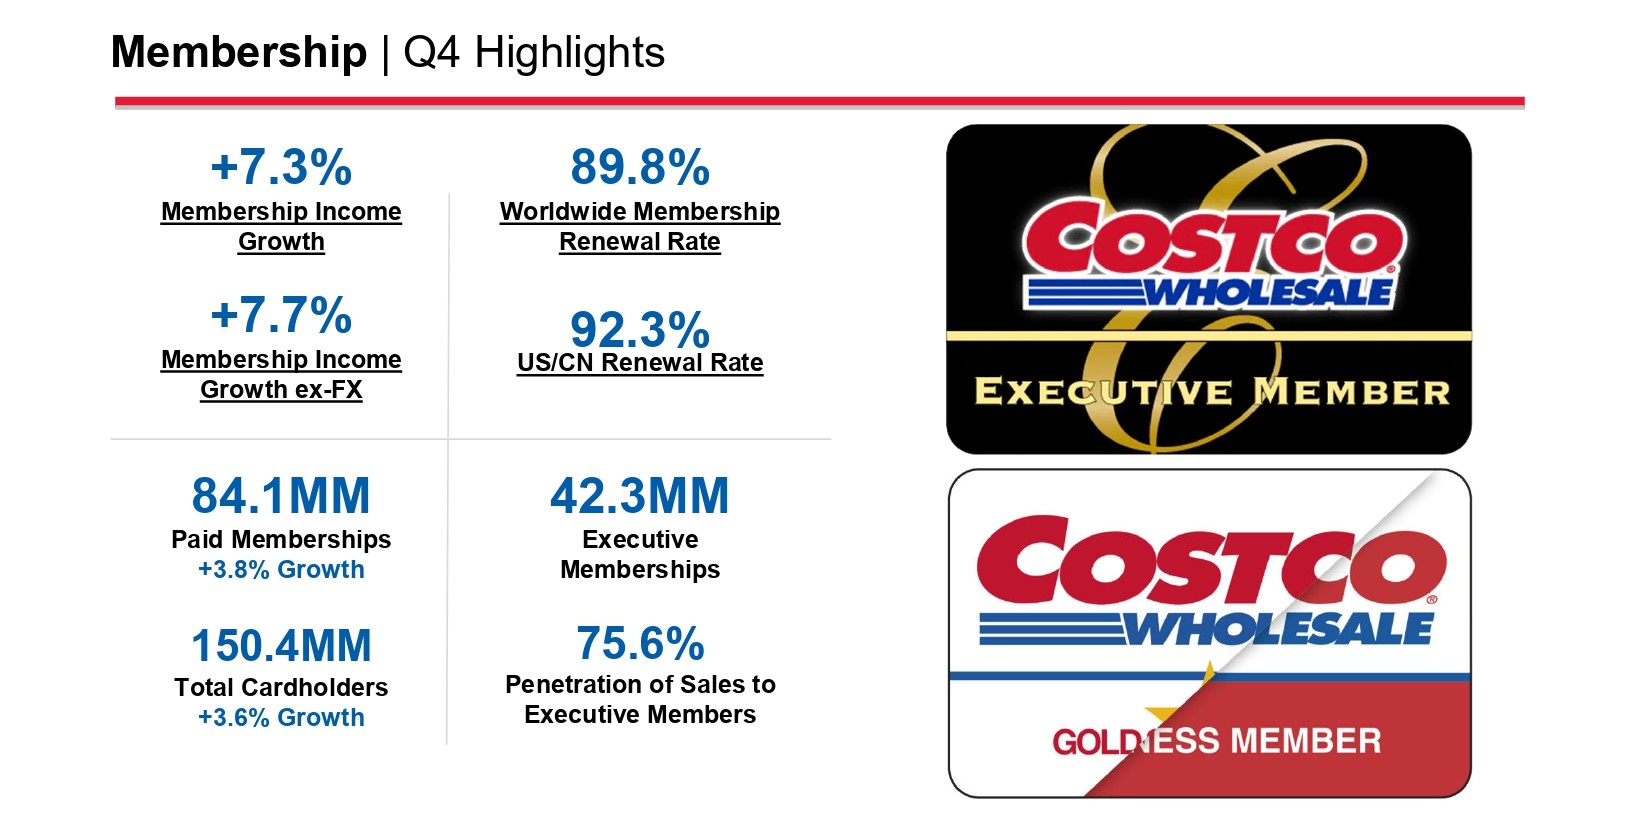
AI検索の売れ筋上位に「会員権」。Costco決算が映す、広告を打たない企業への追い風
「会員権は私たちが売る最も重要な商品だ」。Costcoの経営陣が繰り返してきたこの言葉が、2026年5〜8月期の決算説明会では思いがけない場所で裏付けられました。買い物の相談相手が検索エンジンからAIへ移りつつある中で、広告費を一切かけない小売企業に何が起きているのか。 一方でアナリストの視線は別のところに向いていました。有料会員数の伸びは鈍り続け、政府から取り戻した関税をそのまま会員への値下げに回す施策には「本当に売上に効いているのか」という問いも飛びました。値下げを重ねる企業の帳尻は、どこで合っているのでしょうか。 AI検索の売れ筋に会員権が入る AIに「どこで買えばいいか」と尋ねた人が、家電やテレビと並んで買っているのがCostcoの会員権そのものです。ゲイリー・ミラーチップCFOは、AI検索経由でCostcoのサイトに来る流入が2四半期連続で3桁成長し、コンバージョン率(訪問者のうち実際に購入する割合)は全流入の中で最も高いと説明しました。絶対量はまだ小さいものの、AIが「Costcoに入る価値」を消費者に代わって語り始めた格好です。
コストコ、ガソリン高騰でも「儲けにいかない」——薄利の給油所に本気を出す理由
コストコが発表した2026年2〜5月期決算は、ガソリンが業績の主役になった珍しい四半期となりました。原油高でガソリン価格が上がる局面では、小売各社は値上げで利益を取りにいくのが普通です。ところが年会費で稼ぐ会員制倉庫型小売のコストコは、逆に他社との安さの差を広げました。会員制ビジネスの稼ぎ方の常識を、改めて思い起こさせる一手です。 ただ、これは目先の利益を削る判断でもあります。普通の小売であれば、値上げの好機をわざわざ逃す理由はありません。一見不合理にも映るこの動きは、コストコ独特の収益構造を抜きには理解できません。 四半期の純利益は前年比15%増の21.92億ドル、純売上は同11.6%増の691.5億ドルと、いずれも伸びました。会員数の伸びそのものは鈍化したものの、年会費の高い会員層は全体を上回るペースで増えています。表面の数字だけでは見えにくい変化が、足元で進んでいます。

「コストコ・ホールセール」会員制倉庫チェーンの”今”を徹底解説
コストコといえば、米国ワシントン州に本拠をおく小売チェーンだ。日本でも北海道から九州まで31もの「倉庫店」を展開し、将来的には50倉庫店を目指すとみられる。 2022年8月時点での倉庫店数は世界838店。世界的小売チェーンとしては決して多い数ではない。米国一の小売チェーンであるウォルマートは、世界10,500もの店舗を抱える。 それでもコストコは、株式市場でトップ級の評価を有する。時価総額は2,164億ドルにのぼり、小売チェーンとしてはウォルマート(3,992億ドル)、ホームデポ(3,343億ドル)についで世界三番目に大きい。 Form 10-K

Amazonと同じ?会員制スーパーを展開するコストコの事業KPIを分析!
今日は、米国の大きな小売チェーンの一角であるコストコについて調べます。