消費財
日用品・食品・飲料・化粧品・アパレルなど、ブランドを持つ消費財メーカーのリストです。
「必要な痛み」を選んだナイキ——売上横ばいの裏で進む再建の全体像
ナイキ(NKE)が2026年度第3四半期(2025年12月〜2026年2月)の決算を発表しました。売上高は報告ベースで前年並み、為替中立ベースでは3%の減収です。EPSは0.35ドルとなり、従業員退職関連費用2.3億ドルの計上が利益を押し下げました。 数字だけを見れば回復途上ですが、今四半期の焦点は表面上の業績よりも、経営陣が意図的に選択した「痛みを伴う施策」の進捗にあります。エリオット・ヒルCEOは定番フットウェアの不健全な在庫を市場から取り除く施策が売上に約5ポイントの逆風をもたらしたことを認めつつ、「意図的であり、必要なことだった」と述べています。 地域別に見ると、北米は卸売が11%成長し全チャネルで2年ぶりのプラス成長を達成した一方、グレーターチャイナは10%の減収で、来四半期は約20%の減収を見込んでいます。EMEAではスポーツウェアの売り抜けが想定を下回り、中東情勢の影響も重なりました。経営陣はカレンダー年末(2026年12月)までにWin Now施策を完了させる方針を示し、秋にはインベスター・デイの開催も予告しています。

ルルレモン、北米の「定価販売」回復へ注力中──Q4売上は36億ドル、中国が28%成長で牽引
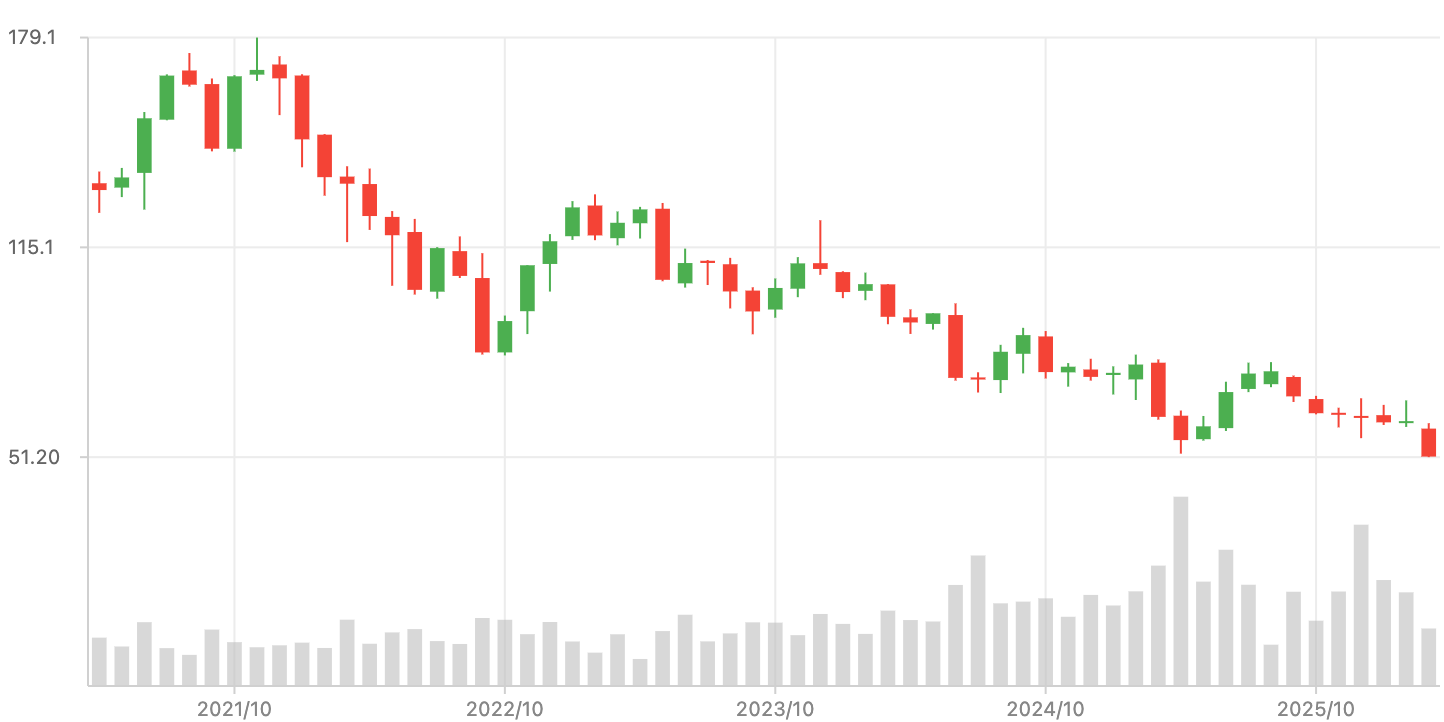
アスレチックウェア大手のルルレモン・アスレティカ(LULU)が2025年度第4四半期(2025年11月〜2026年1月)の決算を発表しました。売上高は36億ドルで前年比1%増、53週目の影響を除くと6%増となりました。為替一定ベースの既存店売上高は2%増と堅調に推移しています。 一方で利益面には逆風が吹いています。関税コストの増加と値引き販売の拡大が重なり、粗利益率は54.9%と前年の60.4%から大幅に低下しました。希薄化後EPSは5.01ドルと前年の6.14ドルを下回っています。 過去5年のLULU株価推移=Finboard 決算説明会では、暫定共同CEOを務めるメーガン・フランク氏とアンドレ・マエストリーニ氏が登壇しました。両氏は北米事業の立て直しに向けた「アクションプラン」の進捗を詳しく説明。2026年度を通じて定価販売比率の改善を進める方針を示しています。

スイス発のランニングシューズ「On」が躍進!高級路線とDTC拡大で収益性も向上
ランニングシューズを選んだことがある方なら、「On」(オン)というブランドをご存知かもしれません。Onは2010年、元トライアスロン選手を含む3人がスイスで創業しました。 それから約15年が経過した今、Onはすっかり有力ブランドの一角に上り詰めました。世界80か国以上に展開し、数百万人ものファンを獲得した彼らは、スポーツウェア業界における新興企業として随一の存在です。「雲の上の(ような)走り」というコンセプトで、日本でも人気が高まっています。 Onの躍進を支えるのは、「CloudTec®(クラウドテック)」に代表される独自のクッショニング技術と、機能美を追求したデザイン。プロランナーから日常のジョガーまで幅広い支持を集め、テニス界の至宝ロジャー・フェデラー氏が経営に参画。ブランド力を決定的なものとしてきました。

業績不振ナイキの「想定超え」最新決算。CEOが語る復活へのシナリオとは?
スポーツ用品世界最大手のナイキが9月30日に発表した2025年6〜8月期決算が、市場にポジティブな驚きをもって受け止められました。売上高は117億ドル(前年比1%増)でしたが、純利益は7.3億(同31%減)と大幅な減益です。 一見すると厳しい内容にもかかわらず、同社の株価は決算発表後に上昇しました。株式市場はなぜ、この決算を「想定超え」と判断したのでしょうか。 決算内容を見ると、課題が山積している状況は明らかです。成長を牽引してきた直販事業「NIKE Direct」は4%の減収となり、特にデジタルチャネルは12%もの大幅な落ち込み。成長市場と位置付けられる中華圏事業は9%の減収、傘下のコンバースも27%減と苦戦が続いています。

アスレジャーの牽引役、ルルレモンが業績悪化で株価急落。2026年の「希望」は本物か?
プレミアムアクティブウェア市場の牽引役として成長してきたルルレモン(lululemon)が、大きな転換点を迎えています。9月4日に発表された2025年5〜7月期決算で、売上高こそ前年比7%増加。しかし内訳は、投資家たちに警戒感を抱かせるに十分な内容でした。 経営陣が自ら口にした不振の理由は、これまでブランドの成長を支えてきた領域にあります。カルビン・マクドナルドCEOは、同社が手がけるカジュアルカテゴリの一部主力商品が「マンネリ化」したと分析。かつて原動力となった商品群がライフサイクルの終盤を迎え、業績の足かせになっているのです。 外部環境にも強力な逆風が吹いています。米国での新たな関税政策に加え、カナダからの発送時に活用してきた「少額輸入品への関税免除」が廃止。メーガン・フランクCFOは、これらの影響だけで粗利益に対して年2.4億ドル、来期は3.2億ドルのマイナスを見込んでいます。

ナイキ、新CEOヒル氏が挑む「原点回帰」 —— 割引乱発の反動と復活への鍵
2025年3月20日、ナイキの2025年度第3四半期決算(12〜2月期)が発表された。売上高は前年同期比9%減の113億ドル、1株当たり利益も0.54ドルと前年から30%の減益だった。世界最大のスポーツ用品ブランドである同社は、近年の在庫過多に伴う大規模な値引き販売に直面し、ブランド価値の低下と収益悪化に悩んでいる。 この立て直しを託されたのが、昨年10月に就任したエリオット・ヒルCEOだ。ヒル氏は就任後初の決算説明会で、自社の「スポーツDNA」を呼び覚ますブランド再定義と、販路戦略の見直しによる業績回復策を示した。ナイキはいま、市場シェア拡大と利益率維持のジレンマにどう挑もうとしているのか。本稿では、同社の現状と新戦略を5つの視点から分析する。 割引乱発が招いたブランド価値の低下

米国のチョコレート大手「ハーシー」に大逆風。カカオ価格が高騰も2025年は改善へ?
米国のチョコレート市場で大きな存在感を誇るハーシー(HERSHEY)に、かつてない逆風が吹いている。 ハーシーは1894年に生まれた老舗ブランドで、同社によれば米国でのチョコレート市場シェアは45%にのぼる。キャンディ・ミント・ガム市場でも31%を牛耳っているという、米国を代表する菓子メーカーの一つだ。 2023年の投資家向けイベントでは「次の三年超にわたって二桁%の成長を続ける」と豪語した。ところが、その後の進捗は思わしくない。

業績堅調でも株価低迷を続ける「ペプシコ」の現在。風当たり強まる中”ポジティブ”な打ち手をアピール
米国の大手スナック・飲料メーカーであるペプシコが、株式市場での低迷にあえいでいる。 ペプシコは「ペプシコーラ」に加え、「マウンテンデュー」「フリトレー」「ドリトス」「ゲータレード」など様々な商材を扱う。飲料特化で優良企業となったコカコーラ社とは対照的に、多くのブランドを取り込むアプローチで拡大してきた企業だ。 Finboard 業績そのものは一見堅調で、2023年には915億ドルを売り上げた。営業利益は120億ドル。いわゆる増配企業としても知られ、2024年には52年連続で増配を行なったことをアピールした。

Nike本決算!減収予想で株価急落、リストラ効果で利益水準は堅調
大手スポーツ用品ブランドのナイキが6月27日、2024年3〜5月決算を発表。同社にとっては第4四半期だ。 売上高は前年比1.7%減の124億ドル、税引前利益は38%増の17.3億ドルだった。減収増益という結果だが、決算発表翌日の株価は約20%もの暴落。投資家も阿鼻叫喚である。 「2025年5月期は、変革の一年になるだろう」とナイキのCEO、ジョン・ドナフーは発言した。これまでの一年で、ナイキは新製品の発表やドイツサッカーとの契約など、衆目を集める取り組みを多く展開した。

ナイキ 3Q決算!成長鈍化で株価低調、パリ五輪を見据えホールセール戦略強化へ
大手スポーツ用品メーカーのナイキが3月21日、2023年12月〜翌2月期決算を発表。売上高は前年比0.3%増の124億ドル、営業利益は同じく5%減の14億ドルだった。 このところ、株式市場におけるナイキの評価はふるわない。株価は2021年11月にピークをつけ、その後は低調。依然として復調の様子は見えない。それでも時価総額は目下1,422億ドルにのぼり、株価収益率は27.6倍。業績に対して特に評価が低いという水準ではない。 ジョン・ドナフーCEOは決算発表で「第3四半期(12〜2月)の業績は想定通りだった」とコメント。その一方で、「ナイキはポテンシャルを十分に発揮していない」と続けた。