Levi Strauss & Co【LEVI】
記事一覧
全3件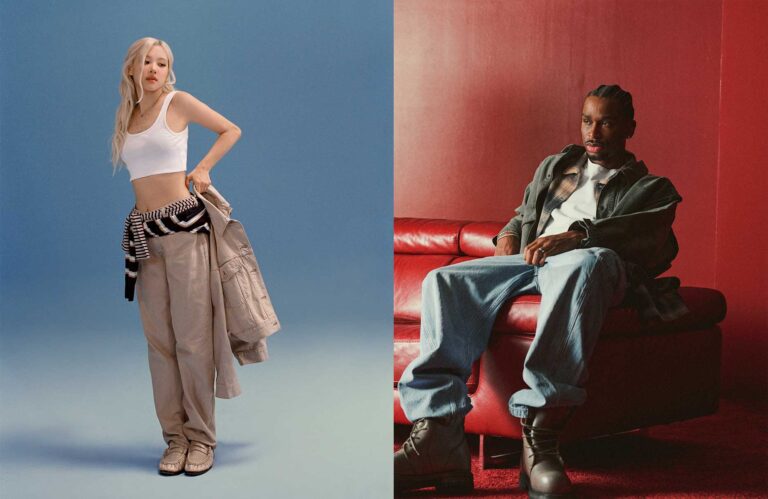
リーバイス、新学期の広告を撮り直す。「ルーズ」を推した夏、流行は「ローライズ」だった
ジーンズを生んだ会社が、ジーンズの流行を読み違えました。Levi's(リーバイス)の2026年6〜8月期は、全体では増収を保ちながら、自社で運営する直営店の客足だけが止まった四半期です。米国でのつまずきは、広告で何を主役に据えたかという一点から始まりました。 立て直しの元手になったのは、たまたま戻ってきた関税の還付金です。その使い方にアナリストの質問が集まり、答えたCFOは今回を最後に会社を去ります。直営が転んだ四半期に会社を支えたのは、別の売り場と別の地域でした。 王者は股上の流行を読み違えた この夏、Levi'sは米国で新学期商戦の広告を撮り直しました。太めのシルエット「ルーズ」を主役に据えたところ、市場の関心は股上の浅い「ローライズ」に移っていたからです。ジーンズで首位に立つ会社でも、流行の主役を一つ外せば直営店の客足は止まります。2026年6〜8月期、直営事業の既存店売上高は前年並みにとどまりました。

「勝ち筋はかつてないほど多い」——リーバイスが見つけたジーンズの外の世界
リーバイスが2026年3〜5月期の決算を発表しました。ジーンズを発明してから150年余り、その社名はデニムとほぼ同義であり続けてきました。今回の決算が映し出すのは、この強すぎる結びつきを、同社があえて自らほどきにいく姿です。 転換の重心は、品揃えと売り方の両方にあります。看板のジーンズだけに頼らず服全体で稼ぐ体制へ、そして他社の店頭に並べてもらう商売から、自前の店とECで直接売る商売へ。成長の源泉そのものを組み替える試みが、数字に表れ始めています。 業績は堅調でした。売上は前年比6%増(買収・売却や為替の影響を除くオーガニックベース)、調整後EPS(1株当たり利益)は同27%増です。米国の追加関税という逆風を前提に織り込んだ上で、通期見通しの引き上げにも踏み切りました。

リーバイス、売上9%増で全方位の成長加速——「デニム屋」脱皮の途上でCFOが退任へ
リーバイ・ストラウスが発表した2026年度第1四半期(2025年12月〜2026年3月)決算は、オーガニック売上が前年比9%増、報告ベースで同14%増となりました。調整後EPSは0.42ドルで前年比11%の増益です。全セグメント・全チャネルで成長し、通期ガイダンスを売上・利益率・EPSのいずれも引き上げています。 ミシェル・ガスCEOは「戦略的な選択と集中がリーバイスブランドの潜在力を引き出している。以前よりも多くの勝ち筋がある」と総括しました。同社はデニムボトムスの会社から「頭からつま先まで」のライフスタイルブランドへの転換を推進しており、今期はその成果がトップスやウィメンズの2桁成長として明確に表れた四半期となりました。 LEVIの株価・出来高=Finboard 直営店・ECを合わせた自社販売事業は10%増で、既存店売上の前年比プラスは16四半期連続です。ホールセールも8%増と想定を上回り、ウィメンズやトップスといったライフスタイル商材が卸先にも浸透し始めています。粗利率は61.9%を確保し、関税下でも価格転嫁による需要減退は見られていません。