TSMC 2026年7〜9月期決算:AI需要は「減速の兆しなし」生産能力の拡張を加速
TSMC(台湾積体電路製造)は、台湾・新竹に本社を置く世界最大の半導体受託製造企業です。自社ブランドの製品は持たず、顧客が設計したチップの製造を専門に手がけています。
同社は最先端の製造プロセスで高いシェアを持ち、AI向けアクセラレーターやスマートフォン向けのチップを幅広く生産しています。台湾に加え、米国アリゾナ州などの海外にも生産拠点を広げています。
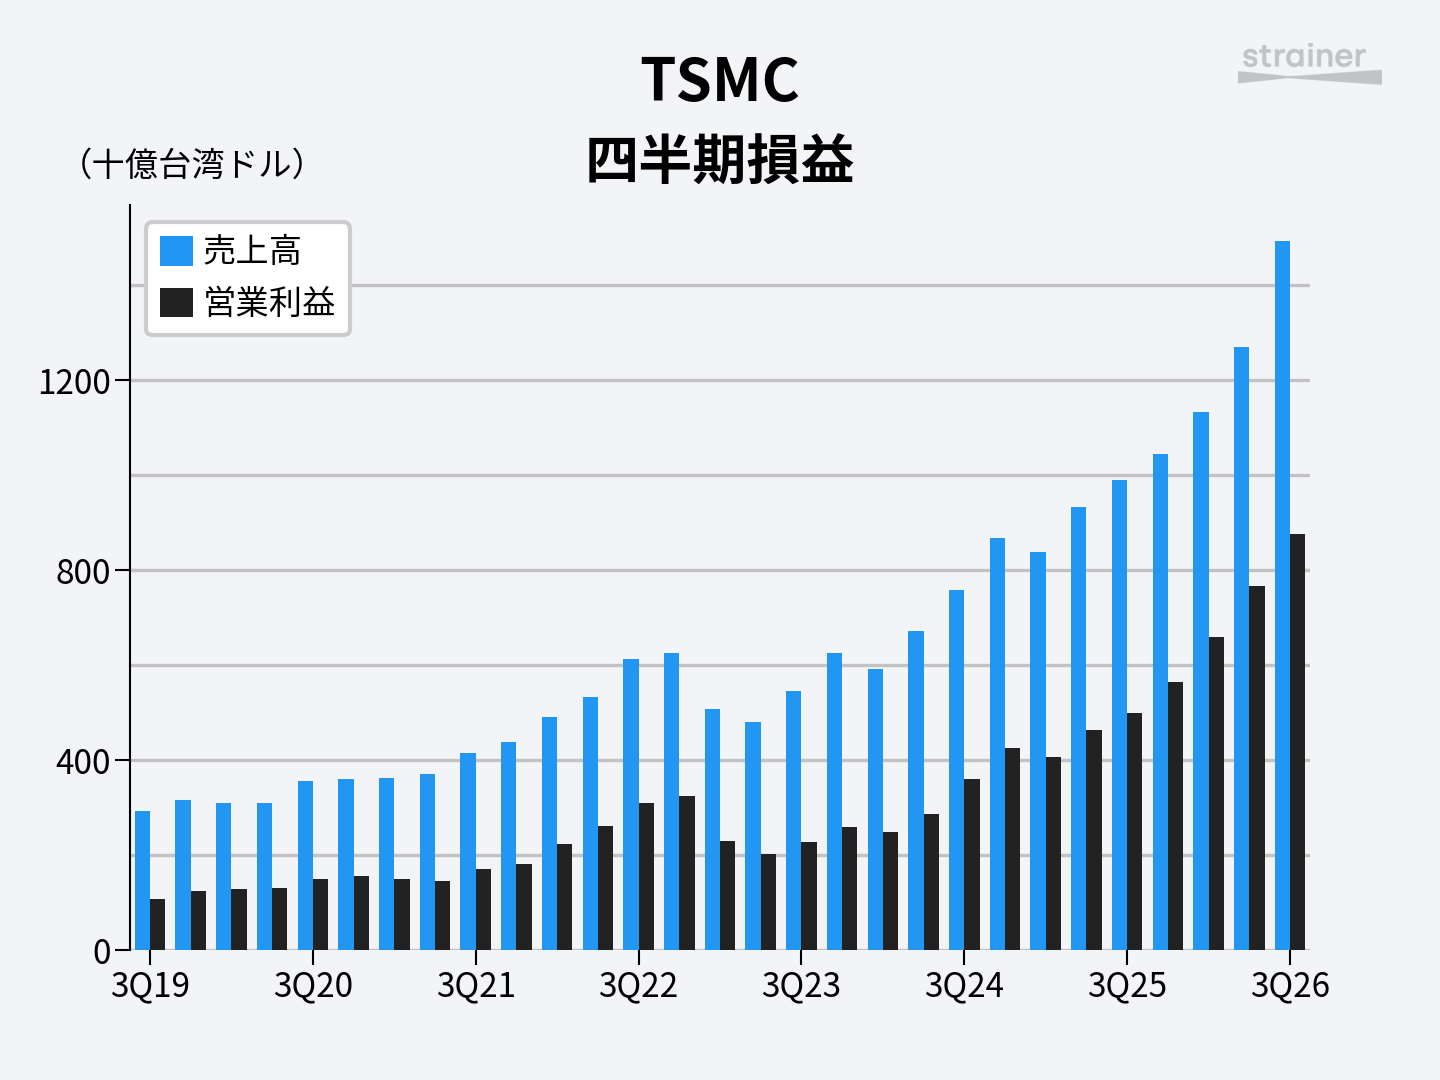
そんなTSMCが10月、2026年7〜9月期の決算を発表。売上高は前期比16.2%増の467億ドルとなり、会社予想の上限を上回りました。決算説明会では、シーシー・ウェイCEOがAI需要に減速の兆しは見られないと発言。世界で約20の工場建設を進めるほか、米国ではテキサス州への進出も検討しています。
売上高は予想上限を超え、10〜12月期も2桁増収を予想
7〜9月期の売上高は、ドル建てで前期比16.2%増、台湾ドル建てで17.6%増となりました。ウェンデル・ホアンCFOは、先端プロセスへの強い需要が増収を支えたと説明。営業利益率は58.7%でした。
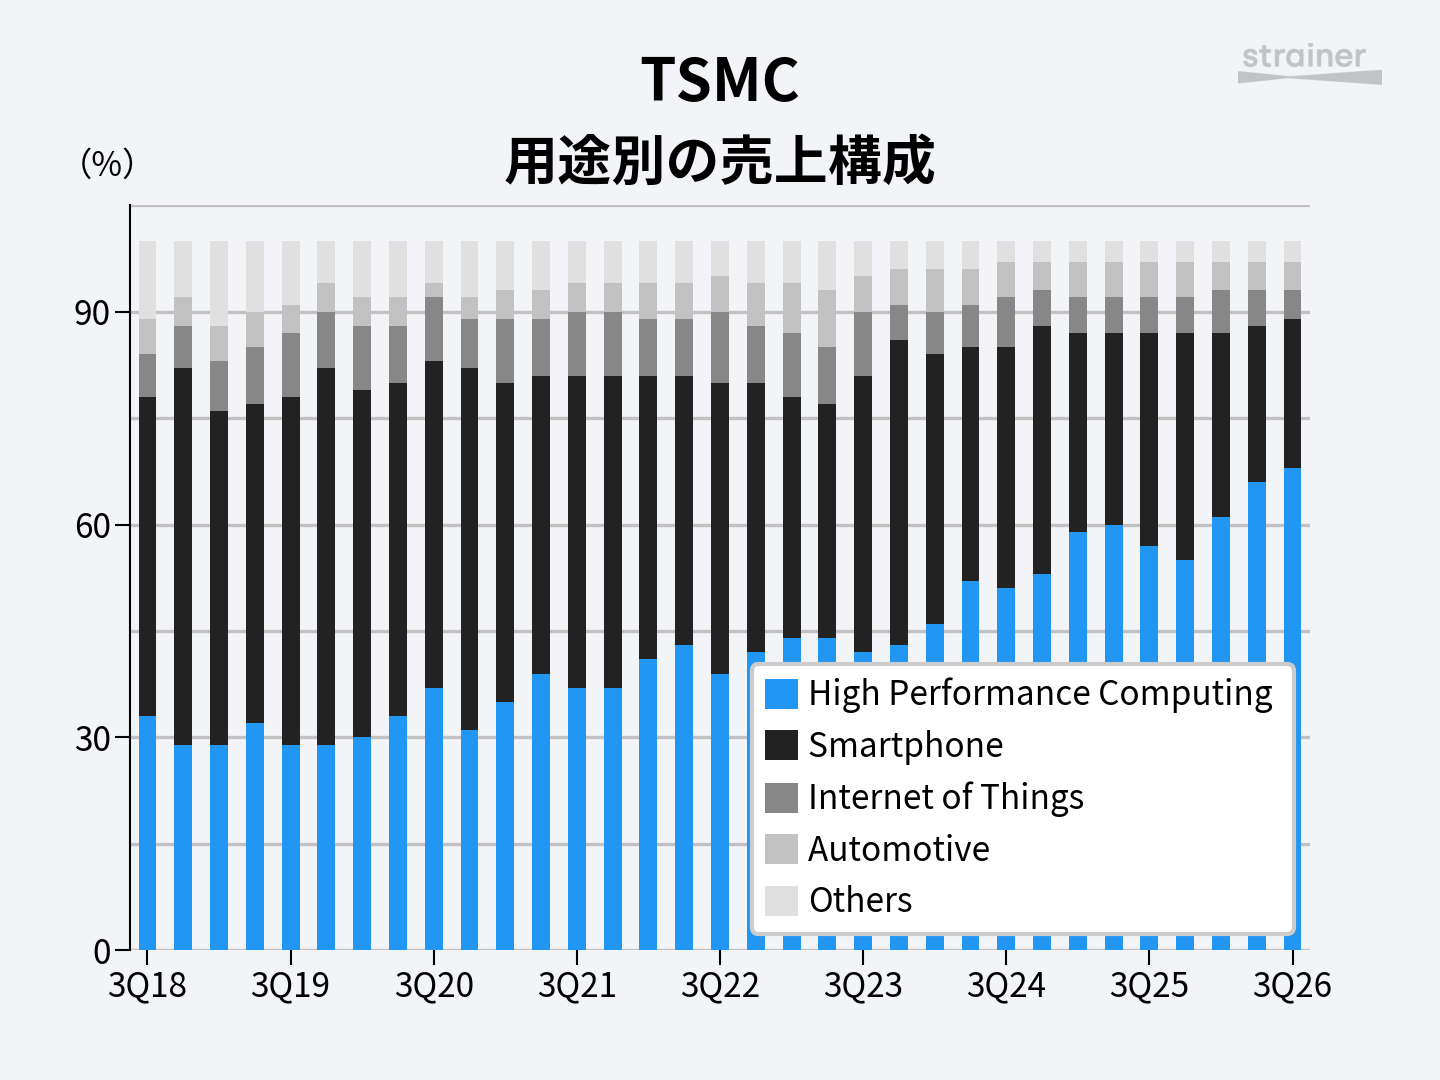
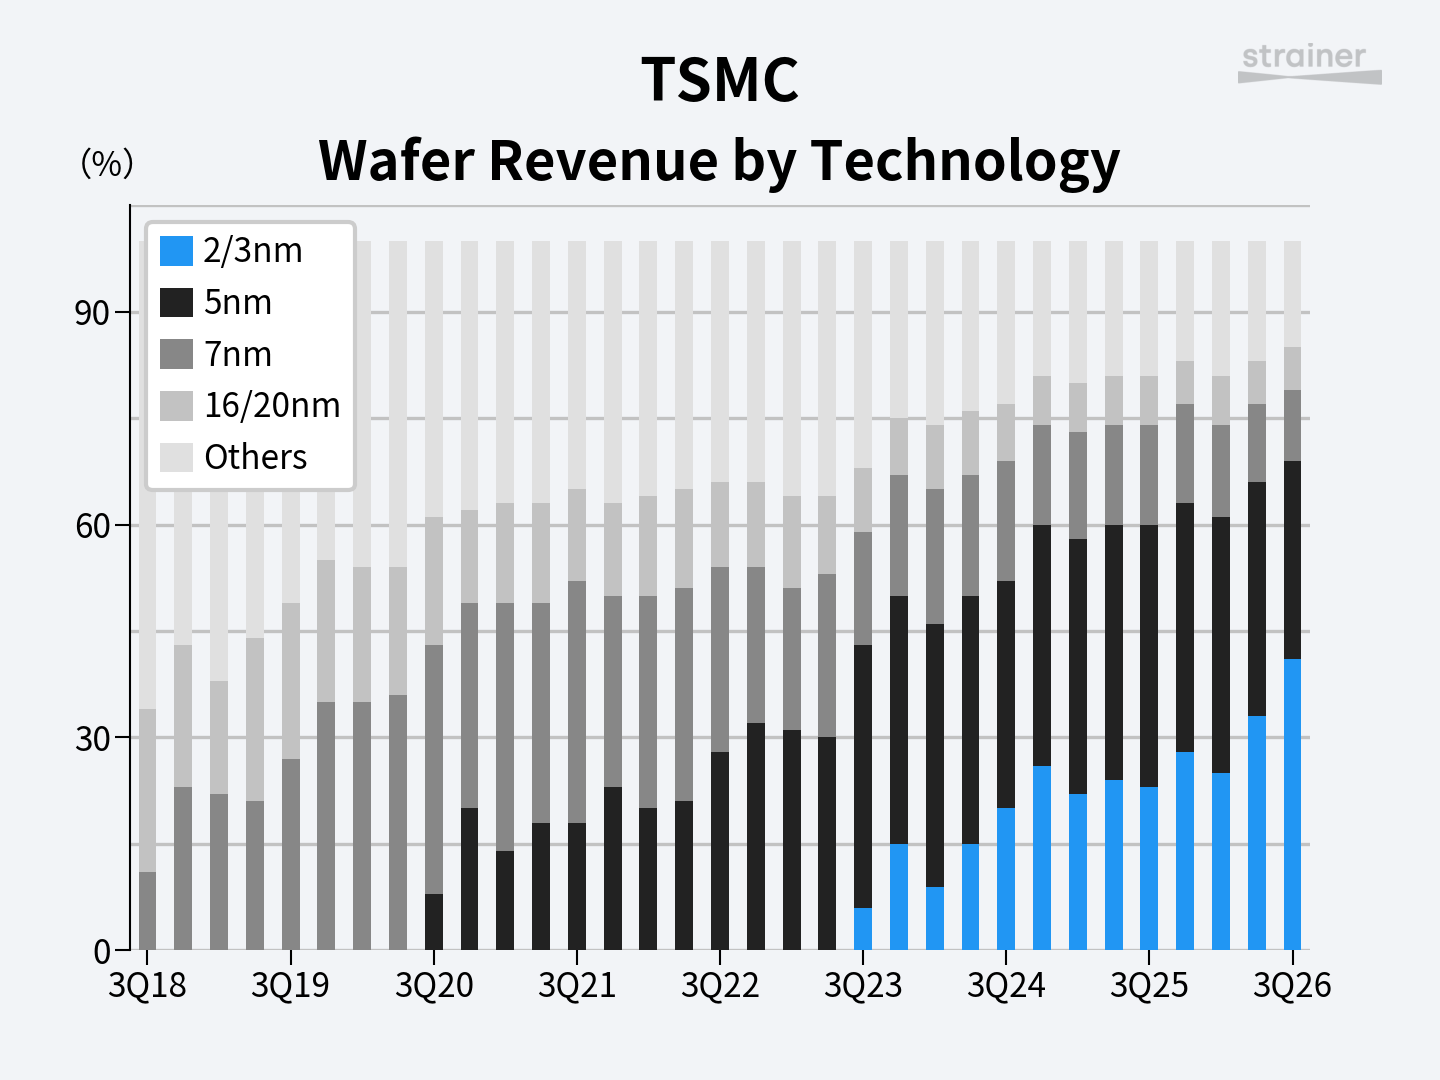
用途別では、HPC(高性能計算)部門が前期比22%増え、売上高の68%を占めました。スマートフォン向けは10%増で21%、車載向けは23%増で4%です。技術別では、7nm以下の先端プロセスがウェハー売上高の79%に達しました。内訳は2nmが8%、3nmが33%、5nmが28%、7nmが10%です。
粗利率は66.4%で、前期から1.3ポイント低下しました。ホアンCFOは、2nmの立ち上げ初期に伴うコスト負担が主因だと説明。10〜12月期の売上高は523億〜543億ドルを見込み、中央値では前期比14%増、前年比58%増となります。
粗利率は1ドル=31.8台湾ドルを前提に65〜67%と予想し、中央値は前期から0.4ポイント下がる見通しです。2nmの急速な立ち上げと海外工場のコスト負担が響く一方、生産性の向上やノード間での生産能力の最適化で影響を一部吸収する狙いです。
ウェイCEOは、2026年12月期の売上高が前年比約44%増になるとの見通しを示しました。一方で、部品価格の上昇やマクロ経済の不透明感により、消費者向けや価格に敏感な市場は厳しい状況にあると指摘。このため、2027年に向けた事業計画は慎重に立てる方針です。ただし先端プロセスへの需要は極めて強いとし、技術面での差別化と幅広い顧客基盤がこれを支えていると述べました。
AI需要は「減速の兆しなし」エージェント型AIが新たな追い風
ウェイCEOは、AI市場は引き続き非常に強いと述べました。TSMCはこれまで、AIアクセラレーター関連の売上高が2024〜2029年に年平均50%台半ば〜後半で伸びると予想してきました。見通しの更新を問われたウェイCEOは「減速の兆しは見られない。成長率はおそらくもっと高くなる」と回答しました。

