在庫を増やした地域は販売54%増 Carvanaに見える米中古車ECの現在地
Carvana(カーバナ)は、米国で中古車をオンライン販売する企業です。車両の買い取りから整備、販売、オートローン、自宅への配送までを自社で一貫して手がけます。
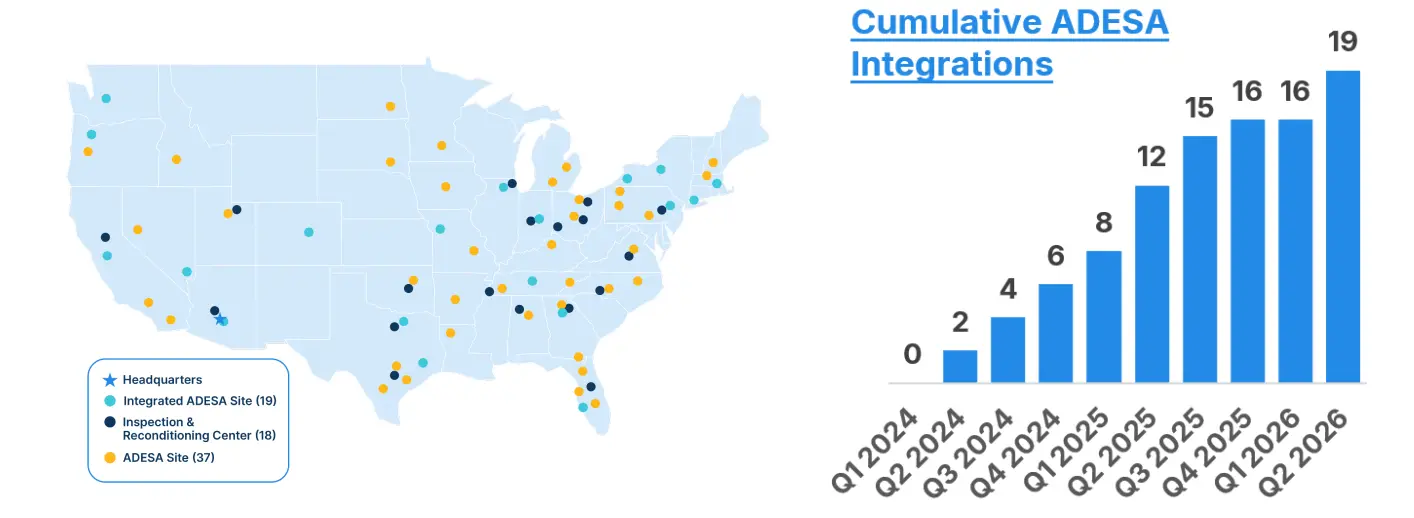
2022年には卸売オークション大手ADESAの米国事業を買収し、全米の拠点を車両の整備・生産に転用してきました。2022〜2023年には資金繰りが懸念される局面もありましたが、会社側は現在、小売台数の成長率と調整後EBITDAマージンが10四半期連続で業界首位だと説明しています。
2026年4〜6月期の小売販売台数は19万7325台で、前年比38%増。売上高は73.76億ドル(前年比52%増)、調整後EBITDAは7.69億ドル(同1.68億ドル増)で、いずれも過去最高です。売上高の伸びが台数の伸びを上回ったのは、提携先のマーケットプレイスから仕入れた一部車両を総額で売上計上するようになった影響が大きく、調整後EBITDAマージンは12.4%から10.4%に下がりました。
在庫57%増の地域は販売54%増、17%増の地域は30%増
アーネスト・ガルシアCEOが最も説明に時間を割いたのは、地域別の在庫と販売のデータでした。同社は過去2年ほど、ADESAの拠点や既存の検査センターに小売向けの生産能力を追加してきました。
増強が最も大きかった中西部と北東部では、在庫が前年比57%増え、4〜6月期の販売は54%増えました。増強が最も小さかった西部と南東部では、在庫が17%増、販売が30%増でした。残る2地域の数値も、この相関を裏づけているといいます。
ガルシアCEOは、この相関を生む仕組みを次のように説明しています。在庫が増えると、顧客が気に入る車を見つけやすくなり、成約率が上がります。成約率が上がると広告の効率が高まり、広告配分のアルゴリズムがその地域に予算を寄せます。顧客の近くに車が増えるため、配送時間と送料が下がり、成約率がさらに上がります。
マーク・ジェンキンスCFOは、54%成長の2地域が国土の約3分の1を占めると補足しました。全社の売上高は年換算で300億ドルに近づき、調整後EBITDAは年換算で初めて30億ドルを超えました。一方、米中古車業界全体の販売は前年比で4ポイントほど減っている。
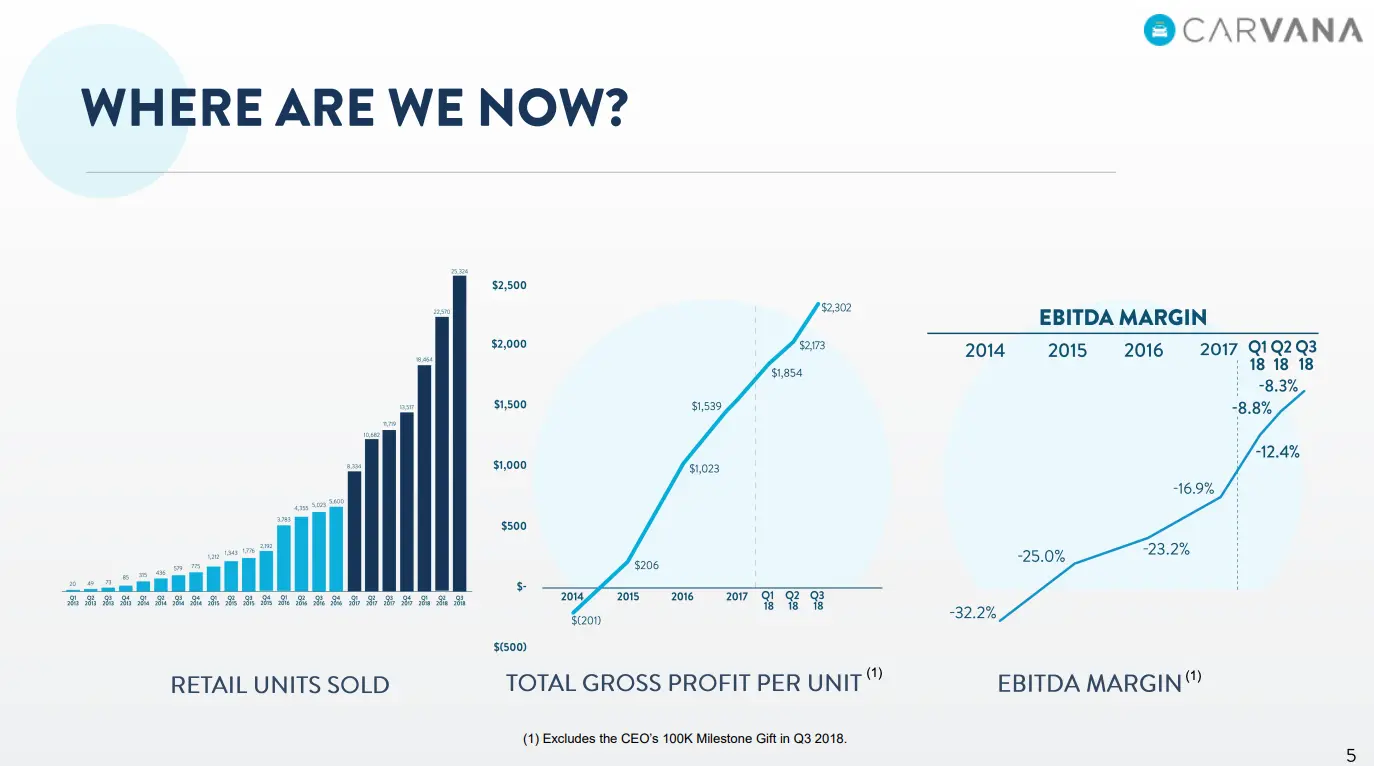
ジェンキンスCFOは、この規模と利益水準で主要地域が54%伸びている点を、成長の持続性を示すデータだと位置づけました。同社は2030〜2035年に年間300万台、調整後EBITDAマージン13.5%という目標を掲げており、達成に必要な規模は現在の4倍弱です。
足元の制約は在庫です。2025年10〜12月期から2026年初めにかけて整備コストが上振れし、その立て直しを優先した結果、在庫の伸びが販売の伸びを下回りました。在庫の伸びは4〜6月期の半ばから回復し始めましたが、まだ販売に追いついていません。新しい現場管理ツール「Roll Call」と「Leader Hub」の全拠点への展開には、今後数四半期かかります。ガルシアCEOは、小切手を書くだけで設備が大きくなるなら迷わずそうすると述べ、課題は資金ではなく拠点整備・採用・訓練の実行だと強調しました。
FTCの価格表示指針で、競合ディーラーの表示価格が動いた

