Advanced Micro Devices, Inc.【AMD】
関連リスト
記事一覧
全6件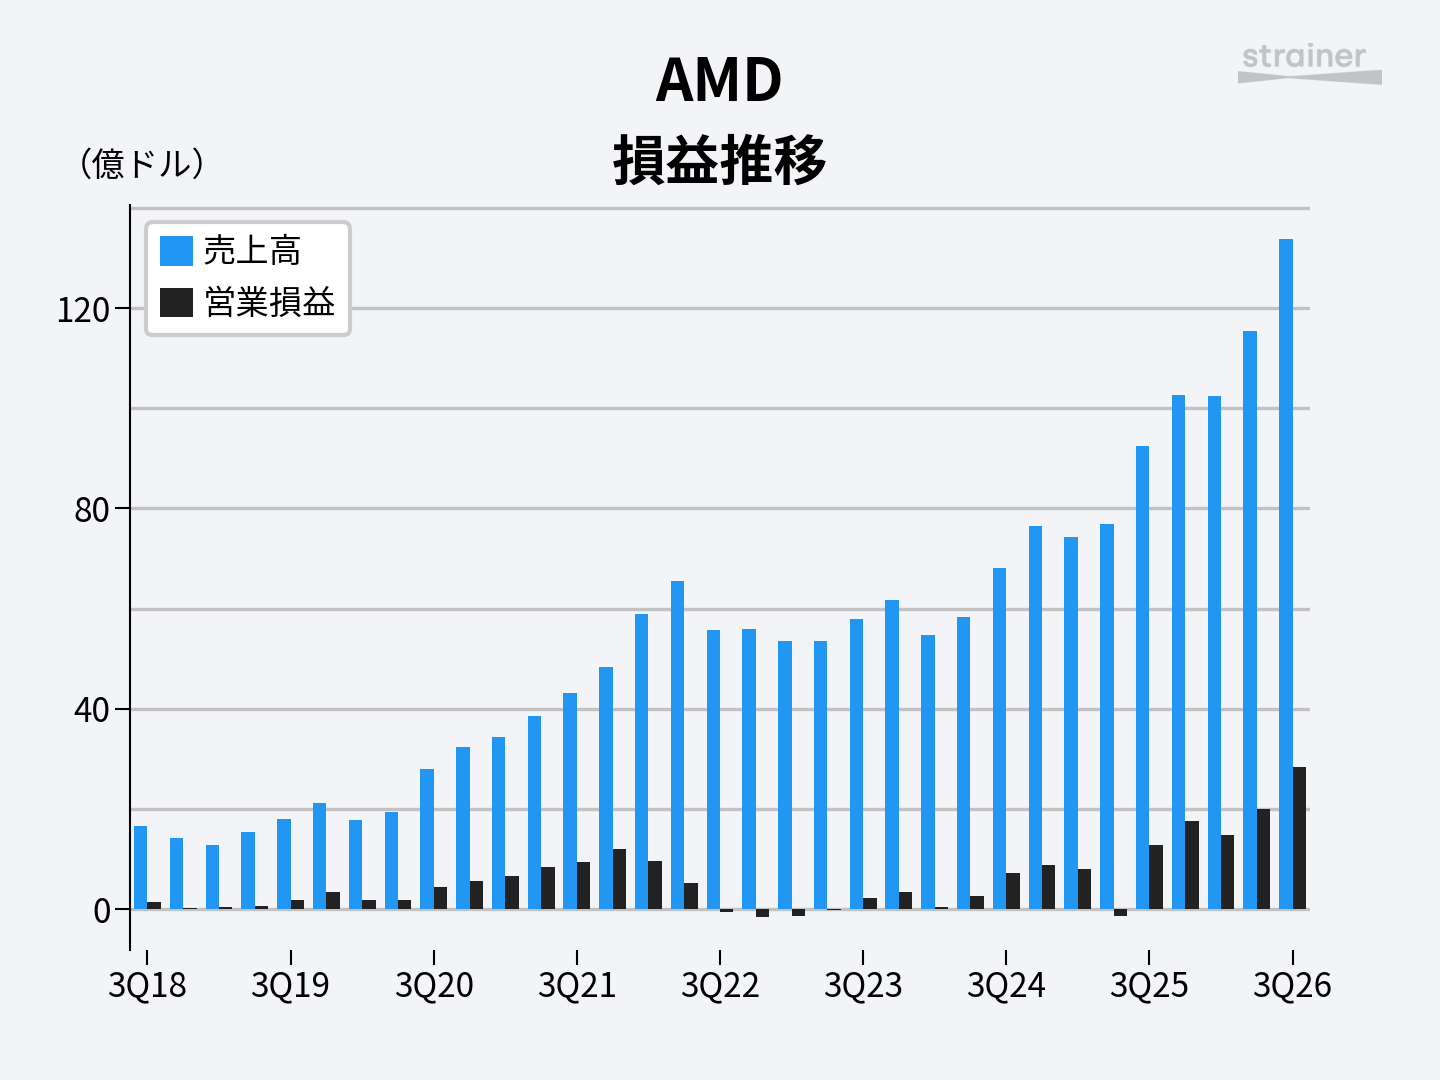
AMD、7〜9月期は前年比45%増収 AIラック量産とエージェント需要で2027年は80%超の成長へ
AMDが11月3日、2026年7〜9月期の決算を発表。売上高は前年比45%増の134億ドル、非GAAPベースの1株利益は74%増の2.09ドルでした。いずれも四半期として過去最高で、売上高は会社予想の上限を上回りました。リサ・スーCEOは、同社の歴史で最大かつ最も収益性の高い四半期だったと述べました。 成長を引っ張ったのはデータセンター部門です。AI向けGPU「MI455X」と、それを搭載するラック型システム「Helios」の量産出荷が始まりました。サーバー向けCPU「EPYC」も、AIエージェントの広がりを追い風に販売を伸ばしています。データセンター部門が売上高に占める比率は64%に達しました。 会社は2026年10〜12月期の売上高を約170億ドルと見込み、成長はさらに加速する見通しです。2027年には全社売上高が80%超増えると予想。需要は供給を上回り、AMDは部材や生産能力の確保を急いでいます。一方で、メモリなど部品価格の高騰を受け、PC市場は縮小を前提に計画を立てています。

AI好況の代償はメモリ高 AMD決算に映る価格インフレの連鎖
AMDは米国の半導体大手です。サーバー向けCPU「EPYC」、PC向けCPU「Ryzen」、AI向けGPU「Instinct」などを手掛け、CPUではインテル、GPUではNVIDIAと競合します。近年はデータセンター向け事業が急拡大し、AIインフラ市場の主要プレイヤーとしての存在感を高めています。 同社が発表した2026年4〜6月期決算は、売上高が前年比50%増の115億ドル。データセンター部門は前年比107%増の67億ドルとなり、全社売上に占める比率は1年前の42%から58%に上昇しました。リサ・スー会長兼CEOは「私たちはまだ複数年にわたるAI採用サイクルの初期段階にいる」と発言。7〜9月期の売上高は前年比41%増となる約130億ドルを見込みます。 AIブームでサーバーCPUが急回復

「GPUだけ」では語れないAIインフラ — AMD 2026年Q1決算が示した需要構造
AIインフラ投資の持続性をめぐる議論は、テック業界の主要な論点です。半導体大手AMDが現地時間5月5日に発表した2026年Q1決算は、この議論に新たな材料を投じる内容となりました。 前年比38%増の売上、3倍超に拡大したフリーキャッシュフロー、前年比43%伸びたEPS。数字そのものも目立ちますが、それ以上に注目されたのは、電話会見でリサ・スーCEOが踏み込んで示した将来見通しの大幅な更新です。 AMDはこれまで、NVIDIAという巨人の傍らで「もう一つのAI半導体銘柄」として位置づけられてきました。CPU事業ではIntelへの逆転劇を完了に近づけ、GPUではMI300シリーズで本格的にAI訓練・推論市場に参入。今回の決算には、その立ち位置を「もう一段先」に進める材料が複数含まれていました。 印象的だったのは、AIがもたらす需要構造の変化を「GPUの追加需要」だけでは語りきれないというCEOの認識でした。AIインフラが運用フェーズへ本格移行すると、推論やエージェントの稼働を支える処理が膨大に発生します。半年前にAMD自身が示した中期市場見通しが、わずか2四半期を経て大幅に書き換えられた背景には、こうした現場での急速な変化があります。

輸出規制で巨額の評価損もCPU事業がカバー、AI分野でも奮闘を続ける「AMD」の現在
AI半導体といえば、今やNVIDIA一色。GPU市場では9割のシェアを占めるなど、圧倒的な存在であり続けています。その一方で、他企業はどういう状況にあるのか。ふと疑問に思う方も少なくないかと思います。 今回取り上げるのは、そんな有力企業の一つであるAMD(Advanced Micro Devices)。いまいちAIの大波に乗り切れなかったという印象がありますが、時価総額は今なお2,600億ドル。今なお株式市場で高く評価され続けています。 AMDは、NVIDIAとは違った角度で「AI特需」にアプローチしてきました。AIモデルの学習や推論にはGPUが不可欠ですが、前後のデータ処理やシステム全体の管理には、高性能なCPUが欠かせません。AMDの強みは、まさにその点にあるのです。

AMD決算:売上低調も年初来株価は70%高、下期にはデータセンター向け復調へ
8月2日の米国株式市場は全体的に軟調さが目立った。S&P500とNASDAQ総合指数、ダウ平均はそれぞれ下落。 前日に決算を発表した半導体メーカー「AMD」は、株価が一日で7%超も急落した。売上、利益がともに市場予想を上回り、直後の時間外株価は上昇していたが、市場が開くと様子が一変した。 背景には格付け会社フィッチが米国の外貨建て長期債格付けを「AAA」から「AA+」に一段下げたことがある。格下げのタイミングを疑問視する声は多く、市場の動揺を呼んだ。

5年で株価10倍!Intelの廉価版だった「AMD」が“本物“を超えるまで
IntelとともにCPU産業の発展を支えてきた「AMD」が近年、急速にシェアを高めています。