マイクロソフト決算、クラウド成長30%に加速 設備投資は年1700億ドル規模へ
マイクロソフトが10月28日、2026年7〜9月期(2027年6月期第1四半期)の決算を発表。売上高は923億ドルで、前年比19%増。営業利益は21%増、OpenAIへの投資の影響を除いた1株利益は4.89ドルで18%増でした。
成長をけん引したのはクラウド事業です。マイクロソフト・クラウドの売上高は639億ドルとなり、成長率は30%に加速。サティア・ナデラCEOは、新たな会計年度が速いペースで滑り出したと総括。人の力を高めるAIの設計、各組織が自らの学習を管理する「主権」の確保、安全を守るためのエージェント管理の三つに注力していると説明しました。
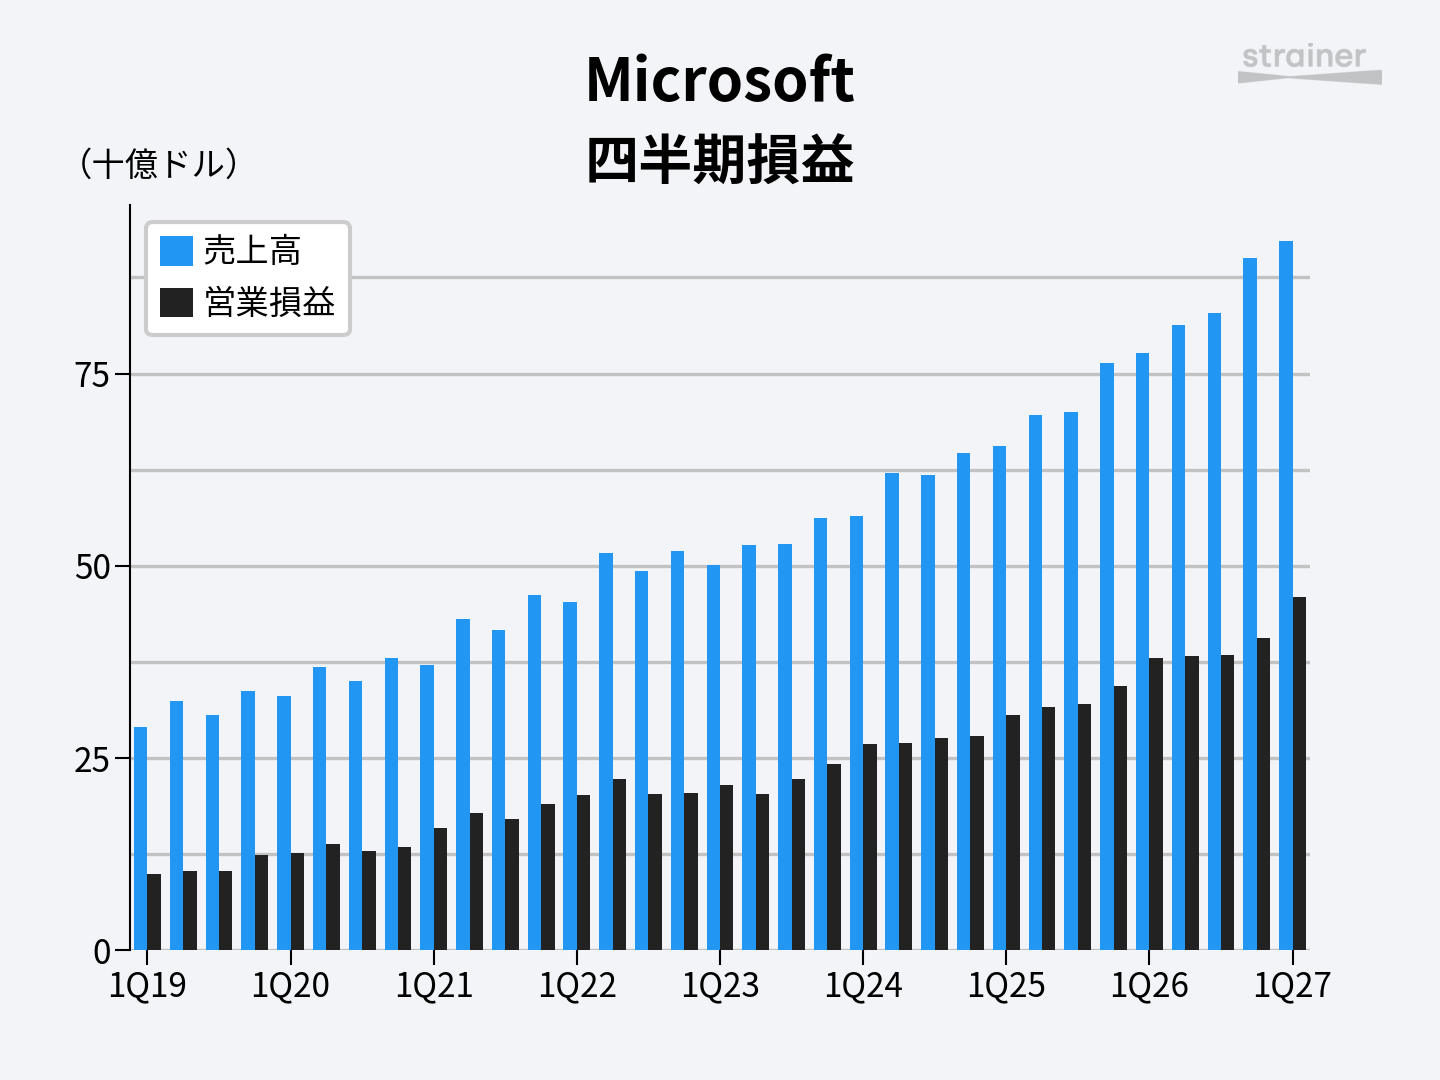
AIエージェントを軸にした製品戦略と、それを支えるインフラ投資が中心的な話題です。7〜9月期の設備投資は452億ドルに達し、2026年通年では約1700億ドルを想定。WindowsやXboxを含む消費者向けの部門は減収となりました。クラウドの伸びと、投資負担や既存事業の減速が同時に表れた四半期です。
クラウド成長が30%に加速、需要は供給を上回る
クラウド事業は、規模を拡大しながら成長のペースを上げています。マイクロソフト・クラウドの売上高は為替の影響を除くと31%増で、前四半期からの売上増加額は前年のほぼ2倍。エイミー・フッドCFOは、AzureとM365(Microsoft 365)の商業向けクラウドの両方で需要が強かったと説明しました。

