SKハイニックス、四半期売上高が100兆ウォン超え 2029年まで「事実上完売」
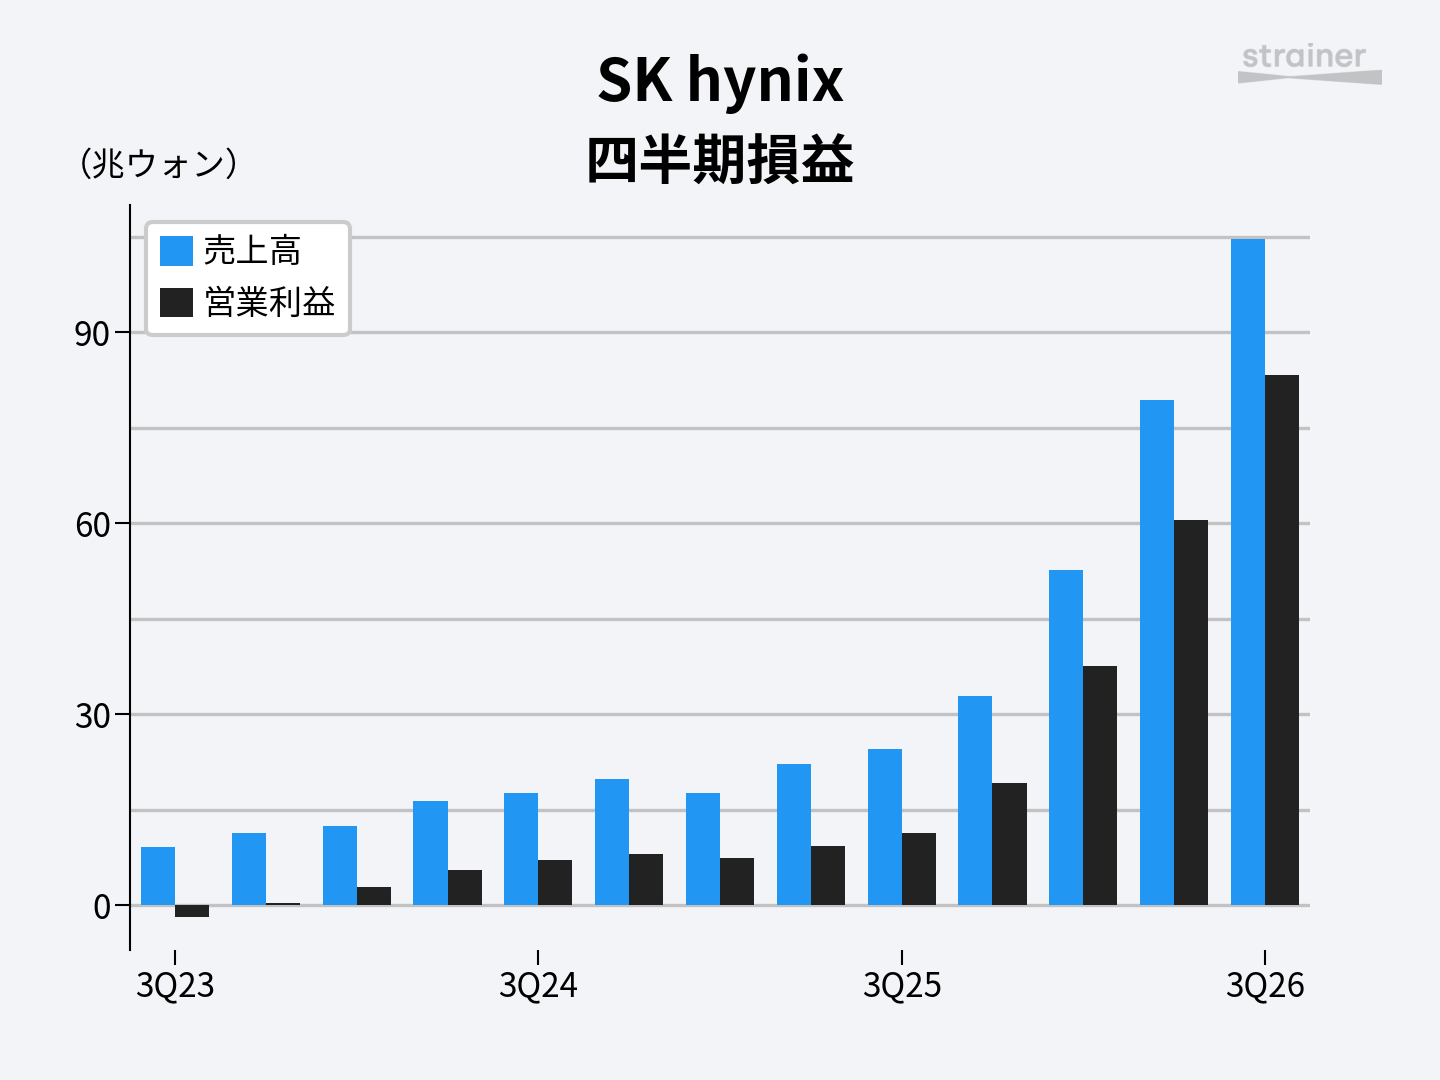
SKハイニックスが10月28日、2026年7〜9月期の決算を発表しました。売上高は104.6兆ウォン、営業利益率は80%にのぼりました。AI向けの高帯域メモリ(HBM)やサーバー向けDRAM、企業向けSSDの値上がりが業績を押し上げました。
経営陣が強調したのは環境の変化です。クァク・ノジョンCEOは、技術力で築いた顧客の信頼が長期契約に結びつき、中長期の需要が見通しやすくなったと主張。長期契約で確保した数量は、2027年と2028年の生産能力の50%を超えます。協議中の需要を含めると、2029年までのDRAMとHBMは事実上売り切れの状態だといいます。
最新世代のHBM4は量産が本格化し、10〜12月には前世代のHBM3Eを上回る主力製品になる見込み。株主還元は今年、約100兆ウォンを還元する計画を打ち出しました。質疑では、AI投資の持続性や過剰生産リスクをめぐる質問も相次ぎました。今回の記事では、そのうち特に注目すべきポイントを紹介します。
売上高が初めて100兆ウォンを突破、営業利益率は80%に
2026年7〜9月期の売上高は前年比328%増。営業利益は83.3兆ウォンで、同じく632%増です。為替の逆風を受けながらも、営業利益率は前期から3ポイント上昇。減価償却費は4.3兆ウォンで、EBITDAは87.7兆ウォン、EBITDAマージンは84%でした。
キム・ウヒョンCFOは、AIメモリの需給逼迫が続き、DRAMとNANDがともに2四半期連続で大きく値上がりしたと説明。DRAMはAIサーバー向けを中心に、出荷量が計画どおり前期比約10%増えました。サーバー向けDDR5の出荷量は前期比40%超伸び、HBM4の本格出荷も始まりました。

